


上周一个广州客户发来一份建议书。
上来就问我:这产品说挂钩标普500,每年有机会拿8%,靠谱吗?
我看了一下计划书,回了她三个问题:①保底多少?②封顶多少?③前五年退保扣多少?
她愣了一下,说经纪人没讲。
做了15年境外保险,这种场面我见多了,不是产品不好,是讲产品的人只讲一半。
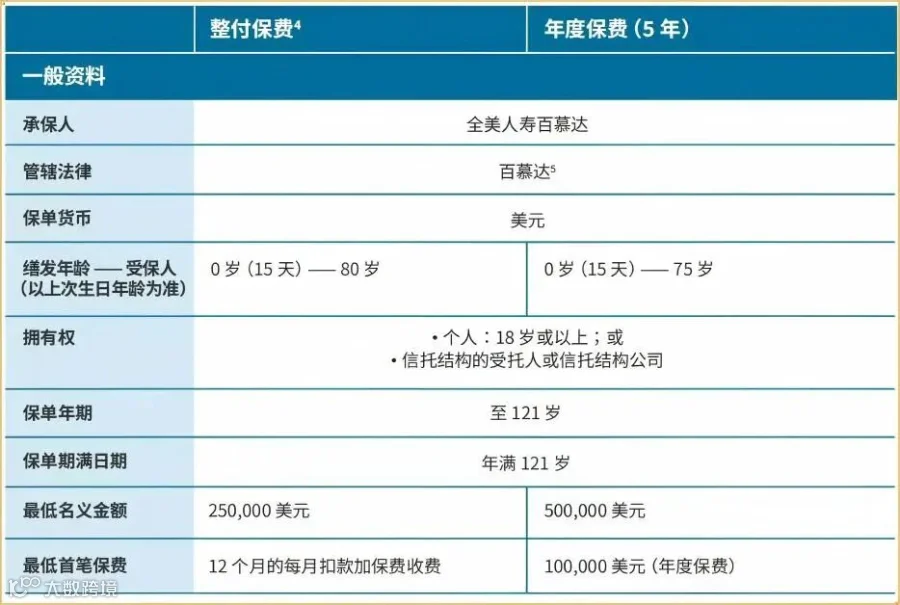
今天把这份建议书拆开聊,是全美人寿百慕大的 PFG Indexed Savings。这是一款 指数型万能寿险,但和很多人理解的不一样。

-01-
发行人:全美人寿百慕大是什么来头?
聊到百慕大保险,很多人第一反应是“远”“不熟”。
但百慕大是全球最大的离岸保险中心之一,监管框架成熟。
很多超高净值家庭的跨境保单都签在这里。全美人寿百慕大(Transamerica Life Bermuda)是 Aegon 集团成员,按官网披露:
-
标准普尔财务实力评级 A+ -
总资产超过 63亿美元 -
管理万能寿险组合超过 40年 -
客户遍布 70多个国家

这些数据不能代表未来偿付能力,但它至少说明一点:不是新玩家。
判断一家保险公司能不能放大额资产,从来不只看评级,还要看它有没有长期管理万能寿险和跨境高净值客户的经验。
全美人寿百慕大在这两点上,底子是有的。
-02-
Prospera FlexiGrowth 到底是什么?
说白了,这是一款 以储蓄为主的指数型万能寿险,美元计价。
核心结构就两个账户:
①固定账户:第1年锁定派息率 4.10%,之后每年公司宣告但保证不低于1.50%。
②指数账户:挂钩股市指数,上涨有封顶,下跌 0%保底。当年指数跌再多,账户也不会亏。
三个指数子账户可选:
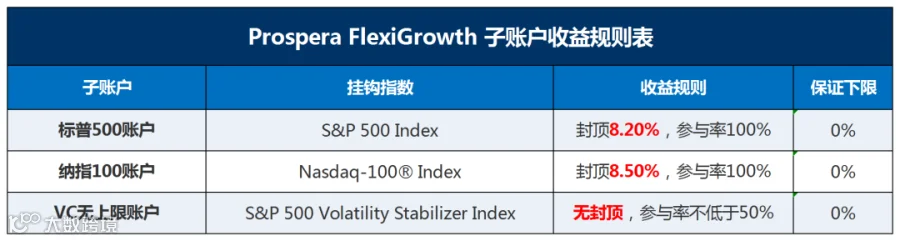
这里有个关键点:指数账户不是实时入账。
你的钱先进入持有账户,每月15日才转入指数账户,满一年才结算利息。所以如果你指望今年股市涨了立刻兑现,这款百慕大储蓄险不适合你,它是为中长期持有设计的。
-03-
费用和退出成本:这才是重头戏
买储蓄险,不能只看“能赚多少”。
要看扣完费用和退出成本后,实际还剩多少。
1. 保费费用
-
趸缴:每次保费的 9%; -
5年期年缴:每次保费的 13%;
交100万美元趸缴,实际进入账户的是91万。
2. 月度扣费
-
名义金额费用:每1000美元名义金额,每年9美元; -
账户价值费用:账户总价值的 0.20% 每年。
这些费用按月扣,看似不多,但积年累月会吃掉一部分收益。
3. 退保费用
这个最要命,年缴保单前5年退保,最高扣 25%:
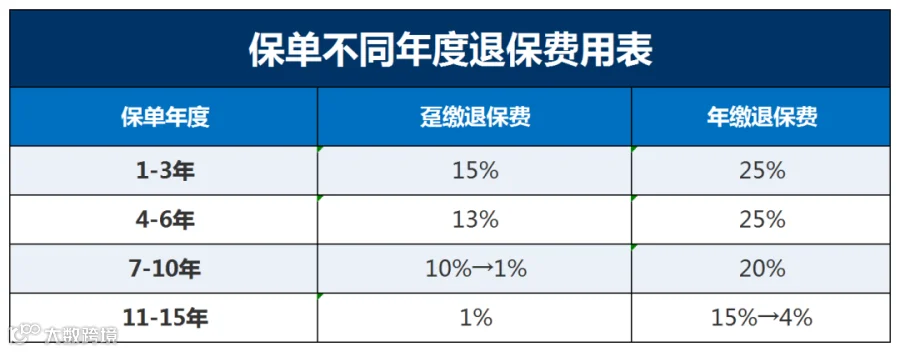
看到这组数字,你就明白为什么我说:前五年要用的钱,别放进这款百慕大储蓄险。它不是活期理财,而是至少持有8到10年的跨境美元资产配置工具。
4. 保单贷款
急用钱时,可以申请保单贷款。
贷款利率8.00%,预付利息7.40%,贷款质押部分按5.50% 计息。实际成本大约在2.5%左右,比直接退保划算很多。
-04-
累计保证和传承功能
除了指数账户,这款产品还有一个容易被忽略的亮点:Cumulative Guarantee(累计保证)。
-
趸缴保单:前8年累计收益保证不低于 2.50%,之后 2.00%; -
5年期年缴保单:前15年累计收益保证不低于 2.50%,之后 2.00%。
注意这是累计保证,不是每年固定给你。
如果指数账户某一年表现好,实际收益远高于这个数。如果某一年表现差,它会兜底,不让整体收益掉下去。这相当于给长期持有者加了一层安全垫。
作为一款寿险保单,它还带传承属性:
-
可指定后续保单持有人; -
可指定后续受保人; -
可更换受保人; -
身故保险金可选择一次性或分期给付。
对一些有跨境资产、多代传承需求的家庭,这些功能比收益率更重要。
-05-
Prospera FlexiGrowth适合谁?
做了这么多年,我不会把一款产品推荐给所有人。这款百慕大储蓄险更适合:
-
有美元资产配置需求,资金能放8-10年或以上; -
想参与美股指数增长,但不能接受本金亏损; -
有财富传承、资产隔离安排; -
孩子未来留学、移民或海外置业,需要提前锁定美元资产; -
因健康原因买传统寿险困难,但仍想配置境外储蓄型保单。
写在最后
Prospera FlexiGrowth 的设计逻辑很清楚:用封顶换保底,用长期累计保证换短期波动,用前几年的高退保费用换长期结构的稳定。
它不是你“抄底美股”的工具,而是一份跨境、长期、带传承功能的美元储蓄保单。如果你已经配好了短期现金流和保障,剩下那一笔“十年内不打算动”的钱,才适合考虑这类产品。
这市场上没有既能高收益、又能随时取、还能稳稳传承的全能产品。
看清这一点,比看清任何收益数字都重要。
-END-
感谢您的阅读。