


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
2026年7月1日起,全国统一电子死亡证明正式上线,卫健委、公安、税务、不动产、金融系统数据全面打通。
一旦身故,你名下房产、存款、股权、理财全部一键归集清查,传统资产传承的漏洞彻底消失。
国内终身寿险只能解决境内传承需求,面对跨境资产、多子女分配、企业主家企隔离、CRS全球透明监管,新加坡指数万能寿险IUL,才是高净值家庭兼顾增值、隔离、跨境定向传承的终极解决方案。
-01-
重磅新规解读:资产透明时代,你的遗产再也藏不住
最近刷屏的死亡证明全网统一政策,很多人只看到 “办事更方便”,却忽略背后财富规划的底层变革:
- 1.数据全域互通,无一处资产可隐匿
所有死亡信息7个工作日同步全国人口库,定向推送银行、券商、不动产、税务、银保监。 -
只要身份证号绑定,存款、股票、公司股权、内地保单、海外账户全部自动盘点,不存在 “隐秘资产”。 -
- 2.普通资产全部归入遗产池,三大痛点无法规避
-
① 需清偿生前债务:存款、房产、股权属于法定遗产,身故后优先偿还债权人,剩余才能分给家人 -
②继承流程繁琐:必须全部法定继承人到场公证,意见不合极易陷入长期诉讼; -
③税务成本抬高:资产完全透明后,未来遗产相关税负将直接侵蚀大半家族财富。
-
3.唯一例外:指定受益人寿险理赔金,法律明确不属于遗产 -
-
国内《保险法》早已界定,清晰指定受益人的身故保险金,跳出遗产清查体系,不用偿债、不用公证、免征个税。 -
-
但对持有海外美元资产、经营企业、家庭结构复杂的高净值人群来说,内地终身寿险存在币种单一、收益偏低、跨境执行难等短板,新加坡IUL指数万能寿险,填补跨境传承全部空白。 -
-02-
新加坡IUL:把境内寿险的传承优势,升级到全球合规版本
1、法律保障:双重立法兜底,绕过继承、隔离债务、精准定向传承
-
1)新加坡《保险提名法》专属信托提名机制,比内地保单隔离力度更强 -
-
投保人可设置不可撤销信托受益人,保单身故理赔金完全独立于个人遗产:
-
2)跨境理赔无障碍,适配全球家庭 -
-
国内保单海外理赔流程冗长,而新加坡保险与68个国家司法体系互认,受益人持证件即可直接申领美元理赔金,不用跨国遗产承办、不用多国公证。 -
2、CRS透明时代:可控合规披露,守住资产隐私
早在2018年CRS落地,海外资产就已进入全球交换体系;叠加今年国内死亡资产全网清查,双重透明压力下,裸持海外存款、基金极易面临税务核查。
新加坡 IUL 搭配信托持有架构,实现可控申报:由信托作为申报主体,而非个人名下直接披露全部资产,在完全合规的前提下,最大限度保护家族资产隐私,避免全盘曝光。
3、指数增值+身故高杠杆,传承同时做大财富基数
和传统储蓄险、终身寿险不同,新加坡IUL指数万能寿险兼顾「现金价值增值」与「传承杠杆」,也是今年单张3亿美元大额保单选用的工具:
-

-
①多元指数账户,收益弹性更强 -
-
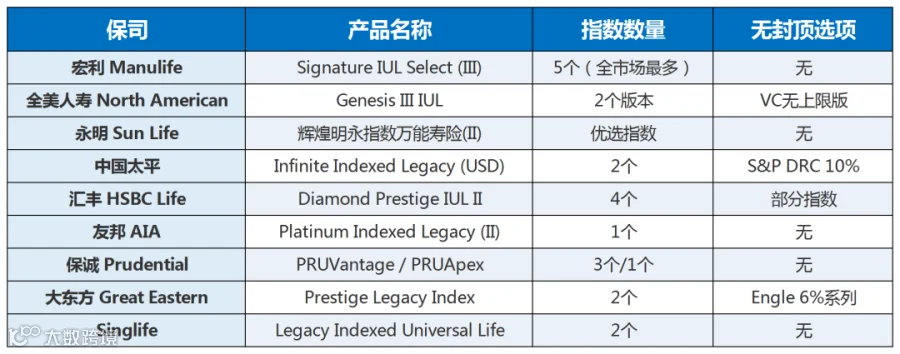
主流保司提供2-5个全球市场指数选择,部分产品搭载无封顶指数条款(如全美VC无上限版、中国太平S&P DRC 10%),牛市充分捕捉收益,熊市有保底缓冲,长期复利跑赢传统固定分红保单。 -
-
②高杠杆身故保障,低成本放大传承资金 -
-
同等保费下,IUL身故保额杠杆远高于普通储蓄险:前期以小额保费撬动百万、千万级身故赔付。 -
即便不变卖企业、房产,身故后直接给后代一笔免税美元现金流,用于偿还企业负债、平衡多子女资产分配。 -
-
③灵活现金流:生前可动用,身故定向传承 -
-
保单现金价值可随时申请保单贷款,最高支取80%现价,企业周转、子女留学都能灵活调用;终身持有则持续复利增值,121岁保单到期,完整兑现全部资产给受益人。 -
-03-
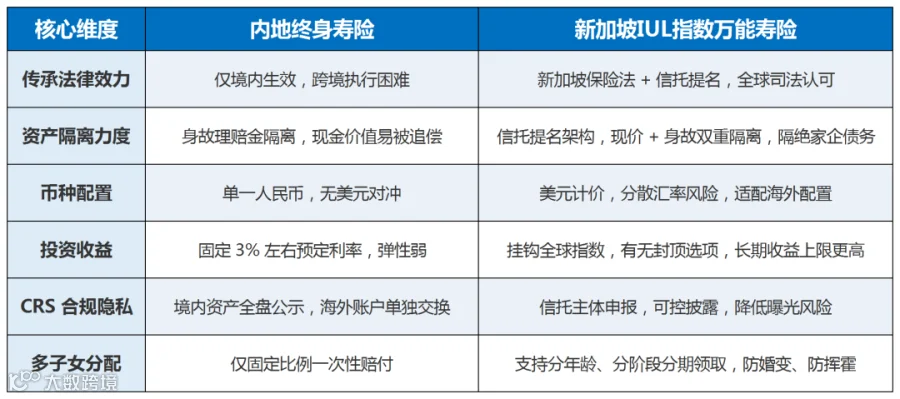
对比:内地终身寿险 VS 新加坡IUL,高净值怎么选?
-04-
3类家庭,现在必须配置新加坡 IUL
1. 企业主:隔离家企资产,避免经营风险牵连家人
企业经营负债、诉讼风险是中年人群最大隐患。
一旦企业出现债务危机,个人名下房产、存款会被强制执行;而新加坡IUL 信托提名保单,资产和个人经营风险完全切割,哪怕企业出现问题,留给家人的传承资金不受波及。
2. 多子女 / 再婚重组家庭:杜绝继承纷争,精准分配意愿
普通遗产继承,继子女、亲生子女极易争夺财产,诉讼耗时数年。
通过IUL指定不同受益比例、分阶段领取,大儿子继承企业股权,二女儿、小女儿领取保单美元理赔金,实现资产均衡分配,完全按照你的规划执行,无需家人协商。
3. 持有海外资产、有子女留学移民规划的家庭
子女海外定居、留学,需要长期美元现金流;国内资产兑换、跨境转账存在额度与监管限制。
新加坡IUL以美元计价,理赔金、生存取现均可直接海外交付,避开每年5 万美元外汇额度限制,一站式解决跨境财富传递。
-05-
主流新加坡 IUL 产品核心优势速览
- 1、全美人寿 Genesis III IUL
独有VC无上限指数账户,第11年起每年1%年化忠诚红利,长期收益增厚,杠杆比例优秀,高净值大额投保首选; -
S&P DRC 10%无封顶指数,兼顾稳健与收益,投保门槛适中,适合初次配置跨境IUL客户; -
- 3、宏利 Signature IUL Select (III)
全市场最多5个指数账户,资产配置分散度拉满,长期现金价值增长均衡; -
汇丰、大东方、Singlife、友邦、保诚、永明等产品,各有指数与封顶规则适配不同风险偏好人群。 -
-
写在最后
从CRS全球资产交换,到国内死亡证明全域联网,资产透明是不可逆的大趋势。存款、房产、股权这类显性资产,在身后必然面临清算、分割、偿债、征税多重损耗。
普通家庭一张内地终身寿险就能兜底,但对于有跨境、企业、复杂家庭结构的高净值人群,新加坡IUL指数万能寿险是兼顾美元增值、债务隔离、跨境定向传承、合规隐私的最优解。
财富传承的核心,从来不是 “赚多少钱”,而是你能完整、无损、按自己意愿交给下一代多少钱。新规落地,正是搭建跨境财富防火墙的黄金窗口期。
-END-
感谢您的阅读。