


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。

客户李总,拿到IUL计划书后给我发微信:"这费用也太多了吧,光名字就六个:COI、保费费用、定额费用、退保费用……钱还没赚呢,先扣这么多?"
说实话,每个客户看到IUL计划书后面部分,都会有这个反应。
国内保险的费用结构简单粗暴:你交保费,保险公司扣一笔初始费用,剩下的进账户。IUL不一样,它把每一项成本拆开列给你看,保单合同里写得明明白白。
费用拆得越细,透明度越高。
IUL费用项目较为多元,但各项收费均有对应的精算逻辑与成本依据。
-01-
看不懂费用,可能买错方案
去年接手过一个case。
客户王女士,三年前在别处买了一份IUL,保额300万美金。她当时只盯着计划书上"预期收益"那一列数字,觉得漂亮,就签了。
结果呢?
三年下来,账户价值增长比预期慢了不少。翻出费用明细一看,COI每年在涨,因为她年龄又长了三岁。她完全不知道这项费用会随年龄递增。
更关键的是,她当初为了"省保费",选了最低缴费方案。前期账户价值积累太慢,净风险保额降不下来,COI居高不下。省了前期的保费,多付了后期的保险成本。这笔账,算反了。
还有一种更常见的情况,拿国内保险的费用去硬套IUL。
国内的万能险扣一个初始费用和每个月扣保障成本,剩下的全进账户,看起来"便宜"。但国内产品没有指数挂钩,收益天花板完全不同。

-02-
IUL为什么把费用拆这么细?
说白了,IUL不是"收费多",是"把明细列透明"了。
国内保险喜欢打包,你交一笔钱,里面有多少是保障成本、多少是投资成本、多少是渠道佣金,你看不到,也不会告诉你。
IUL把每一项费用单独列出来,对应一个具体的成本支出。六项费用,我帮你归个类,你就好理解了。
第一类:保费费用(Premium Expense Charge)
你交的保费,先扣一笔再进账户。
以某公司为例,前10年每年扣保费的8%,第11年起降到5%。
覆盖的是签单成本:核保、体检、合同制作、渠道佣金。交完保费就不收了,10年缴收10次,趸交收1次。
第二类:保险成本(COI)
最核心的一项。
你买的是寿险,保险公司要为你的身故风险兜底,这个风险对价就叫COI。
公式不复杂:当月COI = 净风险保额÷1000 × 当月费率。费率取决于你的性别、年龄和保额。
关键来了:COI随年龄增长而上升。
但有个对冲机制,你的账户价值越高,净风险保额就越低,COI反而降下来。这也是为什么我总跟客户说,前期别省保费,早点把账户值做起来。
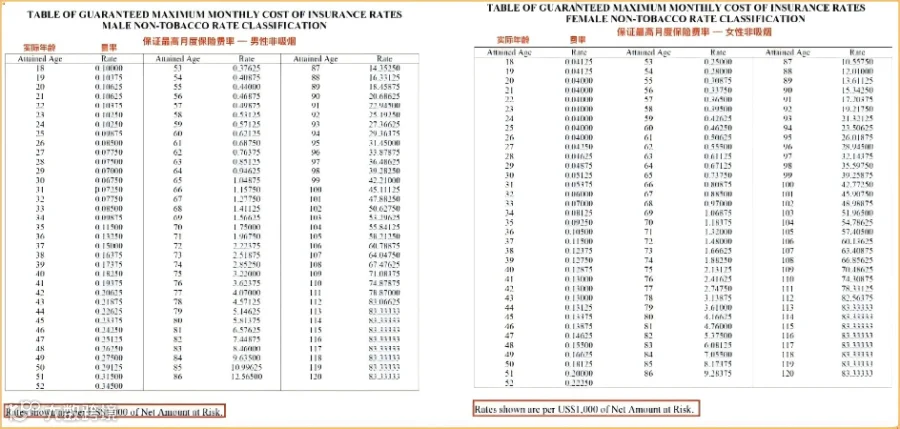
合同里有"保证最高月度费率",但实际收取的费率远低于这个上限。
保证最高费率只在极端情况触发,比如指数收益连续为0%,或者理赔率异常飙升。据我经验,正常情况下的实际COI大概是保证上限的三到五折。
第三类:保单管理费(Administrative Charge)
最简单的一项。
每月固定扣一笔钱,不管你账户有多少钱,不管市场涨跌。覆盖客服、年度报告、系统维护。保费非常少,每年仅收10几美金左右,可以忽略。
第四类:定额费用(Specified Amount Charge)
按保额每1000美金收一个固定费率,收满15年后归零。
本质上是把大额保单签发时的一次性成本:核保、法律文件、承保流程,分摊到前15年,避免首年集中扣一大笔。
第五类:退保费用(Surrender Charge)
前期退保要交的"违约金"。
比例逐年递减,到第15年以后归零。
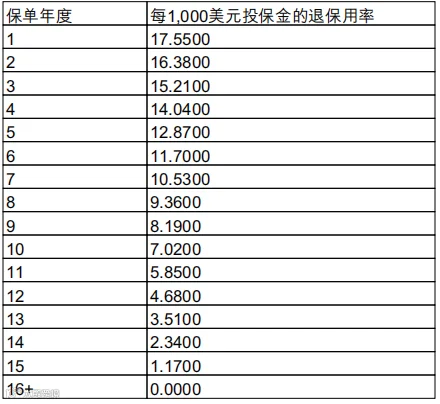
保险公司前期替你垫了核保费、佣金、系统设置费,你太早退保,它收不回来。退保费用就是防止这种情况的。
第六类:指数账户管理费(Index Performance Charge)
只对投入指数账户的钱收,固定账户不收。
账户值越高,扣的绝对金额越大,但比例不变。这是"你赚得多才多收"的逻辑,跟基金管理费一个道理。
-03-
怎么看费用才不吃亏?
我给所有IUL客户的建议,就三条。
第一,看计划书别只看收益列,重点扫费用列。
计划书上有一栏叫"Guaranteed"(保证),里面假设的是指数收益为0%的极端情况。你把那一列从头到尾扫一遍,看在"最差情况"下,账户值在第几年归零。
如果20年以内不会归零,这份保单的基本面是OK的。
第二,前期多交,比后期补更划算。
前面说了,COI随年龄涨,但账户值能对冲。
你在40岁多投10万美金,这10万在账户里复利滚20年,到60岁可能变成30万,这30万直接降低了净风险保额,帮你省下的COI可能远超10万。
我做过几十个案例的对比测算,同样是总投入100万美金:前5年交满和10年交满,到第30年账户价值差距大约在18%-22%。
前期交得早,差距就是这么大。
第三,别拿国内保险的费用标准去衡量IUL。
国内保险的费用是"打包"的,你看不到明细。
IUL拆开给你看,每项都有精算依据和合同保证上限。这不是"收费多",是"收费透明"。
费用透明和费用高低,是两码事。
你看得到每一项收费,才知道这笔钱花得值不值。那些你看不到费用的产品,不代表它不收费,只是它没告诉你而已。

写在最后
我经手过上百份IUL保单,说实话,没有一份的"实际费用"让我觉得不合理的。让客户觉得不合理的,都是因为看不懂,不是真的贵。
所以我的建议很简单:拿到计划书,找人帮你逐项拆一遍。费用明细看明白了,你才敢真正把钱放进去。
刚才说这么多,如果你正在选择IUL,想把计划书上彻底看明白,也想知道哪个方案更适合自己,可以发【51方案】找我拿第一手方案对比资料。
-END-