


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
有客户问我:"指数型万能寿险(IUL)不就是便宜版信托吗?功能差不多,成本更低,我就选IUL吧。"
把IUL和信托放在一起比,就像拿螺丝刀和扳手比,都是工具,都拧东西,但你不能拿扳手去拧螺丝。
信托是法律架构。
你设一个信托,相当于在法律世界里建了一栋房子,资产放进房子里,产权归信托不归你,你通过信托契约规定这栋房子怎么用、谁能住、什么时候开门。
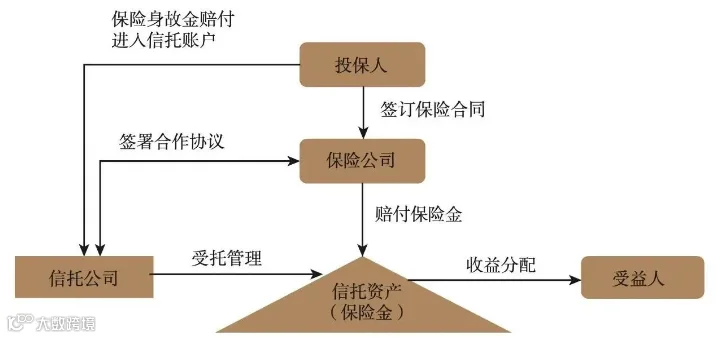
IUL是保险产品。
你买一张IUL保单,相当于在保险公司签了一份合同,交保费,保险公司承诺挂钩指数增值、保底不亏、身故赔付给受益人。合同的条款是保险公司定的,你可以选策略,但你不能像信托那样自己写规则。
一个是"我定规则"(信托),一个是"保险公司定规则,我选策略"(IUL)。
底层逻辑完全不同。
-01-
混淆这两样东西,最容易踩的坑
1、以为IUL能装房产股权
信托可以装任何类型的资产:现金、房产、公司股权、珠宝、艺术品、保单,都能置入信托池。
IUL保单只能承载现金类资产。
你手上有一套境外房产、一家公司30%的股权,想放进IUL?做不到。保单的保费来源只能是现金,保单的现金价值也只能是现金。
你的房产和股权想做传承安排,IUL管不了,只有信托能接。
2、以为IUL能写复杂的家族分配规则
信托可以设定极其复杂的条件条款:孩子考上指定大学才发放教育金、创业才给启动资金、离婚就暂停分配、赡养条款按月发放……你想怎么写就怎么写,只要受托人认可就行。
IUL的受益人分配规则是标准化的。
身故保险金可以分期赔付(最长10年),但规则是保险公司设定的几个选项,你不能自己设计"孩子30岁前每月领2万港币、大额支出需审批"这种条款。
沈殿霞信托那种精细化控制,IUL做不到。
3、以为IUL能替代信托做资产隔离
信托的资产隔离是结构性隔离。
资产法律所有权归信托,不属于委托人个人。债权人要到信托架构里追索资产,法律门槛很高。
IUL的"隔离"是保险法层面的保护。
新加坡保险法规定,寿险保单的身故赔偿金不属于被保险人的遗产,受益人直接领取,不走遗产认证程序。
这两种隔离的力度和适用范围不一样。
① 信托隔离覆盖所有置入资产(房产、股权、现金、保单),且隔离框架由你自己设计。
② IUL隔离只覆盖保单的身故赔偿金,且规则由保险法和合同条款决定。
前者是"我建了一道墙,墙里的东西都安全"。
后者是"保险公司给了我一个保险箱,箱里的钱安全"。
墙和保险箱,不是一个东西。
-02-
为什么有人会把两者混淆?
因为IUL确实承担了一部分信托功能。
说几个IUL能做到的事:
这5个功能,跟信托的部分功能确实重叠了。
所以才有人把IUL叫"类信托",它能解决传承中几个核心问题,成本比信托低得多,对现金为主的客户来说效果已经够用。
但"类信托"不等于"是信托"。
就像飞机和高铁都能把你从A送到B,但你不会说飞机是"类高铁"。它们的底层技术、适用场景、承载能力完全不同。
-03-
别二选一,搞清楚各自能干什么
一句话:信托管"怎么分",IUL管"分多少"。
①信托决定规则:谁能拿钱、什么时候拿、拿多少、什么条件下拿不到。
它管的是"分配逻辑"。
②IUL决定金额:保额锁定、收益有保底、身故赔付确定性高。
它管的是"传承资金的体量和增值方式"。
两者配合,才是最优架构:
1、纯现金资产,体量中等
IUL就够了。
定向传承、分期赔付、收益保底、无年管理费,对这类客户,IUL已经覆盖了核心需求,不需要额外架一层信托。
2、资产类型多样,包含房产和股权
信托承接房产股权 + IUL提供现金传承流动性。
信托管不动产和公司资产的分配规则,IUL管现金资产的增值和赔付。
3、资产体量大,家族结构复杂
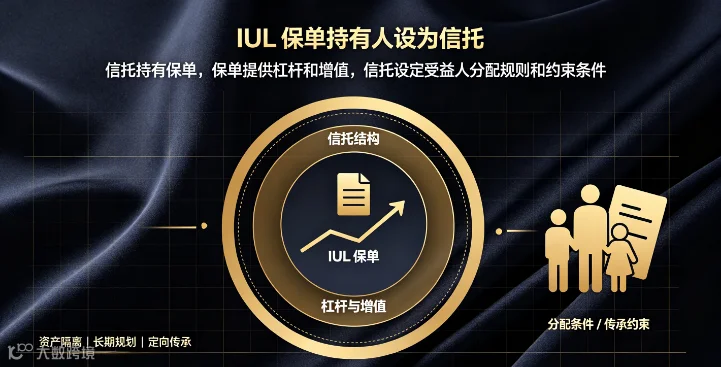
IUL保单持有人设为信托:信托持有保单,保单提供杠杆和增值,信托设定受益人分配规则和约束条件。
1+1>2。
2026年2月份,那张3亿美元的新加坡IUL保单,背后一定配了信托架构。

回到开头那位客户的想法,"IUL就是便宜版信托"。
不是的。
IUL是保险产品,信托是法律架构。
搞清楚你要解决的问题是什么:是"我有现金想做传承",还是"我有多种资产要精细分配",答案不一样。
先想清楚问题,再选工具。
如你有设立境外信托和配置IUL的需求,欢迎评论区一起探讨。
-END-
感谢您的阅读。