


01
02
03
-
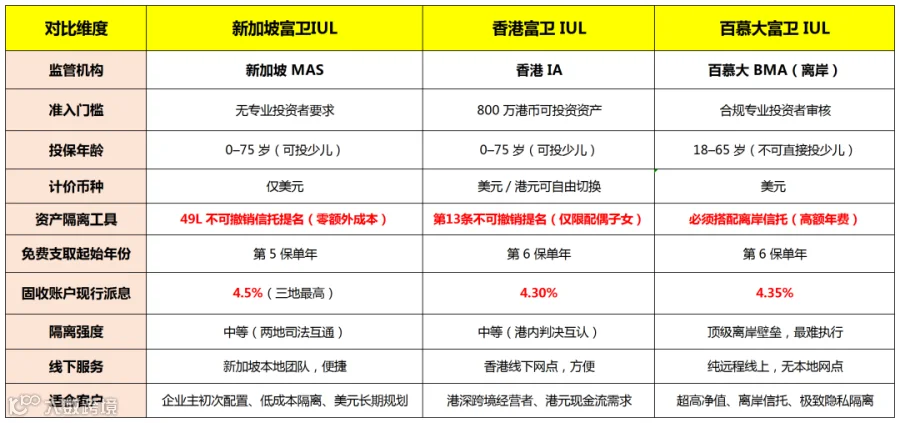
入场门槛最低,受众最广
-
现金流支取最宽松
-
低成本法定资产隔离,无需额外信托
-
本地线下服务完善
-
固定账户当期派息行业顶尖
-
发行时间短(2025年8月上新),缺少20年完整牛熊结算历史数据,长期收益仅模型推演,无长期真实回测。 -
隔离强度中等:新加坡与内地司法协助完善,恶意负债后突击投保,法院可撤销保单执行资产。 -
仅美元单币种,香港经营现金流客户需承担换汇损耗。 -
前10年退保费用逐年递减,持有低于10年会产生本金亏损,不适合短期投机。
-
双币种自由切换,适配港深跨境经营者
-
地理距离近,线下办理便捷
-
本地法定低成本隔离工具
-
核保宽松,全年龄段覆盖
-
准入门槛高:强制专业投资者资质,可投资资产≥800万港币,小额资金无法入场。 -
隔离受益人范围受限:法定提名仅支持配偶、子女;若要传承父母、兄弟姐妹,必须额外设立香港信托,增加成本。 -
支取规则偏弱:第6年起每年仅免费支取10%,比新加坡晚1年,中期现金流灵活性不足。 -
发行新品,无长期历史收益数据;香港与内地存在判决互认机制,恶意转移资产会丧失隔离效力。
-
离岸顶级资产隔离 + 最强隐私保护(三地天花板)
-
司法隐私壁垒极高
-
大额保单核保宽松,支持保费融资
-
双币种可选(美元/港元),适配全球化多币种资产布局。
-
隔离成本极高,无免费法定信托提名
-
投保门槛严格:仅限专业投资者,资质审核严苛;18–65周岁,未成年人不能直接投保。 -
无线下网点,全远程线上操作
-
前12年退保损耗更大,持有周期要求12年以上,完全不适合短期配置。
04
-
追求性价比、低成本隔离、中期现金流、小额大额均可入场 →新加坡富卫IUL -
常年香港经营、港元现金流、就近线下办理、传承仅给配偶子女 →香港富卫IUL -
超高净值、多海外身份、需要最强离岸债务防火墙、预算覆盖信托成本 →百慕大富卫IUL