


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
有朋友私信问:你把封顶率10.80%的永明夸上了天,那市场上有没有更高的?
有,11.20%。
它叫全美人寿百慕大,英文Transamerica Life Bermuda,圈内人简称TLB。
接下来我们一起来聊聊这款产品。
-01-
公司:180年传承,但你为什么没听过?
全美人寿的母公司是荷兰全球人寿保险集团(Aegon),品牌传承180年,在亚洲布局超过90年,服务80多个国家的客户。S&P评级A+,总资产57.7亿美元,过去5年向20多个国家的客户赔了4.57亿美元。
40年以上万能寿险管理经验,专攻高净值市场。
那为什么你没听过?
原因很简单:全美不做大众市场。它没有友邦那种街边广告牌,没有保诚那种社交媒体投放,甚至连内地经纪人都很少推,因为它的最低保额100万美元起步,把大部分客户直接筛掉了。
但你如果在看新加坡IUL,并且预算在100万美元以上,全美的Genesis III是一个绕不过去的选项。
-02-
产品线:5大类别,新加坡IUL叫Genesis III
全美的产品线分5条:
1、变额万能寿险(VUL):Opera One,面向超高净值客户,可以用现有资产持仓当保费,2026年4月刚发布。
2、指数型万能寿险(IUL):三款,按发行地分
-
Genesis+ IUL 2:百慕大发行,面向全球除亚洲市场 -
Opus One IUL:香港发行,仅限专业投资者 - Genesis III IUL:新加坡发行,受MAS监管 ← 这篇重点讲它
3、指数型储蓄计划 :Prospera FlexiGrowth,储蓄导向,免健康核保,百慕大和新加坡都有。
4、万能寿险(UL):Universal Life Alpha Pro,传统万能寿险,百慕大和香港发行。
5、定期寿险 :Trendsetter Ultra,纯保障型。
5条线里,IUL是全美最核心的赛道。
三款IUL的指数账户结构几乎一样,区别在发行地和监管框架。
新加坡版Genesis III由新加坡金融管理局(MAS)监管,这一点对香港和内地客户来说很重要,MAS的监管严格程度在全球金融监管里排得上号。
需要说明的是,虽然保单通过新加坡分行发行、受MAS监管,但管辖法律是百慕大法律。这一点跟纯新加坡本土公司(如大东方、Singlife)不同,买之前要清楚。
-03-
Genesis III的指数账户:4个选项,有个独一份的东西
IUL的核心在指数账户。
全美给了4个选项,我先逐个说清楚。
1、S&P 500 Index Account(标普500账户)
这是最主流的选项,追踪标普500指数,封顶率11.20%,保底0%。
11.20%是什么概念?
我横向对比一下:永明SunBrilliance IUL III的Optimum账户封顶10.80%,宏利Signature IUL封顶9.30%,友邦Platinum Indexed Legacy封顶9.00%。全美直接干到11.20%,是新加坡IUL市场里最高的。
2025年的实际派息数据我查过:1-2月段和5-12月段,多个结算周期直接触顶11.20%。当然,4月那段指数只涨了5.52%,实际派息也是5.52%,没到封顶就按实际来,这个规则很清楚。
2、Global Index Account(全球指数账户)
追踪全球市场的头部公司,覆盖多个经济体和行业板块。
这个账户的意义在于分散,你不只押美国,还覆盖了欧洲、亚洲的蓝筹。其他新加坡IUL产品里,大东方有一个UBS多元资产指数思路类似,但全美的全球指数账户用的是不同的标的组合。
3、S&P 500 Shariah Index Account(标普500清真指数账户)
这个账户,新加坡IUL市场里独一份。
它追踪的是符合伊斯兰J法(Shariah)的标普500成分股,排除了涉及酒精、猪肉、赌博、传统金融(收利息)等行业的公司。
你可能会问:我又不是穆斯林,这个跟我有什么关系?
关系在于:清真指数的成分股筛掉了银行和金融机构,集中在科技、医疗、消费这些板块。过去几年科技股强势的时候,清真指数的表现其实不差。当然,历史表现不代表未来,这个逻辑要辩证看。但至少它给了你一个"不同行业配置"的选择,这在IUL产品里很少见。
4、VC Uncapped Index Account(波动率控制无封顶账户)
这个账户追踪S&P 500 Volatility Stabilizer指数,内置波动率控制机制,当市场波动率升高时自动降低权益敞口,波动率下降时加回去。
关键是:没有封顶上限。
其他三个账户都有封顶,唯独这个没有。代价是什么?波动率控制机制会在市场暴涨时削掉一部分收益,你拿不到标普500的完整涨幅,但换来了更平滑的曲线和理论上无限的上行空间。
这跟大东方用的诺贝尔奖得主Engle波动率模型思路相似,但实现方式不同。大东方是所有指数账户都用波动率控制,全美是把它作为一个独立选项给你选,你要纯粹的高封顶,选S&P 500账户;你要无封顶但更稳,选VC Uncapped。
我觉得这个设计更灵活。
不同风险偏好的客户可以自己组合。
-04-
100万美元起步:门槛高,但服务也对得起
Genesis III的最低投保金额是100万美元,我做个对比你就知道这个门槛在什么位置:
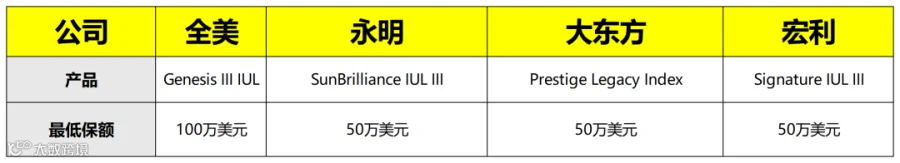
全美的门槛是永明的2倍,这个门槛把预算有限的客户直接挡在了门外。
但反过来看,全美的定位就是纯高净值。
它的核保能力、大额保单处理经验、复杂案例管理能力,都是围绕大客户建的。
如果你的保额需求本身就是几百万美元级别,全美的这些能力反而比产品参数更重要,大保单的核保和理赔体验,跟小保单完全不是一个量级。
-05-
传承设计:三个机制,覆盖三代人
IUL产品做财富传承,全美在这块的设计比较完整。
我挑三个核心机制说。
第一个是受保人更换选项。
你可以把保单的受保人换成另一个人,保单继续有效,现金价值继续增长。
第二个是后备保单持有人指定。
你可以指定一个信任的人,在你身故后(但受保人还活着的情况下)代为管理保单。比如:保单持有人是父亲,受保人是孙子,父亲去世后后备持有人接管,保单继续为孙子积累财富。
第三个是身故保险金给付选项。
身故金不是只能一次性给付,你可以设定分期或按比例分配给不同受益人。防止受益人一次性拿到大额资金后挥霍。
这三个机制叠加,基本覆盖了"我→下一代→下下一代"的传承链条。
另外还有一个实用功能:首3年免体检加保。
保单生效后前三个保单年度内,你可以增加保额,不需要再做健康检查。适合那些"先买一个基础保额,后续再追加"的客户。
-06-
跟永明、大东方比,怎么选?
1. 封顶率上限:全美赢,没什么好争的。
11.20% vs 永明10.80% vs 大东方参与率制(不可直接比数字),S&P 500账户在市场大涨时能多吃一截。2025年实际派息数据已经验证了这一点。
2. 但说到固定账户的长期保证利率,永明就反超了。
3.00%保证20年 vs 全美2.00%保证10年,如果你不喜欢不确定感,永明的固定账户更让人安心。
3.波动率控制呢?
大东方的整个指数体系基于诺贝尔奖得主的波动率模型,全美的VC Uncapped只是一个可选账户,深度不如大东方。但全美胜在给了你选择权,纯粹的高封顶也行,波动率控制也行,你自己配。
4. 指数多样性上,第一。
4个账户,永明只有1个,大东方2个。
每家IUL的设计哲学不同,没有绝对的最优解。
写在最后
全美Genesis III的核心卖点是清晰的:市场最高封顶率 + 最丰富的指数选择 + 纯高净值定位。
IUL是长期持有型产品,不是短线工具。无论你选哪家,持有期至少15年以上才能看到指数平滑和复利累积的效果。
如果你在考虑境外大额美元寿险方案,想看看新加坡在售IUL产品线中有没有适合自己的,可以评论区一起探讨。
-END-