


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。

7月20日,保诚新加坡上线新款IUL:PRUApex Legacy Index II。
一口气塞进7个指数、最长20年缴费、死亡赔付分期领,多重支付缴清后一次性红利最高6.50%。
加上还在售的PRUVantage Legacy Index,保诚目前在新加坡IUL市场摆了两张牌。两张牌打的是什么逻辑,各自适合什么人,今天我们一起探讨一下。
-01-
保诚的IUL牌面:两款产品,两个打法
新加坡目前有7家保险公司卖IUL,保诚是唯一 一家两款产品同时在售的。
这两款产品的设计思路完全不同。
PRUApex Legacy Index II走的是"多指数、多选项、多灵活"的路线。给你7个指数挑3个,标准指数和波动率控制指数混搭,缴费期最长拉到20年,死亡赔付还能分2到10年发。
PRUVantage Legacy Index走的是"少而精、无封顶"的路线。3个指数全部是波动率控制型,收益不设上限,参与率动态调整。
新款要的是选择权和控制权,老款要的是纯粹的指数上行收益不封顶。
-02-
PRUApex Legacy Index II:新旗舰的核心数据
2026年7月20日上市,面向富裕及高净值客户。
1.最低门槛:保额USD 50万起,美元计价。
2.保障杠杆:最高可达所缴保费的9.8倍。
这个数字基于40岁不吸烟男性、标准寿命、居住在新加坡、单期保费最低保费选项、100%分配至指数账户、选择标普500指数、演示年化回报6.60%的条件。
3.固定账户:首年派息4.20% p.a.,之后保证最低2.00% p.a.。
4.指数账户:新款的核心卖点,7个指数分两类
1)标准指数(有收益上限):
-
标普500(S&P 500) -
MSCI新兴市场指数 -
欧洲斯托克50(EURO STOXX 50)
2)波动率控制指数(无收益上限):
-
标普500 Fast Convergence -
UBS MASTR -
巴克莱Shiller Allocator -
MSCI World Golden Compass
最多选3个,选波动率控制指数,额外送0.25% p.a.的保证派息。
5. 0%地板利率:终身保证。指数跌了,指数账户不会变成负数。
6. 死亡赔付:可以一次性给,也可以分2到10年分期给。
7. 缴费:单期保费,或者多重支付,最长20年。老款PRUApex只支持到10年。
8. 一次性红利:多重支付保单缴清保费后,按账户总价值给最高6.50%的一次性奖励派息。老款PRUApex这个数字是3.0%,翻了一倍多。
9. 灵活功能:
-
第2年起可以换指数,每次间隔至少1年 -
可以变更受保人 -
保单生效2年后可以指定次保单持有人
保诚也是新加坡首家在IUL中引入波动率控制指数(无上限收益)的保险公司,这是两年前的事。新款把这个思路做了扩容。
10. SDIC保护:是。
新加坡存款保险公司管理,保单自动受保,无需额外申请。
-03-
PRUVantage Legacy Index:老款的独特价值
新款上市了,老款还值不值得看?
值,原因一句话:PRUVantage的3个指数全部无封顶。
新款虽然有7个指数,但其中3个标准指数是有收益上限的。PRUVantage不需要做这个取舍,3个全是波动率控制型,收益不设天花板。
1. 最低门槛:保额USD 50万起,美元计价。
2. 固定账户:首年派息4.50% p.a.,比新款高0.3个百分点。之后保证最低2.00% p.a.
3. 指数账户:3个指数可选,全部波动率控制型,收益无上限
- S&P 500 Fast Convergence:标普500的风险控制版本,收敛波动率更快。平均参与率70%,保证最低参与率40%
- UBS MASTR:多资产指数,跨资产类别分散
- Shiller Barclays CAPE Allocator 6:根据Shiller CAPE比率动态配置股债的战术型多资产指数
4. 0%地板利率:终身保证。
5. 动态参与率:PRUVantage采用动态参与率机制,参与率定期评估调整。以标普500 Fast Convergence为例,平均假设参与率70%,但保证最低只有40%。买的时候要看清楚演示方案里写的到底是假设值还是保证值。
6. 忠诚奖励:第11年起,固定账户和指数账户都额外加0.35% p.a.。这个设计在新加坡IUL市场是通用做法,Manulife、Singlife、HSBC Life等都有类似的第11年忠诚奖励机制。
7. 灵活功能:首年后可以调整固定账户和指数账户之间的分配比例,可以变更受保人。

-04-
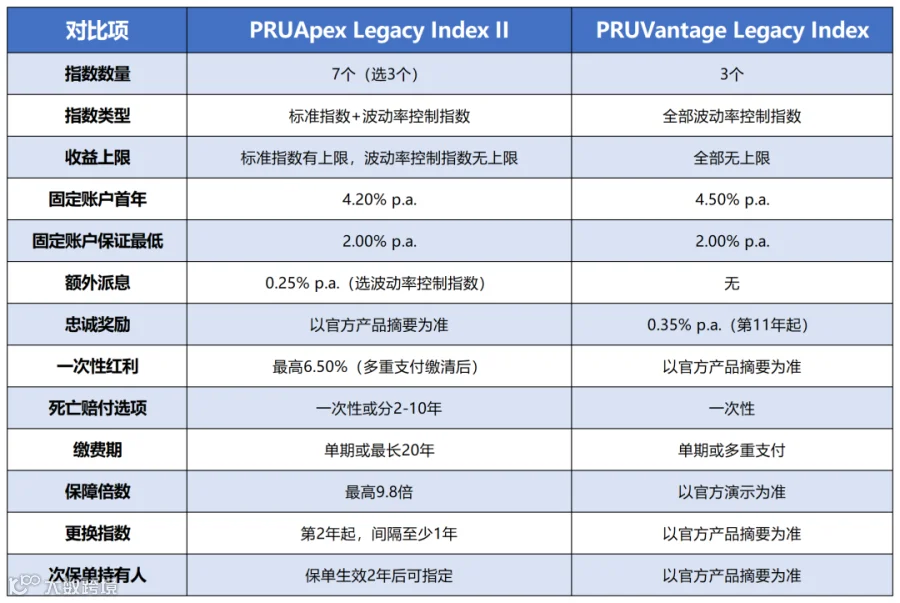
两款怎么选:关键差异一览
直接上对比表
1、适合选PRUApex Legacy Index II的人:
-
想要更多指数选择,标准指数和波动率控制指数混搭 -
需要更长缴费期(最长20年),分摊资金压力 -
看重死亡赔付分期选项,做更精细的传承控制 -
希望有次保单持有人功能,搭更复杂的传承架构 -
多重支付方案下的一次性红利6.50%有吸引力
2、适合选PRUVantage Legacy Index的人:
-
认准波动率控制指数,不想在有上限和无上限之间做混合配置 -
偏好简单结构,3个指数全部无封顶 -
首年固定账户4.50%比新款高 -
第11年忠诚奖励0.35%已明确 -
不需要死亡赔付分期功能
写在最后
两款产品没有绝对的好坏,只有合不合适。
1. PRUApex Legacy Index II是"全能选手",选项多、灵活度高,适合传承架构复杂、需要精细控制的客户。
2. PRUVantage Legacy Index是"纯粹型选手",指数不封顶加动态参与率,适合认准波动率控制指数、追求简单直接的高净值客户。
几个必须说清楚的风险点:
-
 IUL的指数账户收益与市场表现挂钩,0%地板保证的是"不亏",不是"赚钱"
-
 参与率会变动,演示方案里的假设值和保证最低值差距可能很大
-
 早期退保成本高,退保价值可能为零或低于已缴保费
如果你也在考虑境外大额美元寿险方案,想了解保诚这两款IUL更多细节或做个性化方案对比,可以评论区留言一起探讨。
-END-