


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。

前段时间有位45岁的杭州客户找我,他的问题很典型:"我手里有几百万,但总有一种不踏实感。资产是不少,可都是'死'的,房子不能卖,股票不敢动。我就想要一种东西:每年固定有一笔钱打进账户,不管我活多久,这笔钱都不会停。"
他想要的,其实是"终身现金流"。
我后来给他推荐了 Singlife 的 Flexi Life Income II(灵活终身收入 II),一款分红型终身储蓄收入保险。

它的设计逻辑恰好就是冲着"终身现金流"这四个字去的:交一段时间的钱,之后每年领一笔,活多久领多久,最后本金还保证退给你。
今天这篇,把这款产品彻底拆开讲。
-01-
它和普通储蓄险有什么本质区别?
Flexi Life Income II 是分红型终身储蓄保险,但它的重点不在"身故赔付",而在"活着的收入"。
理解它有一个关键:"派发"和"提取"是两种完全不同的模式。
1.提取模式:大部分储蓄险的用法是,钱躺在账户里复利滚存,你要用钱就从账户里"取"。取出来的每一分钱都是从本金池里扣的,取多了池子会枯竭。
2.派发模式:Flexi Life Income II 的做法是,保险公司从约定的时间点开始,主动往你账上打钱,每个保单年度一笔,只要人活着就一直发。
一句话概括区别:提取模式是你自己吃老本,派发模式是保险公司给你发工资。后者对冲的正是"长寿风险",活得越久,领得越多,这恰恰是养老规划里最不可控的变量。
三层收入结构:保证的、半保证的、加码的
Flexi Life Income II 的年度收入由三层构成:
第一层:保证现金利益
每年派发保额的 2.2%,写进合同,保证派发。
第二层:现金红利,看分红基金表现
非保证部分,按演示利率:
-
乐观情景(4.25% 演示利率):最高可达保额的 3% -
保守情景(3.00% 演示利率):约为保额的 0.9%
两层叠加,年度收入最高可达保额的 5.2%(4.25% 演示档)。
第三层:加码红利
从60岁或累积期结束后第 20 个保单年度(取较晚者)开始,每年额外派发保额的 0.5%(4.25% 演示档;3.00% 档为 0.3%)。
这一层的设计意图很清楚:人越老、医疗和护理开支越大,派发金额就自动上调一档。
三层合起来,这份保单的现金流曲线是:中年起每年稳定一笔,60 多岁后自动加码,一直领到身故。
-02-
本金去哪了?100% 资本保证机制
很多人对"派息类"产品的第一反应是:"钱是不是交出去就没了?"
Flexi Life Income II 的回答是:不会,本金保证拿回来。
机制如下:保证现金退保价值在以下时间点至少等于全部已交保费:

回本之后,保证现金价值还会以每年 0.25% 复利递增。
而如果一直持有到 99 岁退保,拿回的是保证现金退保价值 + 终期红利。按演示口径,保证回报率最高可达 每年2.32%(基于 20-24 岁投保、20 年缴费、20 年累积期的特定假设)。
也就是说:利息年年领,本金最后还躺在那里。 这是它和"交出去就回不来"的传统年金最大的不同。
-03-
案例分享
投保结构:
-
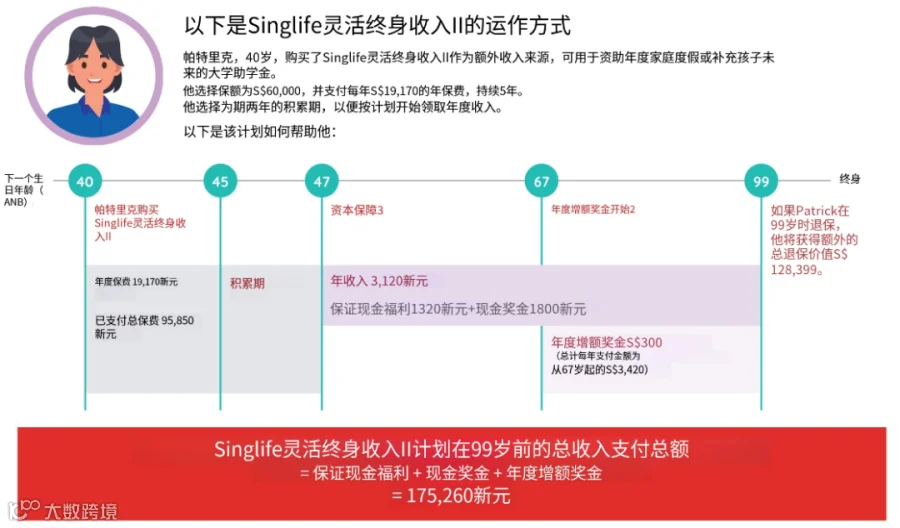
40岁的Patrick投保,保额 S$60,000 -
年缴保费 S$19,170,缴费期 5 年,合计总保费 S$95,850。 -
累积期选2年
时间线(按 4.25%演示利率):
- 45岁:保费交清
- 47岁:累积期结束,正式开启年金领取。每年可领取 S$3,120,由保证现金利益 S$1,320 与现金红利 S$1,800 两部分构成。
- 67岁:触发加码红利,每年额外增加 S$300,年度领取金额提升至 S$3,420
- 99岁:累计领取金额可达 S$175,260,约为总保费的1.8 倍;若此时选择退保,还可额外取回约 S$128,399。
这款产品适配不同的现金流规划:
1. 缴费期,趸交、3、5、10、15、20、25 年,七档可选。
2. 累积期,交完钱后等多久才开始领。
趸交最短等4年,3/5年交最短等2年,10年以上缴费期可以0等待、交完即领。最长可设20年。想让复利多滚几年的,把累积期拉长;急着用钱的,缩到最短。
3. 何时开始领,缴费期 + 累积期共同决定"发薪日"从哪年开始。限制条件:投保年龄 + 缴费期 ≤75 岁;三者合计 ≤80 岁。
还有一点对体况复杂的客户友好:这款产品免体检。身故和末期疾病保障不需要健康核保,按标准体承保。
身故赔付为"已交保费的 101% 与保证现金价值之较高者",再加终期红利,保障杠杆不高,但至少保证本金 +1%落到家人手里。
-05-
谁适合?
写在最后
Singlife 的产品矩阵,正好对应四种截然不同的需求:

保障、储蓄、现金流、增长,四个象限,各归各位。
在"利率下行、年金收益普遍走低、长寿风险没人兜底"的当下,Flexi Life Income II 把"终身领钱 + 本金保证"这两个最难同时满足的需求装进了一份合同。
想知道按你的年龄和预算,每年大概能领多少、什么时候回本?评论区说出你的情况,我帮你按 3.00% 和 4.25% 两档各演算一遍,再决定要不要深入。
-END-