大数跨境

免出境、信托内置、身故杠杆7倍:百慕大宏利IUL拆给你看

免出境、信托内置、身故杠杆7倍:百慕大宏利IUL拆给你看 快乐人生工作室
2026-08-22
1
导读:大家好,我是蔡哥。拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
签单要不要出境,保单由谁持有。
这两件事是内地高净值客户最敏感的:不愿频繁出境,又希望资产和信托架构绑定。于是他们选择了:百慕大。
今天拆宏利百慕大的旗舰IUL(MGIUL24),看看它为什么是很多超高净值客户IUL配置的"终局站"。
01
百慕大凭什么做离岸保险
百慕大是全球最成熟的离岸保险司法辖区之一。
几个关键标签:
  • 监管框架基于1978年保险法案,由百慕大金融管理局(BMA)执行
  • 执行保险业最严监管之一,偿二代(Solvency II)同等地位,美国NAIC认定的合资格司法辖区
  • 无外汇管制,跨币种保费、赔偿、财富承接无制度障碍
  • 宏利百慕大是加拿大宏利的分公司/分行模式,不是独立法人,保单由母公司担保背书,偿付能力等同于母公司(AA-信用评级,管理资产超8000亿加元)
这个架构意味着什么?
百慕大保单的法律归属在百慕大,但偿付能力背靠全球母公司。
对内地客户来说,这等于同时拿到了离岸司法的隔离属性和全球巨头的信用兜底,两样最硬的东西,一份保单打包。
02
MGIUL24拆解:用数据说话
投保人:46岁女性,标准非吸烟体(VIP优选体况) 
产品:Manulife Bermuda MGIUL24 
缴费结构:年缴10万美元,5年缴完,总缴保费50万美元 
指数策略:标普500绩效指数账户100%配置 
演示假设:年化6.30%(非保证)
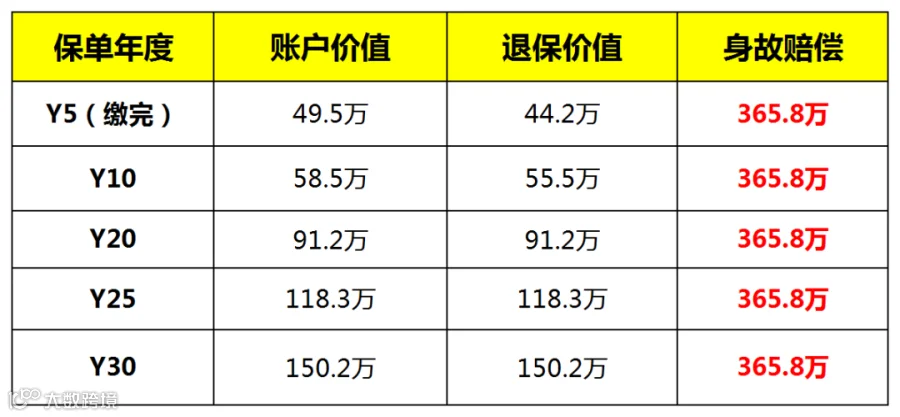
身故赔偿:365.76万美元,杠杆约7.3倍。
50万保费换365万身故,这就是IUL作为传承工具的核心价值。不是用来"赚收益"的,是用来用确定的小钱撬动确定的大钱。
现金价值的增长路径(6.30%非保证假设):
第10年退保价值55.5万美元,超过总缴保费50万,第10年"回本"。
第30年账户价值到150万,是本金的3倍。
期间身故赔偿从第一天起就是365.8万,雷打不动。
再看保证情景下的压力测试:Y5退保价值37.3万、Y10退保价值34.5万、Y20退保价值26.2万,保证情景下现金价值是缩水的,但身故赔偿始终是365.8万。
读懂了这两组数据就读懂了IUL:它不是一个让你随时退保拿钱的投资品,它是一台从第一天就启动、用确定保费换确定身故赔偿的"传承杠杆机"。
现金价值是配角,身故赔偿才是主角。
03
Pro版:专业人士才知道的"隐藏款"
百慕大宏利还有一个更狠的版本:MGIUL24 Pro。
这个版本是行业内部才知道的高性价比款。以39岁男性、500万美金保额、5年缴为例:
  • Pro版演示利率可达7.05%(标准版6.30%)
  • 同样保额,Pro版年保费比标准版省近2万美元
  • 比新加坡宏利IUL省近4万美元
  • 性价比排序:百慕大宏利IUL24 Pro>百慕大宏利IUL24>新加坡宏利IUL
为什么Pro版能做到?
因为百慕大宏利采用"优越体"核保标准,对体况好的客户给更优费率;而新加坡宏利基本只能按"标准体"核保,拿到优越体的概率极低。
同样的身体条件,百慕大更容易拿到最优费率档。这个差异放大到500万保额上,就是一年几万美元的真金白银。
04
百慕大的四大便利
除了产品本身,百慕大IUL对内地客户有四个别的市场给不了的东西。
便利一:免出境签单
500万保额以内,可以在内地线上远程签署投保资料。
北京、上海有指定体检机构完成体检,不用飞香港、不用飞新加坡。对时间金贵的企业主,光这一条就筛掉了一半竞品。
便利二:信托内置
百慕大保单持有人不能是个人,必须用境外公司或境外信托持有。
听起来是限制?
实际是福利,信托持有等于天然内置资产隔离层,增加资产隐蔽性,且不影响客户对保单的控制权。
保险公司还会提供制式信托,不用你另花钱搭架构。
便利三:核保宽松
年龄范围20-80岁,70岁长辈、亚健康体况都有机会投保。
对比内地65岁以上几乎与寿险无缘、亚健康要么拒保要么天价保费的现状,百慕大的核保尺度是很多高龄客户唯一的窗口。
便利四:资产隔离容器
保单资产归属在百慕大司法辖区,不受单一国家经济环境和法律政策变化完全约束。对做跨境业务、有多国资产的企业主,这是一个相对独立、清晰、可传承的离岸资产容器。
05
四地IUL横向坐标
拆完百慕大,把前面讲过的四地放一起做个收口:
一句话总结:美国是原产地、新加坡是亚洲枢纽、香港是新入口、百慕大是传承终局站。前三个各有场景,但如果你的核心诉求是"高杠杆身故+资产隔离+免出境+信托内置",百慕大是最直接的答案。
06
三条签字前必看的实话
一,百慕大保单不能个人持有
必须通过信托或境外公司持有,这层架构是百慕大的核心优势,但也意味着你要接受信托持有模式,不能像香港储蓄险那样直接写个人名字。
二,前10年退保大概率亏
看保证情景就知道,Y10退保价值只有34.5万,远低于已缴保费50万。这是IUL的共性,不是百慕大的问题,但你必须知情。
三,演示收益≠承诺收益
6.30%或7.05%都是非保证假设,实际取决于标普500表现和保险公司的封顶率、参与率调整。
IUL过往20年历史平均回报在8%左右是行业参考,不是未来承诺。所有具体参数以宏利百慕大最新保单条款和官方演示为准。
写在最后
如果用一句话概括百慕大宏利MGIUL24的位置:它是给"不想出境、但要离岸传承和超高杠杆"的企业主准备的终局工具。
50万换365万,免出境,信托内置,母公司AA-兜底这个组合,在四地IUL里独此一家。你适不适合上这趟车,不取决于产品好不好,取决于你有没有一笔确定五年不动、且明确用于传承的钱。
如果你在比较新加坡、香港、百慕大的IUL方案,不确定自己的体况能拿到什么费率、保额和杠杆能做到多少,把年龄、性别、是否吸烟和预算发我,我按你的条件出一版百慕大宏利的方案书,和新加坡宏利放在一张表上对比。
-END-

【声明】内容源于网络
0
0
快乐人生工作室
1234
内容 3162
粉丝 0
快乐人生工作室 1234
总阅读18
粉丝0
内容3.2k