7月24日,汇丰控股官宣,把汇丰人寿(新加坡)100%股权卖给安联集团,作价20.9亿美元,预计2027年上半年完成交割。

写这篇文章的今天,距离官宣刚过一个月。
所以这一篇不光是产品拆解,还是这个系列里唯一一篇产品线正在易主的拆解。
先说结论:汇丰人寿新加坡的产品线,是七家里最有银行味的一家,不靠代理人地推,靠全球银行网络里的客户;它还握有两样前六家都没有的东西。
新加坡宏利、永明、大东方、Singlife、保诚、友邦,本质都是同一物种:专业寿险公司,靠代理人队伍和经纪渠道卖保单。
1. 汇丰人寿(新加坡)不是。
它1999年注册,母公司是伦敦的汇丰控股,标准普尔评级A+,被新加坡金融管理局(MAS)评为一类保险公司,2025年税前利润1.18亿新元。
它的渠道逻辑是银行系的,汇丰新加坡1877年就在本地开业,是持牌全能银行,保单主要卖给自己的卓越理财(Premier)、私行和离岸客户。2022年它还吞下了AXA新加坡的寿险业务,把盘子又做大了圈。
2. 银行系有什么不同?
三个字:渠道即护城河。
不用烧钱养几十万代理人,客户从银行柜台和手机App里来;跨境客户天然多,汇丰的全球网络,让在新加坡投保、人却常年在海外的客户占比远高于传统险企。
2026年刚推出 HSBC Life Prestige Circle,给高净值客户配长寿健康筛查(和Chi Longevity、莱佛士医疗合作)、定制旅行礼宾(Blue Sky Escapes)、税务信托教育等专家网络。
AFFLUENTIAL报告连续两年把汇丰评为新加坡第一高净值保险品牌,Euromoney 2026年把它评为全球最佳财富管理保险供应商。
3. 为什么要卖?
汇丰主要聚焦有竞争优势的业务。
银行想的是轻资产,保险这种占资本的重生意,交给专业保险集团运营,银行继续赚分销佣金。
交易结构:交割后汇丰新加坡银行与安联签15年独家分销协议,汇丰先收2亿新元首期款。保单还是从汇丰银行渠道卖,但承保主体从汇丰人寿变成安联人寿。
对现有保单持有人,合同对手方会变,权益不受影响。
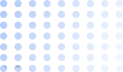
HSBC Life Diamond Prestige IUL II是IUL旗舰产品,新增了三个指数。终身保障,0到80岁可投保,趸缴或灵活缴费,面向富裕及高净值客群。

三个记忆点,都是前六家没有的:
1. 健康生活方式激励:戒烟、减肥,都能省保费
这是七家产品里唯一把健康管理直接写进IUL计费规则的。
精算上这是个细账,但方向很有意思,保险公司第一次从筛选健康人变成了帮你变健康。
2. 四个指数,其中两个带乘数
指数账户4个选项,跟前六家的封顶率逻辑不一样的地方在于:汇丰给部分指数配了乘数因子。
-
S&P 500/Nasdaq-100 - S&P U.S. Tactical Multi-Asset:指数上涨收益按220%乘数计息
- S&P Global Diversified:上涨收益按108%乘数计息,且保底1%
乘数是什么意思?
是放大计息基数,指数涨5%,按220%乘数就是按11%的基数计息。
而1%保底是七家所有IUL里最高的保底率,前面六家清一色0%,这点差异,是汇丰在收益弹性上最激进、又在保底上最保守的独特组合。
3. 公司保单更换受保人,不限次
个人保单可更换受保人2次,但公司持有的保单不限次数。这条对企业主客户极有价值,企业投保、更换关键人,保单架构不用推倒重来。
其他关键参数:
如果说Diamond Prestige IUL II是传承工具,Indexed Flexi Income就是现金流工具,同样是IUL结构,但主打终身月收入。
1、核心设计:终身收入利益,开始领取后,月收入终身给付,直到受保人身故或120岁;即使保单价值被领到0,收入仍然按固定金额继续给。

2、配套三个机制
3、缴费结构:趸缴10万美元起,或5年缴、每年2万美元起。
趸缴第6个保单年度起、多期缴第11个保单年度起,每年可免费提取保单价值的5%。
4、传承配置:更换受保人最多5次、可指定第二受保人、指定后位保单持有人。保证最低退保价值同样按2% p.a.计息。

IUL之外,汇丰还有两条传统万能寿险:Jade Legacy 和 Jade Ultra Legacy,给不想要指数波动、就想要确定利息的客户。

两款的核心配置:
这款的定位很清晰:给要确定性的企业主和家族,配保证利率锁定,现金价值走向基本可控,跟Jade系列的名字一样,走的是温润保值路线。
快速过一遍:储蓄分红与保障线
1. Emerald Legacy Life III

2. Sapphire Prestige Income II
3. Wealth Builder
经典长期储蓄险,主打保单延续,受保人身故后现金价值继续滚存,不让复利断代。
4. Goal Builder II
投资连结险(ILP),欢迎红利最高55%,基金转换不限次,只通过汇丰财富与个人银行渠道销售,银行系产品的渠道属性体现得最典型的一款。
5. ValueLife / Term Protect Advantage
纯保障线,一个保证退还保费,一个定期寿险,一句带过。

写在最后
汇丰人寿新加坡,是新加坡市场非常特殊的银行系保险样本。独有的指数乘数、健康保费激励、企业保单不限次更换受保人,这些设计,是传统寿险公司很难复制的亮点。
汇丰等几大IUL完整深度对比表、费率拆解、退保成本、指数细则、投保门槛完整版资料已整理完毕。需要完整对比资料的朋友,评论区留言【51资料】。
-END-