


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
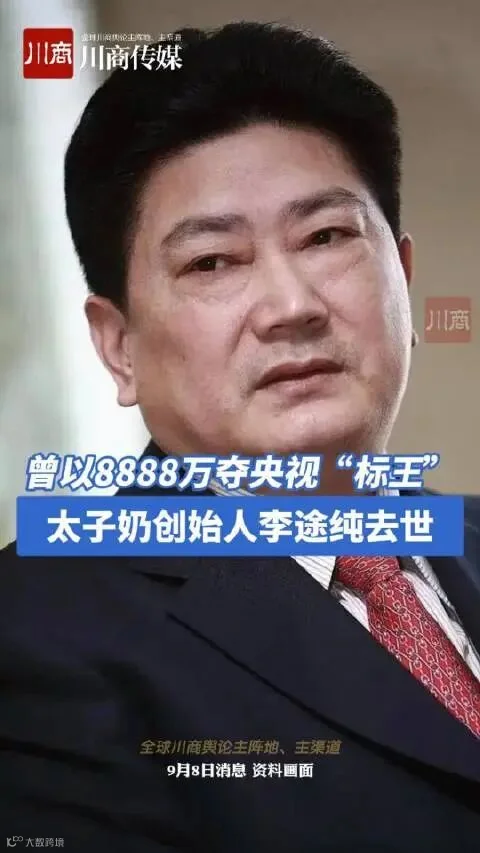
9月8日,封面新闻证实:太子奶创始人李途纯去世。
他儿子李帅向媒体确认的消息。
很多80后、90后应该记得那句广告语:饭前饭后太子奶,天天补充乳酸菌。
李途纯是典型的草莽创业者。
1990年,30岁,揣着300块从国企辞职,南下深圳。
1997年更疯,太子奶全年销售收入还不到500万,他借了20万入场费跑去央视竞标,一开口8888万,拿下标王。
真让他赌赢了。
订单当年破8亿,此后连续6年翻番。巅峰时年销30亿,发酵型乳酸菌市占率超70%,跟伊利蒙牛正面掰手腕。
然后,5年,全没了。
控股权没了,公司破产了,人进去了。出来时,三元和新华联用7.15亿买走了太子奶100%股权,跟他再无关系。
表面看,是输给了对赌。
我做了这么多年境外保险,平时接触最多的就是做实体的企业主。说实话,太子奶这个案子,我复盘过很多次。
对赌只是引爆点,真正致命的,是另外两件事。
-01-
压垮他的不是对赌,是那张连带担保
2007年,太子奶如日中天。
李途纯想上市,引入英联、摩根士丹利、高盛三家投行,拿了7300万美元;花旗牵头6家外资银行,又给了5个亿授信。
对赌条件苛刻:3年业绩增长超50%,投行降股;做不到,李途纯交出控股权。
赌注大,但至少还停在公司层面。
输了,大不了公司给投行,个人还有房子、存款、家人。
真正要命的条款藏在这:花旗那5亿授信是无抵押信用贷,但要求李途纯个人承担连带责任担保。
什么意思?
公司还不上,找你个人要。你名下的一切,都进来。

2008年,三件事同时砸下来:年初冰灾断了物流,9月三聚氰胺砸了整个乳业,紧接着金融危机,花旗第一个翻脸加息30%、要求追加担保。
太子奶把土地抵押过去才5天,它就跑到北京高院起诉了。
后面就是多米诺:
2008年11月,李途纯转让61.6%股权,失去控股。
2010年4月,他公开承诺对太子奶21亿债务终身负责。
2010年7月,因涉嫌非法吸收公众存款罪被批捕,羁押15个月后,检察院不起诉,无罪释放。
无罪,人出来了。
但企业没了,个人信用没了,创业黄金期没了。
出狱后他做卤味、做调味品、和儿子重启乳业、打商标官司,都没能翻身。
这个链条你看清楚了吗?
对赌,输的是股权。
连带担保,输的是个人。
而家企资产不隔离,输的是全家。
-02-
企业主的通病,名下没有一笔“碰不到的钱”
为什么连带担保这么致命?
因为大部分企业主的资产结构,和李途纯一模一样:
✅ 公司股权,自己名下
✅ 房子车子,自己名下
✅ 存款理财,自己名下,还和公司资金混着走
生意顺的时候,这不叫问题。
生意一出事,所有资产串成一串,一锅端。
债权人不关心这钱是不是给孩子留的学费,他只看一件事:法律上能不能追到。
我见过太多企业主,聊天时说“我公司账上还有几千万”,这话在我听来特别悬。
公司的钱,从来不是你的钱。
公司的债,却可能随时变成你的债,只要你签过连带担保。
真正扛得住风险的资产,要同时满足三个条件:
1.这笔钱在法律上不属于债务人名下
2.这笔钱不因企业债务被冻结、被追索
3.这笔钱能定向给到你想给的人
内地能同时做到这三点的工具,说实话不多。房子会被查封,证券账户会被冻结,存款更不用讲。
这就是为什么新加坡这个市场,这几年被高净值企业主盯上了。
-03-
一笔“碰不到的钱”,要趁晴天备好
1、先讲架构逻辑,再说产品
新加坡保险在资产规划里的价值,核心不在收益,在架构。一套设计得当的方案,通常长这样:
① 投保人、受保人、受益人三层分离,保单资产和你的其他资产在法律上切开
② 隔离需求更强的,加一层信托持有,保单连“你名下”都不是

③ 指定受益人直付,理赔不进遗产程序,谁拿多少、什么时候拿,你说了算
④ 新加坡2008年起取消遗产税,保单赔付没有遗产税隐患
⑤ 受新加坡金管局(MAS)监管,独立于内地司法体系
2、产品层面,企业主配置最多的是IUL(指数型万能寿险)
钱挂钩标普500,涨了跟着吃收益,跌了有保底兜着,比如宏利Signature IUL Select III,2008年那种标普暴跌37%的年份,这类保单依然是正收益。
另一头是寿险保额,本身就是给家人的托底。
急用钱时,保单贷款能贷出现金价值的90%,流动性不卡死。

但有三句实话,我必须讲在前面:
第一,资产隔离不是免死金牌。
架构必须早做,在债务风险发生之前。
已经有债务危机再做转移,法律上叫恶意避债,随时可被撤销。
第二,隔离效果高度依赖架构设计。
投保人是谁、资金来源怎么证明、要不要上信托,差一个环节,效果差很远。别照着网上攻略自己乱买。
第三,跨境法律实务复杂。
内地法院的执行、CRS的信息交换,都要在方案里提前评估,个案个案,没有标准答案。
李途纯签那份连带担保是2007年,出事是2008年,中间只有一年。
企业主做资产隔离,最怕的就是等我忙完这阵。
风险,从来不打招呼。
如果你担心家里的资产和企业风险没切开,或者想了解自己的情况适合哪种架构,欢迎评论区聊聊。
-END-
