


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。

有个杭州客户来工作室问我:
"蔡总,我朋友说香港现在有IUL,杠杆比新加坡还猛,是真的吗?"
确实是真的。
大多数人没搞清楚的第一件事:香港去年这批新出的杠杆型IUL指数寿险,门槛是专业投资者,需要提供等值800万币的资产证明。
不符合的朋友,新加坡和百慕大的IUL同样有非常好的选择,不用非挤这条赛道。但如果你符合条件,这三款产品确实值得认真看一眼。
-01-
为什么香港这批IUL最近这么热?
以前内地客户想配200万美元以上的大额寿险,只有两条路:去新加坡或去美国。前者时间成本高,后者更麻烦。
现在香港本地直接能办,这一点就省了很多事。
第二个原因是保费。
同等保额,香港这类指数寿险和香港普通杠杆型分红寿险相比,年保费可以省50%甚至更多。
这不是小数字。
200万美金的保额,省下来的保费可以再配一套资产组合。
-02-
三款产品,各自的逻辑是什么?
目前市面上主要是三家:全美人寿、富卫、万通。
这三款产品都是保底0%,也就是最差情况下指数归零,你的本金不亏。这是IUL区别于直接投资指数的核心保护机制。
我把三款分别拆开来讲。
1、全美人寿 · Opus One
关键词:选择多,有无上限账户,只限专业投资者
全美这款叫Opus One,四个指数账户任选:
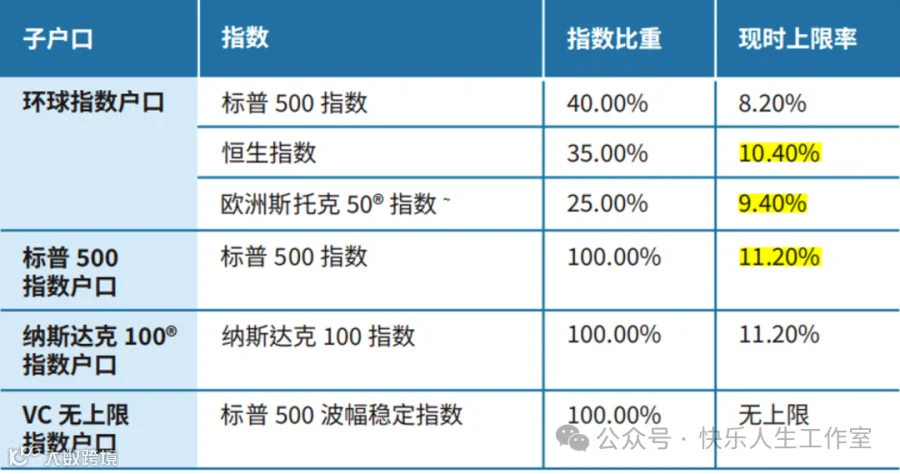
前三个账户逻辑很清晰,有封顶,有保底,指数上涨到多少算多少,超过封顶不计。
VC无上限账户值得单独说一句。
无上限不等于无限涨,它挂钩的是一个波动率控制在10%的标普衍生指数,目标是把波动打平,换来没有天花板。
预估年化7.5%,不算最高,但没有封顶对长期来看有一定想象空间。
全美还有一个我觉得很实用的优势:交费年限可以选25年,市场上其他产品基本10年封顶。
这意味着同样的保额,你可以用更低的年保费来覆盖,把每年的现金流压力压到最小。对于希望低保费、高保额的客户来说,这个选项很难忽视。

2、富卫 · 非凡致富保险计划
关键词:一个指数账户,规则最简单,不纠结
富卫这款产品只挂一个指数,S&P 500 Engle 8% VT Index,同样保底0%、无收益封顶。
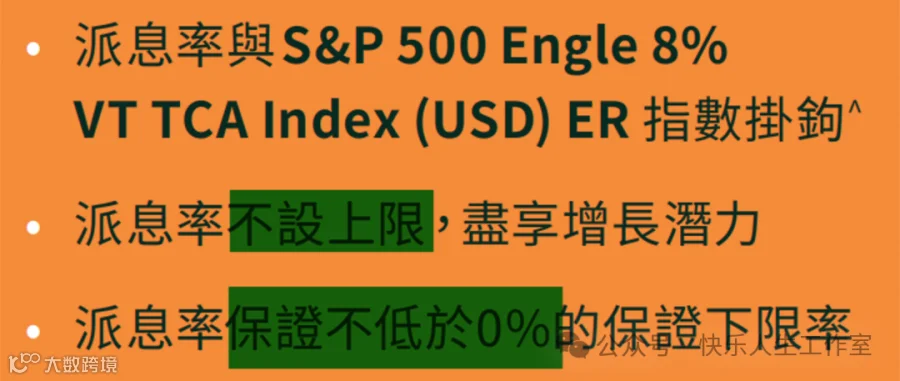
两个预估收益档位:9% 和 7.6%。
实际参考7.6%就够了,9%是较乐观情景下的测算,别拿来做规划基础。
波动率控制在8%,比全美的10%更保守一点,收益预期相应也会平缓一点。
富卫的逻辑适合什么人?
就是不想纠结、不想花时间研究指数的人。
规则清楚:一个账户,一个参考收益,保底不亏,签完就不用管了。
产品的可预期性很高,复杂度最低。
这是它的优点,不是缺点。
3、万通 · 鼎峰指数万用寿险
关键词:有黄金指数,收益有乘数
万通这款最有特色的地方是两个:黄金指数 + 收益乘数。
三个账户:

"收益乘数"翻译成大白话就是:指数年化算出来是10%,乘以112%,实际入账11.2%。
这个机制设计让封顶以内的空间更充分地被利用了,在封顶内部,你能拿到的比同等封顶的产品稍多一点点。
黄金指数账户则完全是另一条逻辑线。
封顶15%,是三款产品里最高的。
黄金和权益市场的相关性低,部分客户会把它当成一个分散配置的工具,不是为了博最高收益,是为了不把鸡蛋放在同一个篮子里。
配不配黄金指数,取决于你对大宗商品资产的看法。
不是对错之分,是配置偏好的差异。
-03-
这三款我怎么看?
1.全美选择最多,也最需要花时间研究。
有无上限账户,有超长缴费年限,适合有研究意愿、或者希望把保费摊到最薄的客户。比如40岁男性,100万美元保额,如果是10年交,每年交费30800美元,杠杆比是9.74倍;20年交,每年只需交20808美元,杠杆比是7.2倍。
2.富卫规则最简,不用纠结。
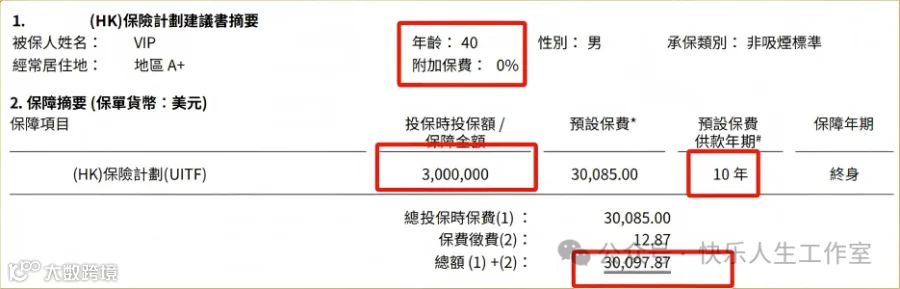
目标客户是"我就想要大额保额,别让我想太多"的人。比如40岁男士,300万美金保额,10年缴费,每年交30098美元,总杠杆比是9.97倍;
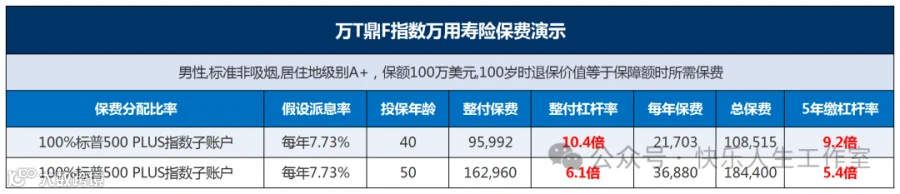
3.万通有黄金指数,有乘数机制,适合已经有了一定美股配置、想用黄金做分散的客户。比如40岁男士,100万美金保额,5年缴费,总杠杆9.2倍;整付,总杠杆10.4倍。
说实话,这三款我目前没有绝对的"最优推荐",因为答案取决于你的年龄、保额需求、缴费能力和配置偏好。
写在最后

IUL它是寿险,不是基金。
买它的核心逻辑是:用相对低的保费,撬起大额身故保障,同时保底不亏,顺带参与指数行情。
如果你买它是为了把它当"理财产品"来算IRR,你可能会失望。
如果你买它是为了给家人留一笔确定的保障,同时希望保费成本别太高,那它值得配置。
配不配、配多少、选哪款,取决于三个变量:你的资产量级、你的保障缺口、你能接受多复杂的产品规则。
-END-