


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
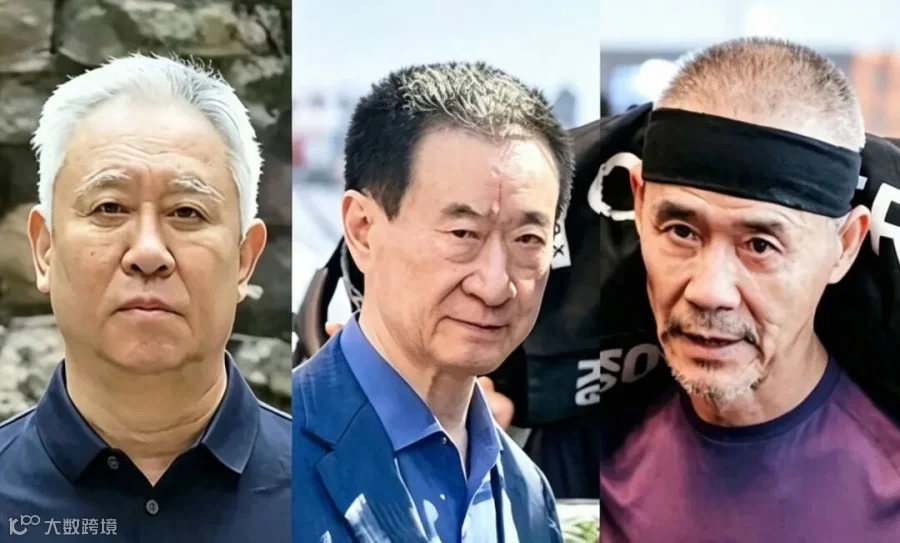
同样是地产大佬谢幕:
王石上个月还在深圳马峦山骑车,14公里,两小时,75岁。
许家印坐在被告席上,八项罪名,当庭认罪悔罪。
三个名字曾经并列在中国地产的黄金时代,现在,一个逍遥,一个喘息,一个服刑。
差的不是运气。
差的是三十年前,各自做的一个决定。
这篇文章想说的就一件事:企业主的退场姿势,是提前三十年决定的。
-01-
王石:当年最“傻”的决定,成了今天最硬的护身符
1988年万科股改,王石干了一件全中国的老板都不会干的事:放弃股权。
公司做到行业第一,自己不当大股东。当年多少人笑他傻:这泼天的富贵,你不要?
到了2017年卸任,他手里只有万科总股本的0.069%。
万科2025年亏了885亿,深铁三年输血335亿,高管接连被查。
可王石呢?
被传了四次“失联”“被抓”,四次都出来辟谣。骑车、健身赛、跟周星驰吃饭,照常过日子。
为什么谣言追不上他?
因为他的个人资产和万科,绑得太浅了。风险都发生在他退休之后,他既不是实控人,也没从万科掏走过巨额利益。
我干了15年,见过太多反着来的老板,公司是我的,我的就是公司的,钱混着用,账混着走。顺风顺水的时候叫魄力,出事的时候叫混同。
切割得越早、越干净,退场越体面。
这句话王石用三十年替大家验证过了。
-02-
王健林:一笔担保,把防火墙自己拆了
王健林其实是三个人里最守规矩的。
不玩高杠杆理财,不搞资金池,老老实实卖资产还债。
财富从巅峰的2150亿,缩到胡润榜上的100亿,蒸发九成。卖楼还债,认赌服输,姿势不难看。
但今年4月,永辉超市向法院申请对他个人强制执行38.6亿。
38.6亿,不是万达的债。

是他个人为公司做连带担保,要掏自己腰包还的。
这一笔意味着法院可以依法查封、冻结、划扣他个人名下的股权、房产、存款。还不上,就可能上失信名单。
多少老板没看懂这个逻辑:你企业的债,本来烧不到你个人,公司是有限责任,这道墙是法律给你的。
可你在担保合同上签字的那一秒,墙是你自己拆的。
去年我一个做建材的客户,给弟弟的公司担保了1000万,签的时候想着自家兄弟怕什么。弟弟公司暴雷,法院第一站就到了他名下。
-03-
许家印:23亿美元的信托,为什么被一锤击穿
这个案例,我建议每一个对离岸架构有兴趣的老板,都仔细看看。
2019年,许家印设立了23亿美元的家族信托。架构是真讲究,离岸公司、海外账户、信托层,教科书级别的排布。

2026年8月,香港高等法院授权恒大清盘人全面接管这个信托。
法院认定:信托的资金来源,是恒大2009到2022年间500多亿的分红,属于欺诈性转移。大白话:这钱本来就该拿去还债,你转进信托的动作本身就不合法。
现在,600亿港元的全球资产被冻结,33家离岸公司被接管,前妻丁玉梅每月生活费被限到2万英镑。
经常有人问我:蔡总,境外信托不是隔离神器吗?
是,也不是。
这话我只跟客户掏心窝子说一遍:架构挡得住风浪,挡不住“这钱本来就不该归你”的追问。
离岸架构要立得住,三个前提缺一不可:来源干净、时机干净、程序干净。许家印栽就栽在,钱是从上市公司层层腾挪出来的分红,且设立时点难以自证清白。
-04-
给企业主的三句大实话
写到这,三个人的对照已经摆完了。
掏三句结论,都是我用15年和无数个案子换来的:
第一句:隔离是晴天修屋顶的事。
企业健康的时候做的规划,叫资产安排。
危机爆发之后做的转移,法律上另有名字:欺诈性转让、拒不执行。
许家印的信托如果是恒大上市初期、公司毫无债务危机时设的,剧本会完全不同。

第二句:能不签连带担保,就别签。
尤其是给关联公司、给亲友签。
每一笔无限连带,都是在自己家的地板上拆洞。
第三句:要配,就趁早、就合规。
这也是我给客户做规划的底层逻辑:在企业经营正常、资金来源清白的时候,用保险这类法律架构把家庭财务和企业经营风险放到不同主体名下,保单指定受益人、权责白纸黑字,确定性写进合同里。
但我把丑话也说在前面:如果你的目的是欠了债想跑,什么架构都救不了你,保单同样可能被法院执行。
写在最后
很多老板总觉得风险离自己很远,等到风波上门才想着搭建防火墙,为时已晚。
资产隔离从来不是危机来临时的救命稻草,而是盛世里留给家人的底线保障。 企业的兴衰有周期,但家庭财富的安全,值得提前布局。
如果你正在考虑家庭资产和企业的风险切割,或者不确定自己适合哪种架构,欢迎评论区聊聊。
-END-