


先给结论:"越来越多高净值家庭从香港走向新加坡和百慕大"这句话,一半是真的,一半是卖你东西的人编的。
真的那一半:确实有家庭在往新加坡走,也有人在看百慕大。
假的那一半:香港没有被抛弃。恰恰相反,它的家族办公室数量,这两年是在涨的。
香港的单一家办(SFO),从2020年的约800家,涨到2025年底的3384家。这是德勤受香港投资推广署委托做的统计,2026年2月发布。原定的目标是2025年底达到200家,实际超了十倍以上。
新加坡呢?2020年不到400家,2025年约1400到2400家(不同口径),涨得更快,没错。
这两个数字是同时在涨的,不是此消彼长。所以真正的问题不是谁取代了谁,而是这些家庭到底在做什么?为什么要同时铺开好几个地方?
我做境外财富规划15年,今天把这件事的底层逻辑讲清楚。
大部分高净值家庭的做法,不是把资产从香港搬到新加坡,是把资产,分散到多个司法辖区。
这些年高净值人群最怕的,已经不是税高不高,而是规则会不会变。
你想想这几年发生了什么:
在这种环境里,把所有鸡蛋放在一个篮子里的风险,比任何时候都大。
一个成熟的高净值家庭,标准打法是三张牌:
-02-
新加坡不是免费的午餐,它这两年还在收紧
不少中介把新加坡讲成门槛低、政策松、随时上车。这是全篇最容易被误导的地方。
2023年8月,新加坡爆出30亿新元的特大洗钱案。这件事直接改变了新加坡的监管姿态。2025年8月1日,新加坡金管局发布Notice CMG-N06,全面收紧家办合规要求。
2026年6月15日,修订后的家办框架正式生效。而且从2025年1月1日起,13O和13U这两个税收优惠计划的门槛已经提高了:
13O计划:申请时最低资产管理规模2000万新元;至少雇佣2名投资专业人员,其中1名不能是家族成员;每年本地业务支出至少20万新元。
13U计划:门槛更高,最低5000万新元;至少3名投资专业人员;每年本地支出至少50万新元。

还有一条资本投放要求:必须把管理规模的10%(或1000万新元,取低者)投到新加坡本地认可的投资里。
新加坡要的不是你的钱,是你的人、你的团队、你的消费、你的投资活动,都要真实地在新加坡。它是明码标价、要真金白银投入的,门槛不低,而且还在往上走。
-03-
百慕大:一个完全不同的答案
很多人把百慕大和香港、新加坡并列,当成另一个离岸选择。
香港和新加坡擅长的是什么?管理资产,账户、投资、交易、资金流转。
百慕大擅长的是什么?保护结构。
这个区别,用一句话就能说清:前两者解决钱放哪儿,百慕大解决钱怎么装。
百慕大这几年在高净值人寿保险领域的位置,它有几个别的地方给不了的东西:
第一,独立的监管体系。
百慕大金融管理局(BMA)监管,独立于传统银行体系,在国际上认可度高。
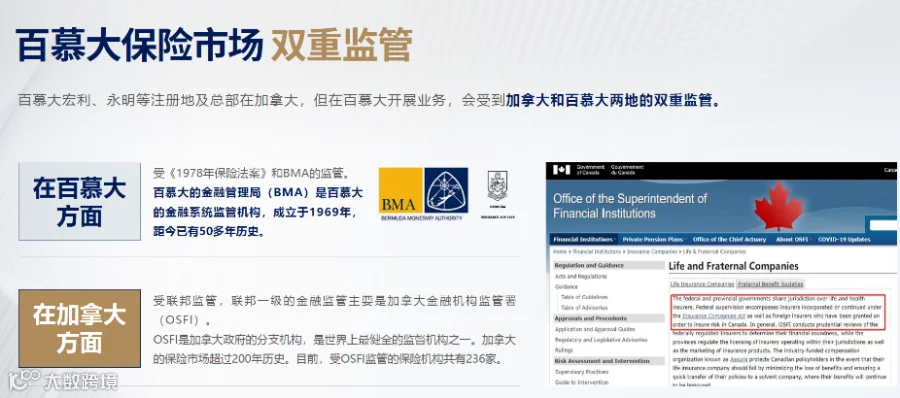
第二,能承接的保额上限高。
因为再保险市场发达,百慕大保单最高保额可以做到2亿美元以上。这是很多超级富豪看中它的直接原因。
第三,结构上的隔离能力。
百慕大保单通常通过保险公司设立的信托结构来持有,加上受百慕大当地法域管辖,如果第三方想动这份保单,得走百慕大的司法程序。成本和难度,都跟直接在银行账户上划走,完全不是一个量级。
第四,也是最重要的:它已经不只是产品,是结构。
传统理解里,保险是一个产品。但在百慕大这套体系里,保险是一个结构工具:可以预先设定财富分配路径、可以控制资金释放的节奏、可以安排跨代传承、可以在合规前提下保留更高的私密性。
所以,香港、新加坡、百慕大,这三者的关系不是三选一,是各管一段。
别问哪个地方好,先问自己三个问题:
第一个问题:你要解决的是钱在哪,还是钱怎么装?
如果你的需求是跨境资金流转、企业出海结算、投资通道,那香港和新加坡是你的答案。如果你的需求是资产隔离、跨代传承、结构保护,那你要看的是百慕大这类结构型工具,以及新加坡、香港本地的信托和保险架构。
第二个问题:你愿意为合规付多少成本?
新加坡现在的逻辑很清楚:要优惠,就得有真实的人员、真实的支出、真实的本地投资。香港的门槛相对友好,但也在往规范化走。
第三个问题:你的家庭,现在是"几个人、几代人的事"?
如果你是一代创富、孩子还小,重点在结构化:把架构搭起来。如果你已经面临二代接班、家庭成员分散在多个国家,重点在治理:谁决策、谁受益、怎么传承。
这两种需求,对应的方案完全不同。财富管理的核心问题,已经从放在哪里,变成了怎么构建。
我整理了一份跨境财富架构三地对照表:香港、新加坡、百慕大各自解决什么问题、门槛和要求是什么、适用哪些家庭、以及最容易被中介混淆的五个概念。评论区留架构,我发给你。
#香港家族办公室 / #新加坡办13O13U / 百慕大保险 / 资产配置结构 / 离岸财富规划