
大数跨境

50万撬动500万保额!香港IUL真相:一半人只看懂了收益,漏了风险

50万撬动500万保额!香港IUL真相:一半人只看懂了收益,漏了风险 快乐人生工作室
2026-09-25
2
导读:大家好,我是蔡哥。今天是中秋佳节,祝福所有的客户以及朋友节日快乐!
大家好,我是蔡哥。
今天是中秋佳节,祝福所有的客户以及朋友节日快乐!

2025年,香港保监局把指数型万能寿险IUL,正式纳入监管框架,同时划下一道门槛:800万港元流动资产的专业投资者。
闸门一开,全港保险公司排队上桌,每家打的牌还都不一样。想配香港IUL美元保单的人,第一件事不是选产品,是看懂整个棋盘。
今天我把市场摊开讲:谁在卖、卖什么、数据到什么水平、哪张牌适合你。


01
香港保险170年,IUL却是个"新户口"
香港保险业做了170年,分红储蓄险是全球公认的强项。
但IUL这条线,香港一直不是先行者,美国1997年就发明了它,新加坡和百慕大做了十几年,香港是2025年监管落地后,才算正式给这类产品上了户口。
为什么偏偏是现在?两个原因。
一是高净值家庭的美元资产需要新容器。
二是内地客户的美元配置比例,正从过去的15%-20%往25%-30%走。需求先行,产品跟上,监管补票,这就是香港IUL在去年集体冒头的完整逻辑。


02
钱交进去之后,发生了什么
把机制讲透,后面的横评才有意义。
IUL的底层结构,一句话:本金买美债,利息买期权。
典型设计里,约95%的保费进入固定账户,保险公司拿去配置长期债券,这部分负责兑现0%的收益保底;剩下约5%相当于债券利息,用来购买挂钩股指(主要是标普500)的看涨期权,这部分负责博取上涨收益。
市场暴跌,期权归零,但债券底层还在,所以指数账户当年记0%,本金不因指数下跌而亏。市场大涨,期权行权,你拿到收益,但有封顶(Cap)。
收益怎么结算?
主流是点对点,只看起跑线和终点线,中间涨过多少、跌过多少都不算。2025年4月到期的那批指数段就吃了这个亏:中间那一年美股不是没涨过,但结算日碰上回调,只能按终点算。
IUL不是指数基金,是一套带保险结构的账户规则。


03
寿险进化史:IUL站在哪个位置
单看IUL没感觉,放进寿险家族的进化链里看,位置一下就清楚了:
看明白了吗?
IUL卡在确定和进攻中间,下跌有保底托着,上涨有封顶着,还叠着寿险的身故杠杆。这个位置,分红险和投连险都替不了。

04
新加坡四款主力横评:2025年实盘数据说话
IUL市场,宏利、永明、全美、友邦这四款是绕不开的主力。
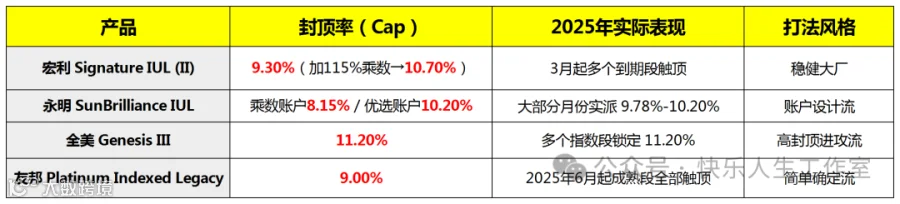
截至2026年5月,四家披露到2025年12月附近的派息数据是这样的:
几个值得单独说的点。
1、全美的11.20%是全场最高封顶。
2025年它多个指数段的实际派息直接锁在11.20%,在美元低风险配置里,这个年度结算数字确实能打。但封顶高只是上限,你还要看自己的承受度能不能匹配它的产品结构。
2、宏利是稳中叠杠杆的打法。
基础封顶9.30%,加选115%绩效乘数后,触顶月份实际到手10.70%。2024年4月那段指数只涨5.52%,乘数后宏利照样给到6.35%。
注意这个细节:指数表现平庸的年份,乘数能把收益往上托一把。这就是它对保守型大额客户的吸引力。
3、永明玩的是账户设计。
乘数账户的Cap写着8.15%,但2025年大部分月份实际派息9.78%;优选账户更是常年在10.20%。机制灵活意味着上限和玩法都多,但也意味着你得看得懂账户切换,否则就是拿着一手好牌不会打。
4、友邦最直白。
封顶9.00%,涨得少按实际涨幅,涨得多拿9%。没有花哨机制,适合不想研究、只求确定的人。
2025年4月到期段(对应2024年4月进场的资金),四家的派息分别是友邦3.16%、宏利5.52%、全美5.52%、永明5.52%-6.62%,数字高度接近。
这恰恰说明IUL不是保险公司想给多少给多少,它有合同规则,跟着指数走。该高就高,该低就低,这是这类产品比分红险"黑箱"更让人放心的地方。


05
香港万通APEX:把底牌亮得最彻底的一款
万通鼎峰指数万用寿险(APEX)值得单独讲,因为它的费用和情景演示披露得最全,正好拿来看懂IUL的全貌。


账户结构:1个固定账户+3个指数账户
  • 固定账户:保证最低派息率1.50%
  • 标普500 Plus账户:上限率10.00%,绩效乘数112%
  • 纳斯达克100 Plus账户:上限率10.00%,绩效乘数115%
  • 标普高盛黄金指数账户:上限率15.00%,绩效乘数100%
一个40岁标准非吸烟男性的真实样本:趸交467,555美元,锁定500万美元身故保额。不到50万美元换500万保额,这就是IUL的身故杠杆,也是它区别于一切投资品的根。
中情景(固定账户4%、三个指数账户派息6.8%-8.4%)下:第7年回本,第20年账户价值约为本金2倍,第30年约3倍,IRR维持在4%-5%,身故保障终身500万美元。
但我更想让你看低情景。
固定账户只给保证的1.50%,三个指数账户全部0%派息,前30年身故保障还是500万美元,但第35年起保单价值归零。
这是所有IUL销售都不会主动翻给你看的一页。指数长期低迷、费用持续在扣,保单是会段单的。
费用也摆出来:保费行政费约6%、账户价值费1.2%、保险成本按月扣、15年内退保有退保费用。

06
香港其他几张牌:各有各的打法
除了上面五款,香港市场还有几家在打差异化:
  • 苏黎世打月度锁定:首创按月锁定收益的机制,解决"年底回吐"这个指数产品的老痛点,保守型客户优先看这张牌。
  • 保诚打无封顶:挂钩优化波控指数,不设传统Cap。听起来激进,实际上是靠波动控制指数本身来控风险,适合真看懂波控逻辑的人。
  • 周大福人寿打传承杠杆:身故杠杆在行业内属于领先梯队,核保政策也相对宽松,给后代留大额身故金的家庭重点看。
  • 富卫打灵活:支持多元货币转换,核保流程简单,适合现金流不稳定、要留操作余地的企业家。
写在最后
这几家公司有多种打法,没有最好,只有匹配:
  • 要品牌和稳定感 → 宏利Signature IUL (III)
  • 要最高封顶、能接受进攻结构 → 全美Genesis III
  • 看得懂账户机制、愿意管理 → 永明SunBrilliance III
  • 要简单确定、不想研究 → 友邦Platinum Indexed Legacy
  • 要指数分散(美股+纳指+黄金) → 万通APEX
  • 极度厌恶中途回撤 → 看苏黎世的月度锁定
  • 纯传承导向 → 重点比周大福的杠杆
香港IUL才刚起步,新加坡和百慕大做了十几年,产品线和承保经验都更厚。同一笔预算,是买香港的新户口,还是新加坡的老字号,这个对比本身就该做。
这不是看一篇文章就能定的事,年龄、健康、缴费结构、指数配比,每个变量都影响最终方案。IUL方案定制,可以评论区交流。
-END-

【声明】内容源于网络
0
0
快乐人生工作室
1234
内容 3162
粉丝 0
快乐人生工作室 1234
总阅读18
粉丝0
内容3.2k