


大家好,我是蔡哥。
拥有15年境外保险实操经验,已为上百位企业主、高净值客户完整落地跨境保单规划。
先说一个没人愿意在签单前提的问题
客户坐在我对面,方案讲了两个小时。临走前他问了一句:"我孩子现在8 岁,这张保单是留给他40岁用的。到那时候,我该找谁?"
因为一张大额保单的合同期动辄四五十年,而给你签单的那个人、那家公司、那个团队,大概率不会陪你走完全程。
这个系列文章的前几篇,我讲的是产品、规则、税务、风险边界。这一篇讲一个更朴素的问题:这套东西签完之后,靠谁维护。
-01-
一个被说反了的常识:投顾离职,保单不会失效
先消除一个焦虑。
很多人一听说服务我的理财顾问离职了,第一反应是保单是不是废了。
不会。保单是你和保险公司之间的合同,顾问只是中间人。 顾问离职、跳槽、转行、出国,甚至离世,保险公司对你的合同义务一个字都不会变。
真正会失效的保单,只有一种情况:你自己没交保费。
所以"孤儿保单"这个词听起来吓人,但它不等于失效保单。它指的是原来登记的业务人员已离职,短期内没有指定专人跟进。
真正的麻烦不在合同层面,而在三件很具体的事上:
- 没人提醒你续期缴费,这一条才是真实风险
-
没人定期告诉你保单条款有没有更新、分红实现率怎么样
-
真到了理赔,你要自己跟客服来回沟通,跨境的话更麻烦
保单不会因为人走了而失效,但会因为你忘了缴费、或者出事时找不到人而受损失。
-02-
现在讲这一篇真正要说的问题
上面那些还是个人顾问层面的。跨境保单有一个更结构性的隐患。
香港保监局在一份给业界的通函里,讲过一段我认为每个内地客户都该读的话。
保监局说,在查察和乔装客户行动中,持续发现某些持牌保险经纪公司的业务模式,明显依赖没有牌照的转介人去做受规管活动,也就是实际在跟客户讲产品、给建议、促成成交。
具体做法是:把90%以上的佣金支付给转介人,以此激励他们去做实质销售。
保监局的原话写得很不客气,我直接引用:
这变相使经纪公司本身的业务从本来该向客户提供适当的保险建议,变成了仅用于接收转介人招来的保险申请的运输带和橡皮图章,并作为邮箱将这些申请提交给保险公司。
这段话指出三个后果,每一条都指向保单的有效性:
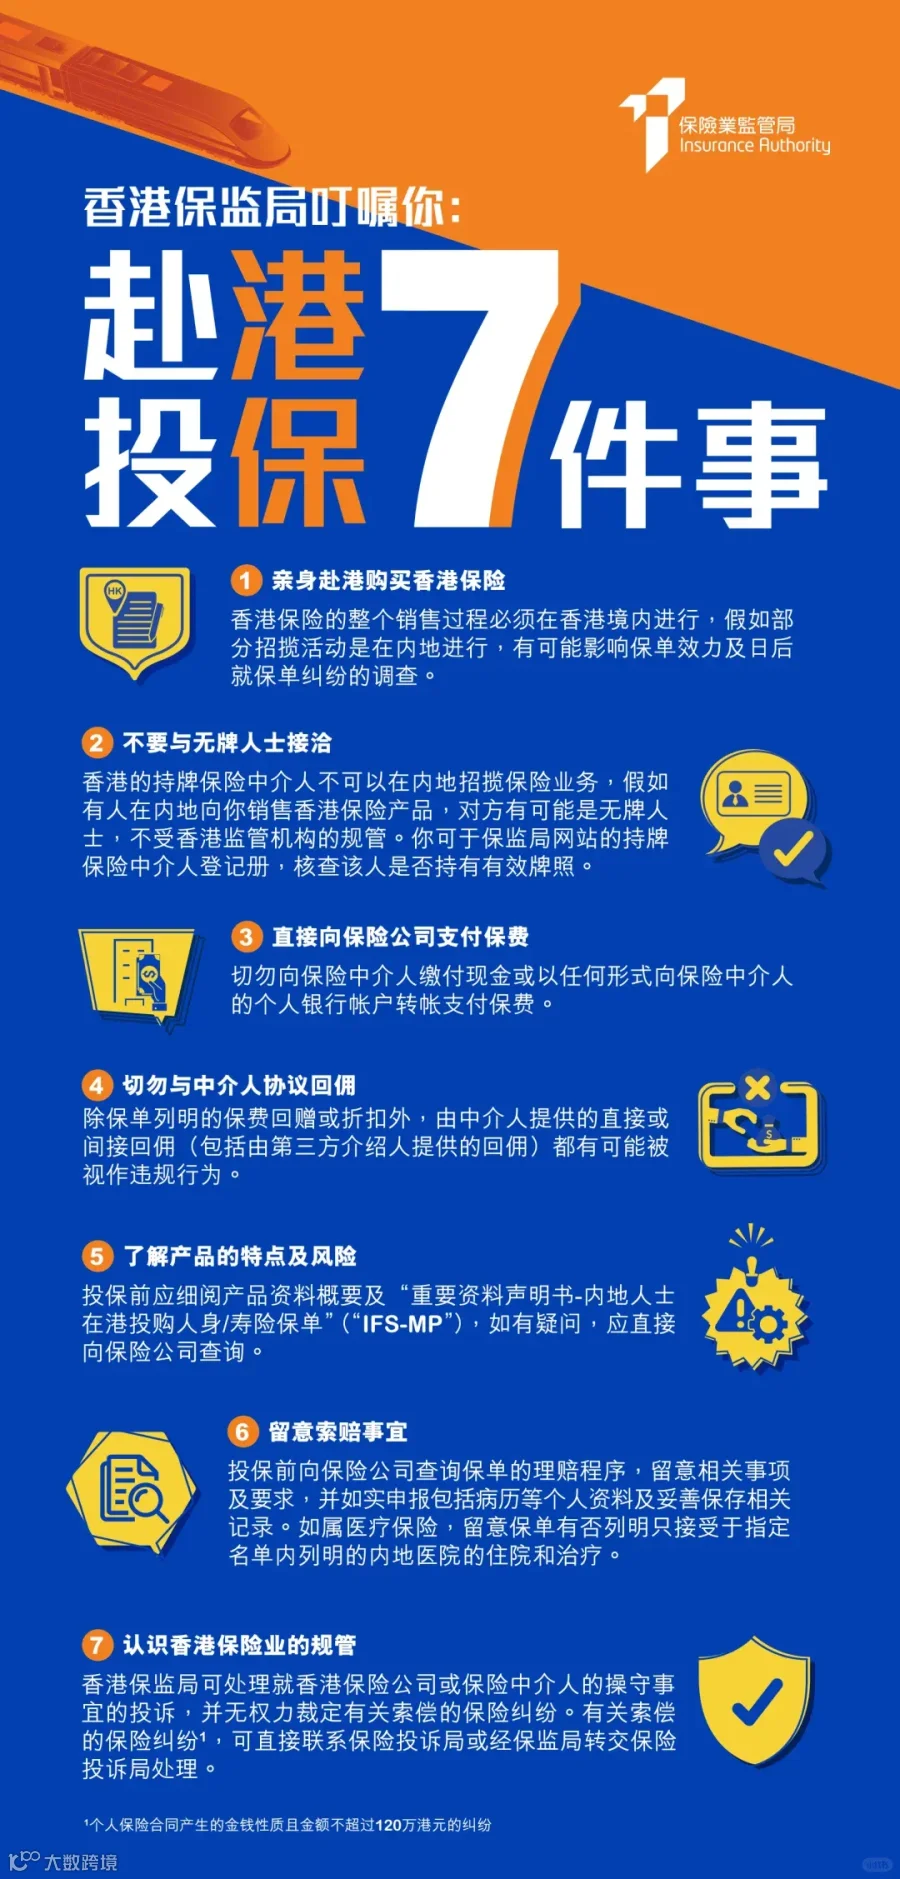
而无牌销售在香港是刑事罪行。
根据《保险业条例》,一经定罪,最高可判处监禁两年及罚款100万港元。2024年4月,保监局已与廉政公署采取联合行动,搜查了持牌经纪公司及转介人公司的办公室。
这件事跟读者的关系是什么?
如果你的保单是通过一个没有香港牌照的朋友的朋友买的,那你买的可能不只是一张保单,还有一段将来很难追索的关系。
-03-
一个有说服力的数字
香港保监局数据显示:内地客户的保费贡献占比,已从十年前的20%升至近27%。
近三成,这是一个巨大的存量。
这些保单的服务年限是几十年。而其中一部分,是通过流动性极高的渠道卖出去的。
有一类情况现在正在变多:近年涌入港险行业的优才、高才从业者,如果续签失败或转行离开,就会制造新的孤儿单。
这不是谁不负责任。这是行业结构决定的,佣金集中在头几年,后面几十年的服务缺少直接经济激励。任何人都有可能离开。
-04-
信托把这个问题接走了,但不是全部
很多客户听到这里会说:那我用信托不就行了?受托人是机构,不会离职。
这个方向是对的,但要想清楚为什么。
信托制度确实内置了连续性安排。依据《信托法》,信托设立后,不因委托人的死亡、丧失民事行为能力、破产而终止,也不因受托人的死亡、解散、破产、辞任或被解任而终止。受托人不能履职时,按信托文件规定的办法选任新受托人。
这就是信托被叫时间容器的原因,它把具体某个人换成了一套规则加一个机构。
但机构也会出问题。
所以在做较长期的安排时,有三个设计点值得确认:
一是受托人优先选法人主体,不是自然人。大型信托公司、银行信托部可以持续存续;自然人受托人寿命有限。
二是设立保护人或家族委员会。他们的作用是:在受托人失职、法律重大变化、家族需求调整时,有权解任和更换受托人。这个权力要有,而且要写清楚触发条件和决策程序。
三是提前约定继任流程。受托人变更时,信托财产怎么交接、过渡期谁负责,这些要在文件里写明白,不要等到出事那天再讨论。
注意:这三条需要主动设计。
-05-
那实际该怎么做
给四条,按优先级排。
第一,先查牌照,再谈产品。
香港保监局官网有公开的持牌保险中介人登记册。
查公司,不查个人品牌。很多人核对的是我认识的那个人的名片,但该查的是他所属机构有没有牌照、牌照类别是什么、有没有监管处分记录。
如果是信托环节,查公司注册处的TCSP牌照登记册。无牌经营信托或公司服务业务在香港是刑事罪,最高罚款10万港元及监禁6个月。
第二,问清楚这个团队有几个人。
只有一个顾问在服务你,他就走的那一刻你没人了。要问的是:这个机构怎么安排人员接替?有没有团队协作机制?
第三,把关键文件拿到自己手里。
保单号码、合同、缴费记录、受托人联系方式、保险公司的官方服务热线和邮箱。不要只存在顾问的微信里。 将来第一通电话,你打给保险公司,不是打给某个人。
第四,保单放一段时间,做一次体检。
不是看收益,是核对三件事:受益人信息有没有过期(离婚、再婚、添了孩子都可能需要改)、联系方式有没有更新、缴费安排还顺不顺。
第二条尤其容易被忽视。很多孤儿单的起点不是顾问离职,是保险公司联系不到你。
写在最后
回到开头那个问题:这张保单留给孩子40岁用,那时候该找谁?诚实的回答是:你不该把答案寄托在某个具体的人身上。
产品比的是条款,服务比的是找得到谁。
前几篇讲了很多"怎么选对产品",这一篇想说的是,一张好保单,如果没人维护,会慢慢变成一个麻烦。
所以下次见顾问,除了问收益,加一个问题:万一你不在这一行了,我还能找到谁?
愿意正面回答这个问题的人,通常也会把你的保单管得久一点。
如果你想查牌照、看保单或保全文件这类事情,也可以直接问我怎么查。评论区聊聊。
#香港保险顾问离职怎么办、#孤儿保单是什么意思、#如何查询香港保险牌照、#香港保险转介人风险、#香港保单无牌销售、#保单服务断层、#跨境保单怎么维护、#信托受托人更换
-END-