


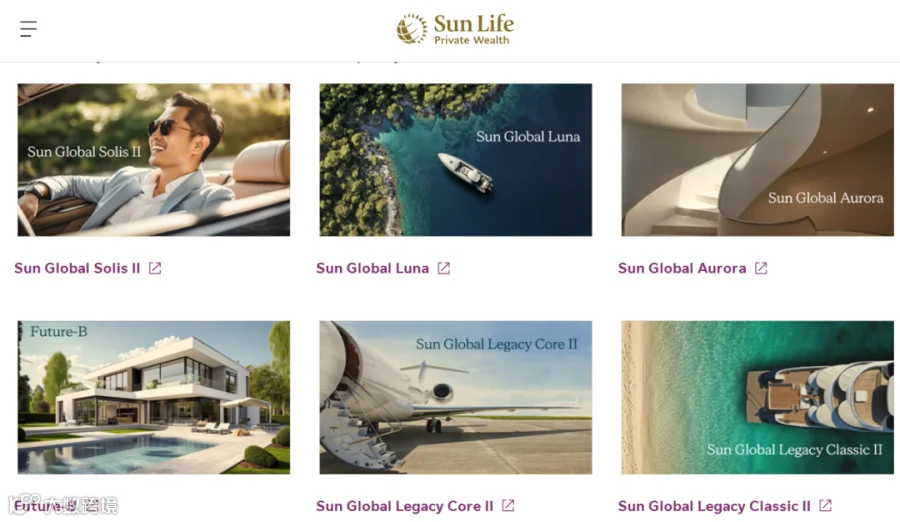
面对顾问列出的六款英文产品名称,许多高净值客户常感到困惑:这些产品均主打传承与大额保单功能,但核心差异究竟何在?
多数讲解往往陷入条款与收益演示的细节堆砌,导致听众难以抓住重点。事实上,这六款产品的本质区别仅在于一点:你将“不确定性”交给了谁承担。

-01- 厘清脉络:永明百慕大产品的三层架构
永明人寿在百慕大开展高净值保险业务已逾30年(始于1996年)。尽管产品线丰富,但其官方分类仅归结为三类:万能寿险、指数型万能寿险(IUL)和分红终身寿险。
这三类产品的核心差异,并非优劣之分,而是风险承担主体的不同:
类别 |
收益来源 |
不确定性承担者 |
保证型(非分红终身寿) |
保险公司保证承诺 |
保险公司 |
指数挂钩型(IUL) |
挂钩指数表现 |
市场(设有保底机制) |
分红型(分红终身寿) |
分红基金投资表现 |
分红基金(非保证) |
-02- 第一层:保证型——不确定性由保险公司承担

代表产品:Sun Global Luna、Future-B
这两款均为非分红终身寿险(Non-Participating Whole Life)。其核心价值在于“保证”,而非依赖投资收益。
- Sun Global Luna(2024年8月推出):以强保证基础为特色,附加非保证保单增额。其显著优势在于无需医疗及财务核保。
- Future-B(2021年4月推出):提供年度增额和最终增额两种机制以提升身故赔偿,并设有多重保证利益选项及缴费期选择。
此层级的核心考量指标是“保证额度”。由于卖点在于确定性,演示利率等非保证因素并非重点。
适用人群:极度关注身后资产确定性,希望生前即可明确知晓理赔金额的客户。
-03- 第二层:指数挂钩型——不确定性由市场承担,但设底线
代表产品:Sun Global Solis II、Sun Global Aurora
这两款属于指数型万能寿险(Indexed Universal Life, IUL)。其运作机制为:指数上涨则跟随获利(有上限),指数下跌则不亏损(有0%地板保护)。
- Sun Global Solis(2021年12月):支持灵活缴费,提供三种封顶率(Cap Rate)策略选择,含2%累计保证及保证最低利率。保单周年日后可进行贷款或部分退保,并提供免费的成本平均法(DCA)服务。
- Sun Global Aurora:设计简约透明,主打保证承保,免体检。
评估此层级需关注三个参数:封顶率(Cap)、参与率(Participation Rate)和保底(Floor)。其中,0%保底意味着即便指数大跌,账户当年结算收益为0,不会倒扣本金。
注意:0%保底仅保护指数收益结算部分,保单每月仍需扣除成本。若市场长期低迷,现金价值仍可能因扣费而下降。
适用人群:能接受收益有上限,但无法承受本金大幅回撤的稳健型投资者。
-04- 第三层:分红型——不确定性由分红基金承担
代表产品:Sun Life Zenith Bermuda
2026年9月29日,永明宣布成立新子公司 Sun Life Bermuda Limited,专门运营分红产品。首款分红终身寿险由永明资产管理共同开发。

分红型产品通过分红基金分享保险公司的投资成果。该基金投资范围广泛,涵盖私募信贷、基础设施、房地产、固定收益及公开股票。其中,私募信贷和基础设施是普通投资者难以直接触及的优质资产类别。
由于分红是非保证的,基金的投资表现直接决定最终收益。资产类别越多元,长期潜力越大,但波动性也相应增加。
关键指标:关注分红实现率的历史数据。
适用人群:希望分享更广泛资产类别长期红利,并能接受一定不确定性的客户。
-05- 深度解析:为何永明要分立两个主体?
主体 |
业务范围 |
加拿大永明人寿(百慕大分公司) |
非分红寿险解决方案(1996年至今,30年历史) |
永明百慕大有限公司(2026年新设) |
分红产品 |
永明并未将分红业务并入运营30年的老主体,而是专门设立新公司,原因在于两类业务的资金性质截然不同。
分红资金进入独立的分红基金,其投资表现直接关联保单持有人利益,需要独立的资产负债管理、投资策略及会计处理。若混合经营,风险极易相互传导。
主体分离的本质,是实现两类保单持有人利益的物理隔离。对于长期持有的保单而言,这种风险隔离机制的重要性远超微薄的演示收益差异。
据悉,这家新公司于2026年9月28日获得标普AA评级(长期发行人信用+财务实力),展望稳定。
-06- 决策指南:如何选择合适的产品类型?
回归实际需求,建议通过以下三个问题进行自我审视:
问题一:我更看重“确定的数字”还是“潜在的更高回报”?
- 追求确定性的,选择保证型。
- 追求潜在高回报的,考虑指数型或分红型。
问题二:我能承受多大的波动?
- 完全不能接受账面波动 → 保证型。
- 能接受收益封顶,但拒绝本金回撤 → 指数挂钩型。
- 能接受结果不确定,以换取更广资产配置 → 分红型。
问题三:我配置这份保单的根本目的是什么?
永明官方明确其目标客群为企业主、高管及财富继承人,主要解决五大需求:
值得注意的是,第3项和第5项属于结构性需求,而非单纯的增值需求。因此,选品逻辑应逆向推导:先明确待解决的问题,再匹配对应的产品层级。若顺序颠倒,容易陷入无意义的收益比较。

结语
本文所述三类产品的具体条款参数(如投保年龄、最低保额、封顶率、保证利率等)请以官方产品手册为准。
此外,Legacy Core II 和 Legacy Classic II 作为传承导向产品,未纳入上述三层归类推测。最终的产品选择,应基于个人的资产结构、家庭状况、税务身份及真实需求综合判断。
#永明百慕大 | #百慕大保险 | #分红终身寿 | #指数型万能寿 | #非分红终身寿