关注优贲财税有助于升职加薪噢!
案例基本情况

(图中“销量”即“销售额”)

大家猜一猜,616万的利润增长,来源于什么?
我想大家肯定会想到,肯定是销量增加了呗,但实际上销售额增加了仅550万,而且还是含税的;
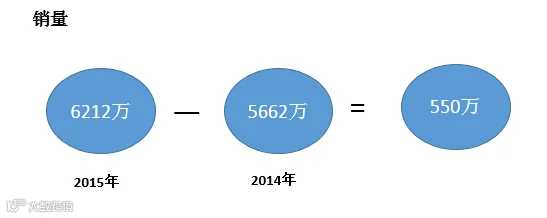
(图中“销量”即“销售额”)

那么增量利润的驱动因素在哪呢?下面我就把最重要的一部分给大家详细分享一下,也就是销售活动的三个维度,即产品、客户、销售人员。
产品维度
我们通过设计产品毛利贡献分析表,将公司现有产品前期的数据整理后,按照毛利贡献率进行产品排序,共有44个产品,同时附带穿透查询功能,可以分析同类产品、单个产品的本期和上期的对比及本期的趋势变化、销售占比情况等信息。

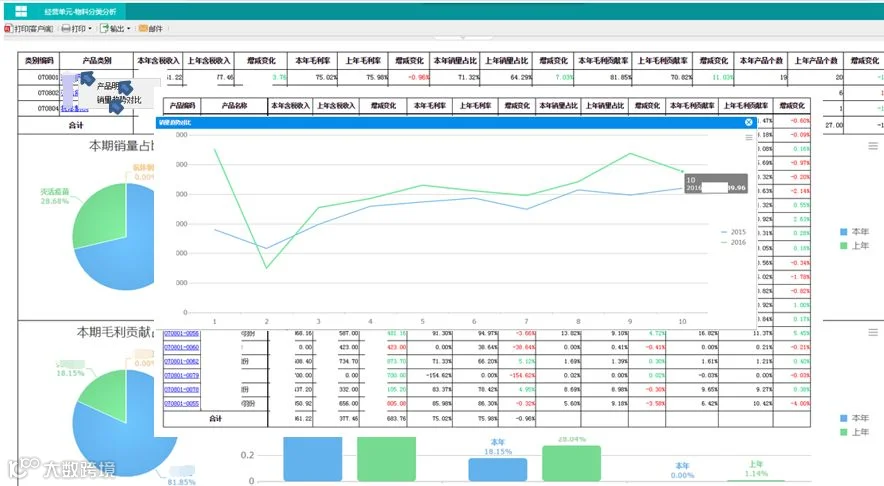
不看不知道,一看吓一跳,其中有十几个产品的毛利率竟然是负的。这里有深层次的原因,即我们的国情就是大部分总经理都是由销售人员过来的,他们眼中只有销量!销量!销量!总经理们认为,产品只要卖出了就赚钱,实际情况却令人咂舌!

结合着这张产品的波士顿矩阵图,大家可以清晰地看到,剔除明星产品后,我们有93%的产品年销售额都集中在0-300万这个区间内。
链接:波士顿矩阵由美国著名的管理学家、波士顿咨询公司创始人布鲁斯·亨德森于1970年首创。波士顿矩阵认为,一般决定产品结构的基本因素有两个:即市场引力与企业实力。这两个因素相互作用,会出现四种不同性质的产品类型,形成不同的产品发展前景:①销售增长率和市场占有率“双高”的产品群(明星类产品);②销售增长率和市场占有率“双低”的产品群(瘦狗类产品);③销售增长率高、市场占有率低的产品群(问题类产品);④销售增长率低、市场占有率高的产品群(现金牛类产品)。
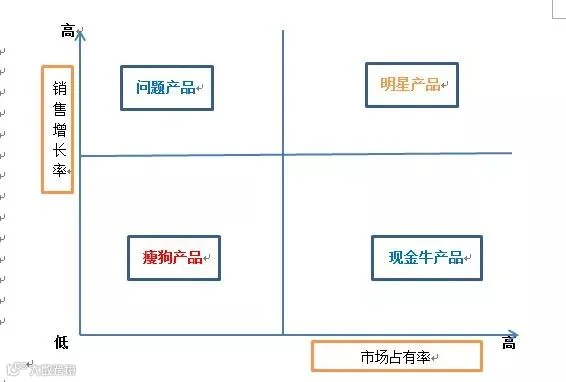
依据这些数据基础,我们和销售人员、生产等人员沟通后,为决策层提供相关建议如下:
利用“奥卡姆剃刀定律”,手起刀落,“看情况”,将排名靠后的、不给公司产生价值的产品砍掉;当然,如有某两种产品是捆绑销售或者其他特殊情况的,就得保留。比如,你卖给某客户有A、B两种产品,其中B产品是为了搭配A产品销售的,或者客户买了A产品才能要B产品。
“如无必要,勿增实体”,即产品专注,把精力放在你最该干的事情上!
力推高毛利产品(集团专用/大剂量),也就是说,公司的资源是有限的,应把有限资源集中在高毛利产品上。
有竞争力的产品提价,从而加强盈利能力。
效果一:2015年,该企业产品个数由44个,精简为32个。2016年,持续改进,该企业产品个数精简至30个。

效果二:高毛利的产品销售占比提高4.9个百分点。
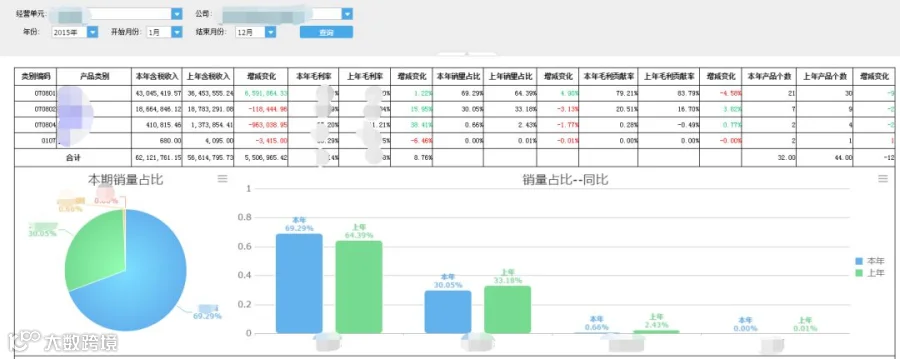
(图中“销量”即“销售额”)
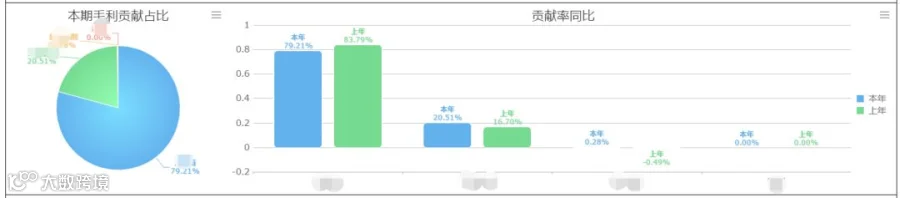
效果三:大家先看一下我们刚才提到的上期总产品中93%产品2014年的波士顿矩阵分布图,即分析年销售额在300万区间以内的产品,其中,年销售额在200万-300万区间的,有2个产品;100万-150万区间有6个产品。
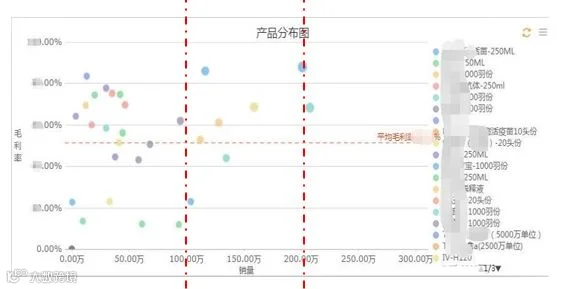
对比2015年同期年销量300万的的产品波士顿矩阵图,200万-300区间,产品由上期的2个变为3个,且明显向右移动,这说明销量增加,成为这个300万区间内的明星产品;100万-200万区间呢,虽然还是6个产品,但是坐标均向右移动,销量增加了。同样的0-100万区间也有所变化,这就说明了,虽然产品种类减少了,但是产品集中度却进一步提高了。

📶 来源 | CFO发展中心,作者:张传彬先生,优贲财税整理发布。【尊重原创,若涉及版权请联系删除】

-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
优贲财税
有效解决企业财税供应商选择难题!
优贲——最精准的财税服务筛选管家