


关注优贲财税有助于升职加薪噢!
李绍蓬
CGMA会员
世界500强企业财务总监
我们是CGMA(全球特许管理会计师)会员,在财务会计即将被自动化和人工智能等取代的今天,我们愿意将我们在管理会计中多年的实操干货分享给你。希望可以和你一起提升自身的价值、财务的价值、组织的价值!
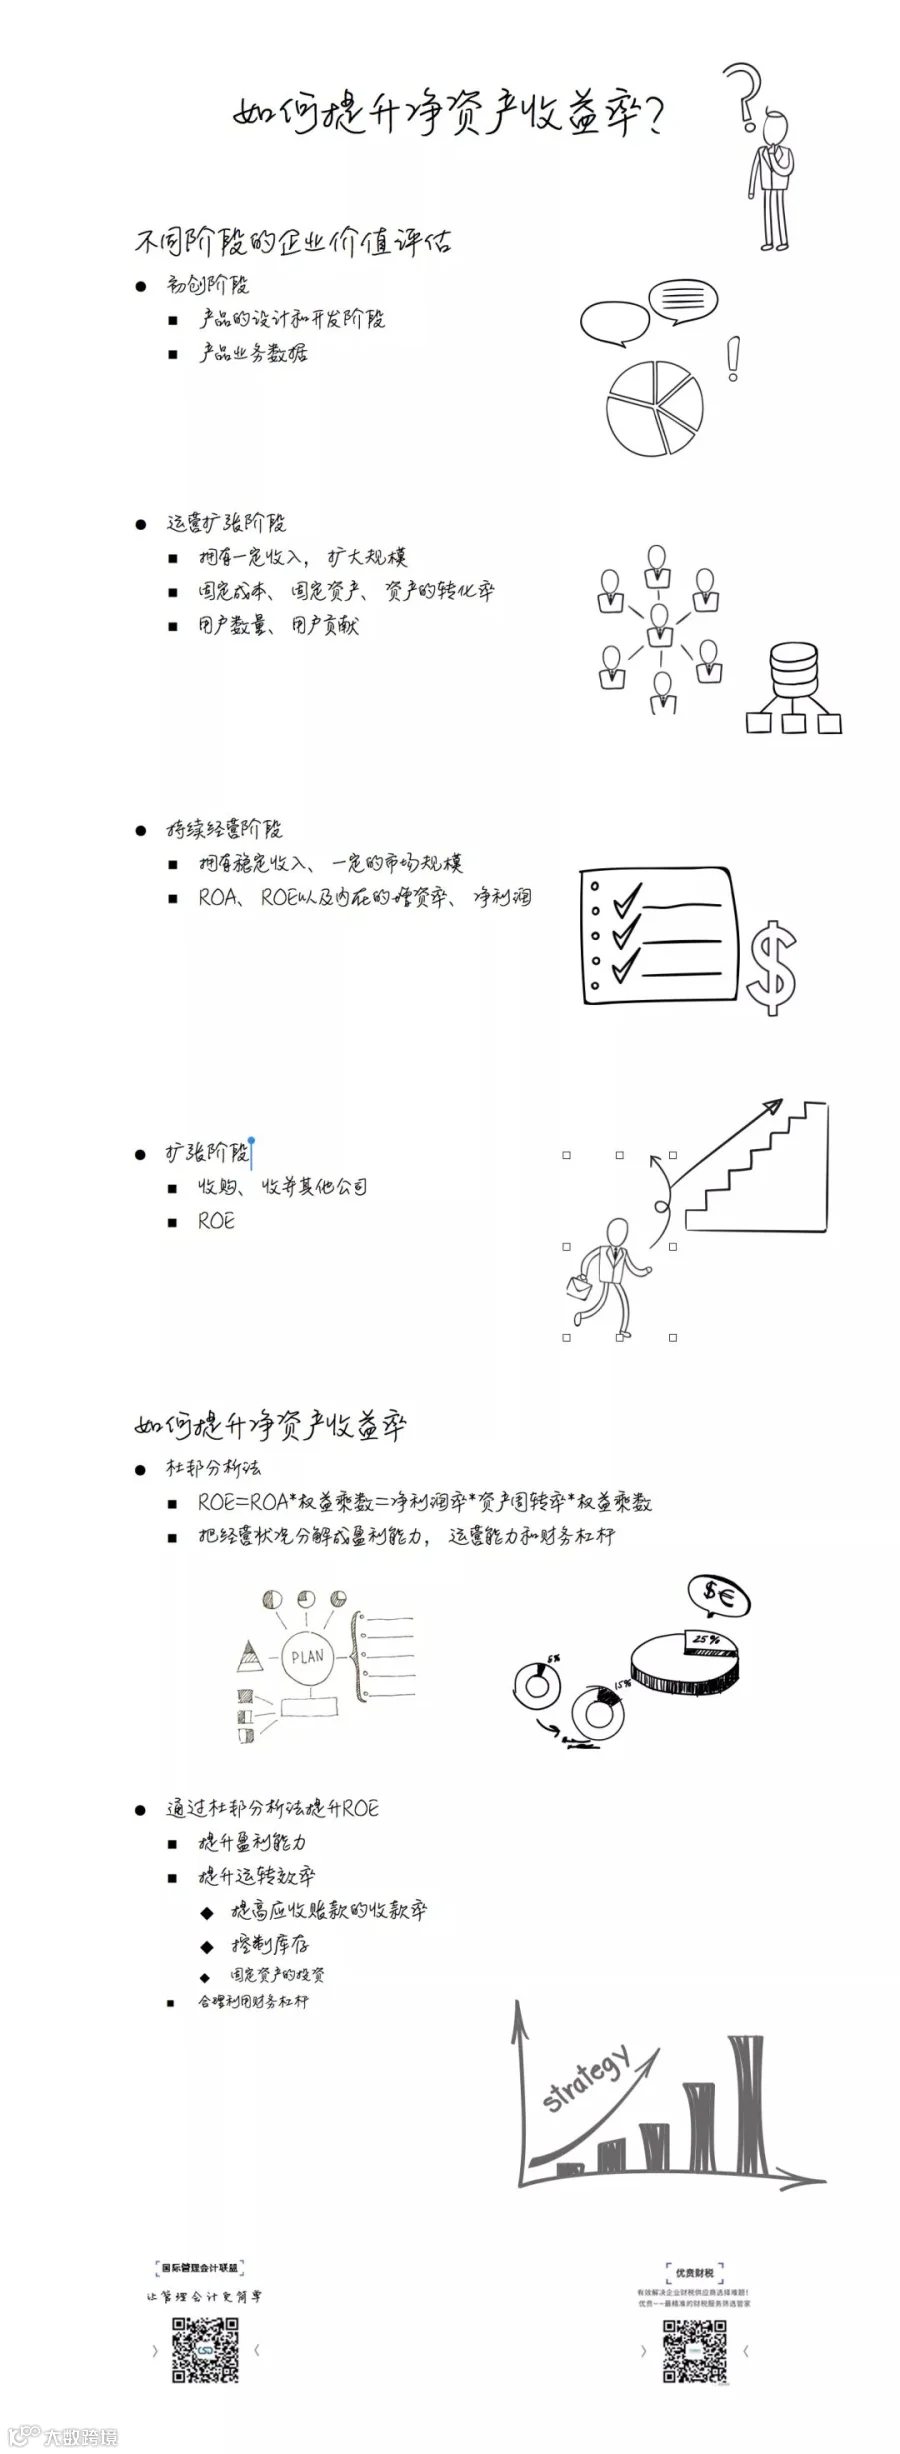
我经常会碰到一些朋友,他们会问我,如果公司没有三大表,而那我怎么能够帮助公司提升公司的净资产收益率?那我怎么能够帮助公司提高公司价值和估值?那其实在一个企业发展的不同周期,企业的价值、评估的模型都是不一样的。
不同阶段的企业价值评估
初创阶段
在一开始初创的企业,可能企业以产品阶段为主,这个时候企业是在产品的设计和开发阶段,相关产品的业务数据更加受到关注。那你的产品是不是有使用价值?是不是能卖得出去?是不是有交换价值,是不是受到用户的认可?那这些都是评估你企业的一些价值,并不是真的从财务数据上来进行评估。
运营扩张阶段
一旦企业有了一定的产品收入,并且希望扩大规模的时候,我们就进入了进入到企业的运营扩张时期。那这个时候企业就会组建一些相关的营销团队,然后进入到招聘HR,然后对相关的组织进行考核和激励。那这个时候财务就需要去衡量我们的财务报表是不是在风险控制范围之内,我们的经营是不是合理,包括我们的成本费用是不是最高效的。那这个时候我们的固定成本、固定资产、资产的转化率就变成了这个时期更加注重的一个情况。
那对于公司的估值来讲,那也就看你的用户数量是不是增多,那你单个用户的贡献是不是在提高,那你每一次营销费用的支出,是不是都有效的给你带来了更多的客户或者每一个客户的贡献? 那这些都是衡量这个这个时期的公司的一些评估模型。
持续经营阶段
那接下来公司就进入到了持续经营的阶段,那进入到这个阶段的公司基本上已经有了稳定的收入,并且有了一定的市场规模,甚至可能是上市公司。那这时候股东就对这个公司的净利润有了一定的期望,并对这个公司的ROA、ROE以及内在的增资率、净利润有了一定的考核和评估,看看市场的价值和公司本身创造的价值是否是一致的。
扩张阶段
那当这个公司已经不满足于自身经营的一个发展,要进入到资本的扩张期去收购和收并其他公司的时候,那么ROE将作为一个更加重要的指标来去衡量公司的价值。
如何提高净资产收益率(ROE)
那作为一个管理会计,如何在获得ROE来去帮助公司提高更加高的一个估值呢?其实我们可以看到,ROE是由ROA和权益乘数两项算出来的,那我们的ROA其实就是净利润率和资产周转率。大家如果学过管理会计都知道杜邦分析法,那在工业时代非常蓬勃的时候,杜邦公司通过这样的一个数去把我们整个的经营状况分解成盈利能力,运营能力和财务杠杆。
盈利能力
第一,我们的这个企业它是否自身带有造血的机能和能力。那他的这些造血的机能是由于它的产品和别人相比是有差异化的竞争,还是说他跟别人相比它的成本更加低廉,它的销售成本更低,生产成本更低,或者它的劳动力更低,都能够给企业带来相应的盈利能力。
运营能力
第二,公司的运转效率。那我们可以通过它的应收账款获得的效率,它的库存周转的效率,以及固定资产的周转效率,来衡量这家公司它的运营是不是高效的。那如果同样是在一个月挣比如说毛利率10%的这样一家公司,那他一个月如果能转一圈,那他一年就可以赚12圈,那他的利润就是120%。但如果要是说他一个月毛利率是10%,但他一年只能转两圈,那么它的利润也只有20%,那因为运作效率的提升就会带来整个公司利润的总体提升,所以运作效率是非常重要的一个指标。
那从运作效率的角度上来讲。首先,我们应该更深入地去提高我们的应收账款的收款率,那作为管理会计来讲,我们不能仅停留在对于传统会计对于应收账款的这个数字上,而是要去看这些应收账款到底都是来自于哪些客户,他们的信用如何,他们的坏账率如何,我们要有清晰的预测,然后要根据不同的账期以及制定账龄,针对我们的这个账期和账龄提出相关的坏账,来保证公司的运作效率,在可控的风险范围之内。其次,就是控制我们的库存。我们可以通过6sigma,或者是当年日本的企业研发出来的一个叫just in time的这种全面质量控制法,来去控制公司的成本质量以及库存在合理的范围之内。最后,就是固定资产的投资。那今天我们都在讲轻资产轻资产,其实也就是针对固定资产的投入要有一定的衡量。那我们有一个简单的说法,就是固定资产宁租不买,宁小勿大,宁可外包,也不要自己持有,那这样才能保证公司的资产周转率是非常良性的,也可以提高公司有效的ROE。
财务杠杆
第三,权益乘数,那这个叫财务放大器。大家也可以知道,如果作为放大器,它既可以放大好的,也可以放大坏的。所以当你的公司盈利能力非常好,运作效率非常高的时候,有效地利用财务杠杆可以扩大公司未来的盈利能力和市场估值。但一旦我们的盈利能力或者运作效率出现了危机,那么过多的使用财务杠杆就会使企业快速的走向衰落。所以如何有效地控制我们的盈利能力,运作效率以及财务杠杆,就是我们管理会计应该去做的几方面内容。在这个过程之中,我们也需要控制相应的风险。
今天的分享就到这里,非常感谢您的收听,我们下节分享再见。
历史文章:
CGMA分享(第1期):管理会计都干啥?
CGMA分享(第2期):想成为CFO你必须具备的领导力(上)
CGMA分享(第3期):想成为CFO你必须具备的领导力(下)
CGMA分享(第4期):好的变革需要这样推进!(上)
CGMA分享(第5期):好的变革需要这样推进!(下)
CGMA分享(第6期):我是如何管理政府关系的?

-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
优贲财税
有效解决企业财税供应商选择难题!
优贲——最精准的财税服务筛选管家


