关注优贲财税有助于升职加薪噢!
CGMA全球管理会计精英认证项目
Better Skills, Better Businesses
▲
关于作者
作为CIMA Education的执行总监,Noel Tagoe博士负责监督CIMA研究战略的制定和实施、发展CIMA资质考试及相关考试。他曾担任CIMA的研发负责人。
在加入CIMA前,Noel在爱尔兰都柏林大学和英格兰曼彻斯特、雷丁及牛津的多所大学担任教师。在学术发展期间,他曾在BP和非洲埃尔夫阿奎坦(目前是道达尔石油公司的附属公司)的会计和战略部门担任要职。除此之外,Noel在西非成立和主管毕马威的财务咨询和顾问服务。
Noel是来自加纳的特许会计师。他获得了加纳大学的学士学位,以及邓迪大学和牛津大学的硕士学位。
▲

Charles Tilley OBE, FCMA, CGMA
Chairman of The CGMA Research Foundation
我非常高兴分享CIMA关于商业模型的思路。作为企业的价值引擎,商业模型必须能够因应内外因素灵活变化并同时使全企业就如何定义、创造、实现和获得价值形成共识。
简而言之,所有企业应当关注长期的成功。为此,他们需要满足其客户和包括社会在内的其他利益相关者的需求。关键利益相关者是长期投资者,但他们的回报将取决于能否以公允的代价满足客户的需求。
我们的思路是提供独一无二的框架,并让董事会和管理层在框架下全方位地考虑企业的各项事务。我们的框架考虑了以下因素:
X 企业的目标,特别是以满足客户需求为目标的产品或服务。
X 如何达成这些目标。
X 通过哪些渠道达成目标。
X 如何共享所产生的剩余价值。
我们重新定义的商业模型将界定实现目标和创造价值的方式。然而,为了应对企业可持续性问题,董事会需要考虑以下因素:
X 董事会的目标和利益相关者的目标。
X 待采纳的价值观,特别是迎合客户、供应商、合作伙伴和员工的价值观。
X 如何与投资者、员工共享客户产生的价值,主要通过税务和监管对企业和社会进行投资。
董事会还必须注重预测由技术导致引起的外部环境变化,以及还必须专注于对产品和服务,以及乃至社会预期的的影响。董事会还必须结合各种渠道,灵活运用其方法,比如价值和行为、风险和风险偏好,以及为投资者和其他利益相关者创造价值。
我们的研究以深度和全面的数据采集和分析为依据。我们与公营和私营企业的四名首席执行官和首席财务官进行了深入的访谈。此外,我们还随机选定20家被纳入富时100指数企业的年报,并对这些年报进行测试,以确定他们如何定义商业模型的概念,商业模型如何塑造其战略和经营,以及如何运用商业模型进行业绩报告。
▲
为什么是商业模型?
“商业模型”的理念出于三大原因被广泛应用于商界和学术界。首先,部分监管机构要求某些企业在向股东作汇报时描述其商业模型。比如,根据英国《公司法》的要求,企业必须在其年报中加入战略报告,而英国财务报告评议会的“战略报告指南”则强调商业模型为战略报告的核心。英国《公司治理条例》第C1.1条进一步强调,董事必须“陈述年报和财务报表......为股东提供必要的信息,以评估公司的状况、商业模型和战略”。
其次,商业模型与公司的长期表现之间存在可推定的联系。商业模型是企业创造长期价值和持续成功的方式。根据国际综合报告委员会(“IIRC”),设计周到和一致的商业模型有助于退欧东综合性思考,而这正是企业成功的基础。从这个角度上看,高级管理层的主要职责是设计和部署合适的商业模型,使企业能够充分发掘其身边的资源。监管机构要求企业在呈报给股东的报告中披露他们的商业模型。
最后,对于一些企业来说,商业模型在企业应对讯息万变的经营环境,乃至对于管理无需使用或披露其商业模型的企业来说代表着最佳实务。他们通常能够迅速应对经营环境的不利变化,特别是那些订有最新或最佳商业模式的企业。
生态系统是企业进行经营活动时所处的环境,包括了道德局限、劳资问题、客户和竞争压力、供应商关系,乃至更广泛的社会、政治和经济环境。
商业模型塑造了企业的文化,而由因应企业文化和竞争压力而调整。理解商业模型有助于管理者细究企业文化和二级企业文化,并针对企业的目标和愿景进行调整。同样,理解竞争对手的商业模型能有效洞察企业的市场地位。
▲
什么是商业模型?
商业模型描述了“企业经营往来的事务、结构和治理,旨在透过挖掘商业机遇创造价值”(Amit和Zott,2010),或代表了“企业的经营逻辑,以及企业为其利益相关者创造和获取价值的方式”(Baden-Fuller等,2008)。商业模型也解释了企业的运作模式,包括如何创收和如何以适当的成本为客户实现价值(Magretta,2002)。它们是“一整套重大决策,共同决定了企业的创收、产生成本和控制其风险的方式”(Girotra和Netessine,2015),并集中体现了“企业的组织和财务架构”(Teece,2010)。
价值创造是商业模型定义中的常见主题。FRC将商业模型定义为“企业如何长期创造或保留价值”。这并不意外,因为每一家企业的存在目的都是为了满足既定群体的需求。当该既定群体的需求得以满足时便形成价值。为此,企业活动的主要目的或预期成果是为其关键利益相关者提供价值。这就是“价值是商业模型的核心”的原因。
根据毕马威,商业模型的任何描述必须包括企业结构、企业经营所处的市场、企业在这些市场开展经营的方式,企业的主要产品和服务、企业的主要客户及其主要的分销方法。因此,商业模型不仅着重于企业如何创造价值,还包括了他们如何交付价值(Magretta,2002),获取价值(Baden-Fuller等,2008)和作出价值创造有关的决策(Girotra和Netessine,2015)。
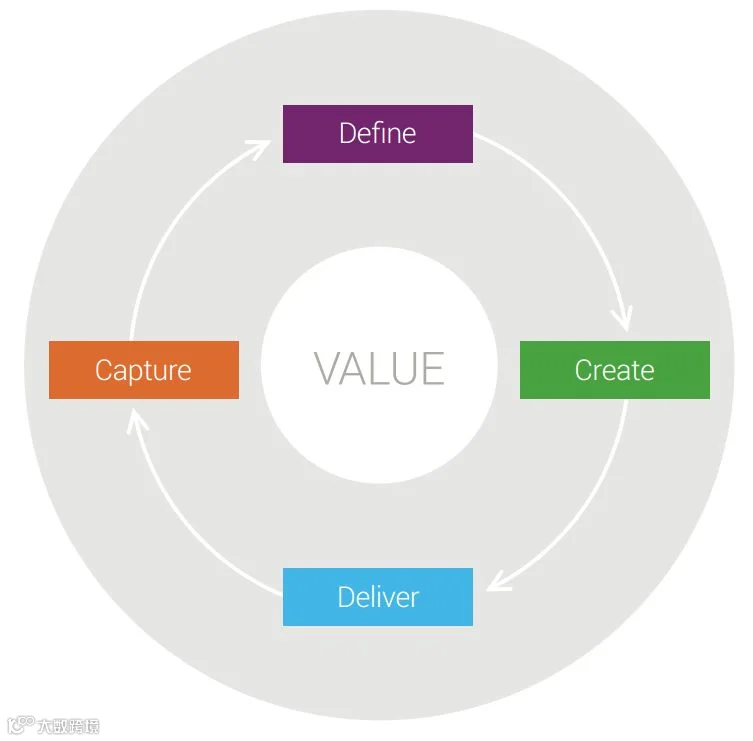
因此,企业模型的四个组成部分包括公司界定价值、目标和战略(即价值决策),创造价值、实现价值和为企业本身和其他利益相关者获取剩余价值。在界定价值时,企业需明确他们创造价值的目标对象,以及价值的目标和价值的成分。在创造价值时,侧重点在于如何获得资源,并如何将这些资源转化为客户和其他利益相关者追求的成果。这意味着制定战略。实现价值是寻找方法获得价值的过程。在获取价值时,企业必须保证有充足的剩余价值供企业及其股东和其他利益相关者分享。
商业模型的每一个组成部分均以一系列的利益相关者为目标对象。企业在界定价值时,必须考虑所有利益相关者的意见,但客户的重要性通常置于首位。提供资源和使资源转换为成果的利益相关者(例如,供应商和员工)是创造价值的关键。与此同时,他们也从企业获得价值。客户是交付价值的对象。企业获取剩余价值后,在财务资金、政府、高级管理人员,以及再投资之间进行分配。商业模型的各个组成部分相辅相成。
▲

有鉴于此,我们初步得出的结论,是商业模型展示了企业如何为其关键利益相关者并与之共同一贯地界定、创造、交付和获取价值。然而,在我们2017年夏天进行的全球调研后,我们发现这一定义过于固化,因而进行了修改。
我们因而作出了相应的修改,“商业模型展示了企业如何长期为其关键利益相关者及与之共同、持续地界定、创造、交付和获取”。
▲
本报告旨在厘清和完善商业模型的理念。本报告以董事会成员、高级管理层和财务人员为目标对象,帮助他们理解、完善、部署和报告其商业模型。
本公告旨在利用商业模型解释如何创造和实现价值,以及如何在利益相关者之间进行价值分成。尽管本报告侧重于客户和投资者价值,但也从更广泛的方面探讨了共享价值的理念。本报告的依据是重视企业及其经营环境(包括内部和外部环境)之间的关联需求和一致性,并因此有助于管理者形成综合性思维。
本报告共包含8大财务报告框架,5大市场环境分析先进工具,众多500强企业商业模式与利益相关方分析模型。
如果需要本报告的同学,请留言姓名、电话以及邮箱,我们统计好名单之后,就会将此报告发送至大家的邮箱。
📶 来源 | 作者:Neol ,铂略CIMA,优贲财税整理发布。【尊重原创,若涉及版权请联系删除】

-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
优贲财税
有效解决企业财税供应商选择难题!
优贲——最精准的财税服务筛选管家