


关注优贲财税有助于升职加薪噢!
游戏规则改变者:审计中的数据分析
随着数字化、机器人技术和业务转型在企业的发展势头日益迅猛,内部审计部门不仅需要加大应用数据分析的力度,并且需要加快速度。
数据分析将成为内部审计行业的一个游戏规则改变者。全世界的企业都在进行业务和数字化转型,而转型无疑会给企业的每个职能带来影响深远的变化。基于此点,来自世界各地的董事会成员和C级高管均把利用数据分析和“大数据”来获取竞争优势并管理业务和战略计划列为重点关注的风险领域,也就不足为奇了。内部审计部门需紧跟包括机器学习和机器人流程自动化在内的众多新兴技术和技术创新步伐,否则将面临被淘汰的风险。
虽然上述问题已足够挑战,但首席审计执行官和内部审计人员面临的需求远不止于此。根据我们的《2018年内部审计能力与需求调查》,网络安全、企业风险管理、舞弊、供应商风险和企业文化,以及无数其他项目已排满企业的2018年度审计计划。
通过本年度调查,我们再次探讨了数据分析在内部审计中的运用以及需要改进领域。我们亦对内部审计部门来年的优先关注事项进行了深度剖析。
2018年度审计计划前八大优先关注事项:
舞弊风险管理
网络安全风险/威胁
供应商/第三方风险管理
企业风险管理
新的收益确认准则
敏捷风险管理与合规
企业文化审计
云计算
我们的主要调查发现:
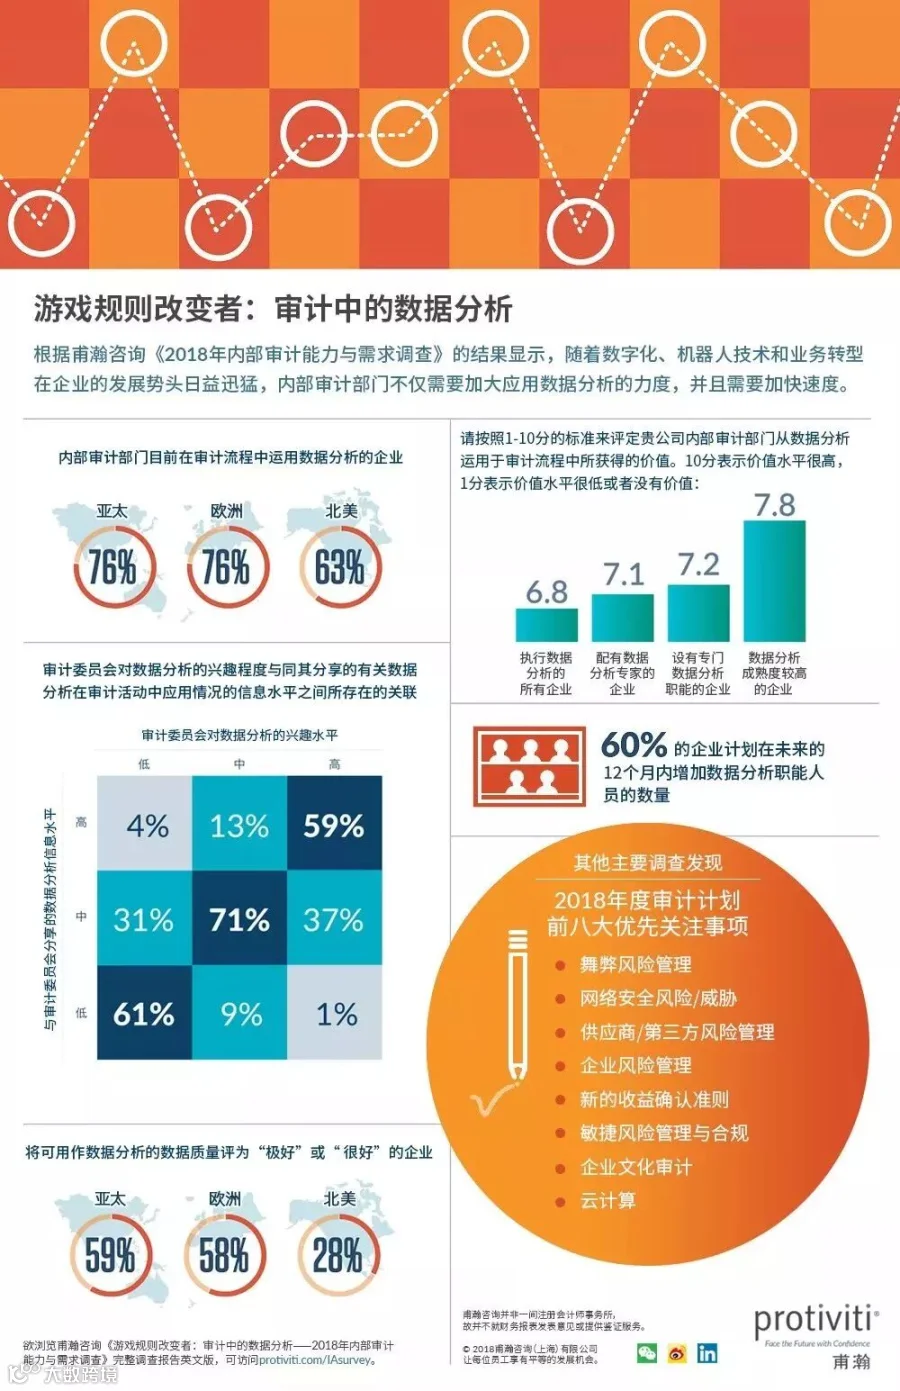
数据分析在审计中的应用仍处于早期阶段 — 审计流程中的数据分析应用成熟度仍维持相对较低水平;许多审计部门更倾向于将数据分析工具用作单点解决方案,而非将其纳入覆盖范围更广的方案计划和充分应用于整个审计流程之中。
欧洲和亚太企业的审计数据分析可能更先进 — 尽管这些企业对数据分析的应用亦更趋向于单点解决方案,而非涵盖范围更广的方案计划,但相对于北美企业,他们在诸多审计数据分析能力上似乎更高级。
审计委员会对数据分析的参与度与委员会从内部审计部门获取的有关数据分析的使用信息之间存在一种关联 — 我们的调查结果表明,与审计委员会分享的有关审计中的数据分析使用信息越多,委员会对其整体参与度就越高,这包括授权进一步投资数据分析的意愿水平。
舞弊、网络安全威胁、第三方风险、企业风险管理和企业文化位列审计计划优先关注事项 — 企业的2018年度审计计划对这些领域表现出最大关注。内部审计部门应当思考如何向数据分析过渡,以改进他们对这些领域的审计。
图文摘要:
📶 来源 | 甫瀚咨询官网,内审小兵,优贲财税整理发布。【以上文章为作者独立观点,不代表优贲财税立场,内容及图片来源网络,版权归原创者所有。除非无法确认,我们都会标明作者及出处,如有侵权烦请告知我们,我们会立即删除并表示歉意。谢谢!】

-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
优贲财税
有效解决企业财税供应商选择难题!
优贲——最精准的财税服务筛选管家


