关注优贲财税有助于升职加薪噢!

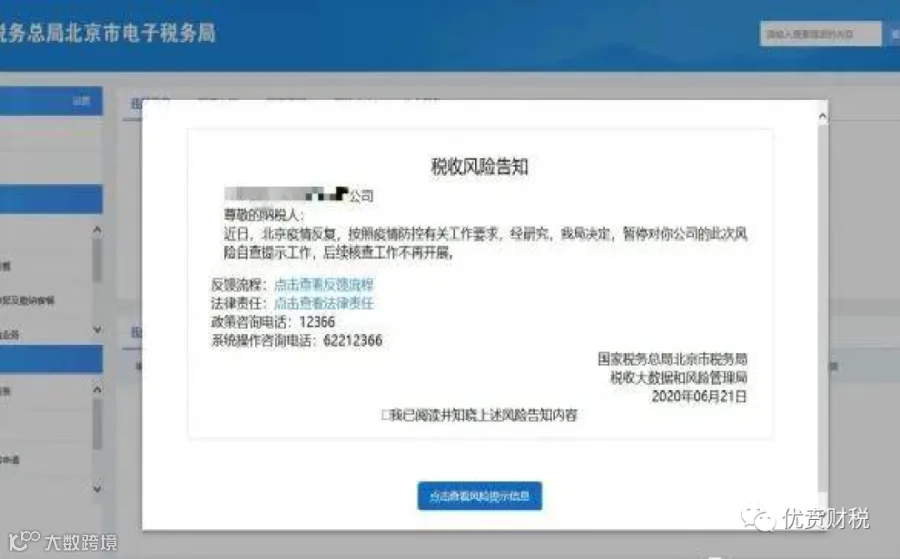
近日,华北某市多名网店店主表示,在5月收到了当地税务部门通过电子税务局发送的“风险自查提示”,提醒他们存在少记营业收入风险,要求企业自查3年以来存在的漏报问题并补缴税款以及滞纳金。
根据一位健身器材网店店主展示的“风险自查提示”,该提示主要是提醒商家存在网上销售商品少记营业收入的风险。
具体来说是指在天猫、京东等电商平台开设网店的企业,其向税务部门申报的销售收入与电商平台所统计的销售收入差异较大,需要补缴营收差额所产生的增值税与企业所得税。
值得注意的是,“风险自查提示”所提及的数据分析时间范围是2017年至2019年,也就是说,网店商家要自查3年以来的营收漏报风险,并补缴相应税款。
此前多年,由于网店采取的是线上经营方式,且部分消费者网购时并不会索要发票,给了店铺虚构销售收入的空间。而刷单因成本低、见效快、收益高等特性吸引了一批电商卖家,这类乱象在电商领域称得上是难以根除的痼疾,导致网店偷税漏税现象严重。
直到2019年,新《电商法》正式实施后这一情况有所改善。据悉,《电商法》将税收问题纳入法规范畴,并明确了税收范围及缴纳主体,要求电商经营者应当依法履行纳税义务,并依法享受税收优惠。
不过,直播带货的兴起又点燃了部分商家为冲业绩、刷排名而制造虚假交易的热情。业内普遍认为,补税规则的推行,或许能从根源上解决“刷单”这个行业难题。
吹牛,
究竟要不要上税?
税收分析
中华人民共和国电子商务法
第十条 电子商务经营者应当依法办理市场主体登记。但是,个人销售自产农副产品、家庭手工业产品,个人利用自己的技能从事依法无须取得许可的便民劳务活动和零星小额交易活动,以及依照法律、行政法规不需要进行登记的除外。
第十一条 电子商务经营者应当依法履行纳税义务,并依法享受税收优惠。
依照前条规定不需要办理市场主体登记的电子商务经营者在首次纳税义务发生后,应当依照税收征收管理法律、行政法规的规定申请办理税务登记,并如实申报纳税。
第二十八条 电子商务平台经营者应当按照规定向市场监督管理部门报送平台内经营者的身份信息,提示未办理市场主体登记的经营者依法办理登记,并配合市场监督管理部门,针对电子商务的特点,为应当办理市场主体登记的经营者办理登记提供便利。
电子商务平台经营者应当依照税收征收管理法律、行政法规的规定,向税务部门报送平台内经营者的身份信息和与纳税有关的信息,并应当提示依照本法第十条规定不需要办理市场主体登记的电子商务经营者依照本法第十一条第二款的规定办理税务登记。
第八十条 电子商务平台经营者有下列行为之一的,由有关主管部门责令限期改正;逾期不改正的,处二万元以上十万元以下的罚款;情节严重的,责令停业整顿,并处十万元以上五十万元以下的罚款:
(一)不履行本法第二十七条规定的核验、登记义务的;
(二)不按照本法第二十八条规定向市场监督管理部门、税务部门报送有关信息的;
中华人民共和国税收征收管理法
第五十一条 纳税人超过应纳税额缴纳的税款,税务机关发现后应当立即退还;纳税人自结算缴纳税款之日起三年内发现的,可以向税务机关要求退还多缴的税款并加算银行同期存款利息,税务机关及时查实后应当立即退还;涉及从国库中退库的,依照法律、行政法规有关国库管理的规定退还。
第六十四条 纳税人、扣缴义务人编造虚假计税依据的,由税务机关责令限期改正,并处五万元以下的罚款。
纳税人不进行纳税申报,不缴或者少缴应纳税款的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款。
中华人民共和国税收征收管理法实施细则
第七十八条 税务机关发现纳税人多缴税款的,应当自发现之日起10日内办理退还手续;纳税人发现多缴税款,要求退还的,税务机关应当自接到纳税人退还申请之日起30日内查实并办理退还手续。
税收征管法第五十一条规定的加算银行同期存款利息的多缴税款退税,不包括依法预缴税款形成的结算退税、出口退税和各种减免退税。退税利息按照税务机关办理退税手续当天中国人民银行规定的活期存款利率计算。
税收分析
1、电商要不要交税?
互联网不是法外之地,互联网改变了交易的方式,没有改变“交易”本身,只要发生了交易行为,取得收入及所得,就要依法纳税。
2、刷单要不要交税?
从税法角度而言,该交的,交!不该交的,不交!只是,电商如何区分正常收入和刷单收入?
风险提示
这次暂停了,下次呢?
互联网是有记忆的
税收是经营的必备成本,不是额外因素
了解“税收”的本质
拥有“炫耀”的资本
获得“增值”的能力
加优贲小虎得全套PDF资料
扫码立即
加入

29.9元永久学习
税法 | 学习 | 分享
加入课程后 | 加优贲小虎
回复“888”
领取60+PPT课件资料
随手转发 手留余香

-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
培养卓越商业精英,引领企业价值升级!