关注优贲财税有助于升职加薪噢!
常言道,凡事预则立,不预则废。
财务人一年中最忙的时候,就是预算季,需要马不停蹄地做2020年预算编制,但往往阻力重重。财务人员将预算最常见的问题归结为:不会、不用、不准。
到底,怎么才能做好2020年的年度财务预算呢?我们看到外部有根据不同的预算科目来进行预算编制的。

一、固定预算
固定预算又称静态预算,是把企业预算期的业务量固定在某一预计水平上,以此为基础来确定其他项目预计数的预算方法。也就是说,预算期内编制财务预算所依据的成本费用和利润信息都只是在一个预定的业务量水平的基础上确定的。显然,以未来固定不变的业务水平所编制的预算赖以生存的前提条件,必须是预计业务量与实际业务量相一致(或相差很小),才比较适合。

二、弹性预算
弹性预算是按照成本(费用)习性分类的基础上,根据量、本、利之间的依存关系,考虑到计划期间业务量可能发生的变动,编制出一套适应多种业务量的费用预算,以便分别反映在各种业务量的情况下所应支的费用水平。在编制预算时,变动成本随业务量的变动而予以增减,固定成本则在相关的业务量范围内稳定不变。分别按一系列可能达到的预计业务量水平编制的能适应企业在预算期内任何生产经营水平的预算。由于这种预算是随着业务量的变动作机动调整,适用面广,具有弹性,故称为弹性预算或变动预算。

三、增量预算
增量预算是指以基期成本费用水平为基础,结合预算业务量水平及有关降低成本的措施,通过调整原有费用项目而编制预算的方法。增量预算方法比较简单,但它是以过去的水平为基础实际上就是承认过去是合理的,无需改进。因为不加分析地保留或接受原有的成本项目,可能使原来不合理的费用继续开支,而得不到控制,形成不必要开支合理化,造成预算上的浪费。
四、零基预算
零基预算,或称零底预算,是指在编制预算时,对于所有的预算支出均以零点为基础,不考虑其以往情况如何,从实际需要与可能出发,研究分析各项预算费用开支是否必要合理,进行综合平衡,从而确定预算费用。零基预算是区别于传统的增量预算而设计的一种编制费用预算的方法,它在编制预算时,对所有的预算支出均以零为基底,从实际需要与可能出发,逐项审议各种费用开支的必要性、合理性以及开支数额的大小,从而确定预算成本。
五、定期预算
定期预算是指在编制预算时,以不变的会计期间(如日历年度)作为预算期的一种编制预算的方法。这种方法的优点是便于将实际数与预算数进行对比,也有利于对预算执行情况进行分析和评价。其缺点在于:第一,盲目性。因为定期预算多在其执行年度开始前两三个月进行,难以预测预算期后期情况,特别是在多变的市场下,许多数据资料只能估计,具有盲目性。第二,不变性。预算执行中,许多不测因素会妨碍预算的指导功能,甚至使之失去作用,而预算在实施过程中又往往不能进行调整。第三,间断性。预算的连续性差,定期预算只考虑一个会计年度的经营活动,即使年中修订的预算也只是针对剩余的预算期,对下一个会计年度很少考虑形成人为的预算间断。
六、滚动预算
滚动预算,又称连续预算,是指在编制预算时,将预算期与会计期间脱离开,随着预算的执行不断地补充预算,逐期向后滚动,使预算期始终保持为12个月的一种预算方法。其特点在于将预算期与会计年度挂钩,始终保持12个月,每过去1个月,就根据新的情况调整和修订后几个月的预算,并在原预算基础上增补下1个月预算,从而逐期向后滚动,连续不断地以预算形式规划未来经营活动。
预算存在的价值到底在哪里?传统的预算管控如今是否还能应对不确定的市场因素,是否真的如传说中的那么有价值,可以助力业绩增长?财务作为老板的军师,该如何做到精准预算、合理把关整体运作呢?

11月,每周一次,带着您在财务管理中遇到的难题,一起走进优贲财税《基于企业战略目标下的有效预算管理》课程,与资深财税管理专家廖明涛老师现场对话。
优贲的战略预算培训将摒弃传统预算编制的思维,站在业务和商业的角度上帮助大家真正了解企业商业本质与业务逻辑,在根本上调整编制思路与业务部门的沟通思路,加以预算的工具实现落地管控。优贲战略预算课程帮助大家解决财经人较为缺乏的业务洞察力,在编制时找到精准的驱动因素,在落地与管控时有准确的业务沟通和市场调整。
金牌讲师
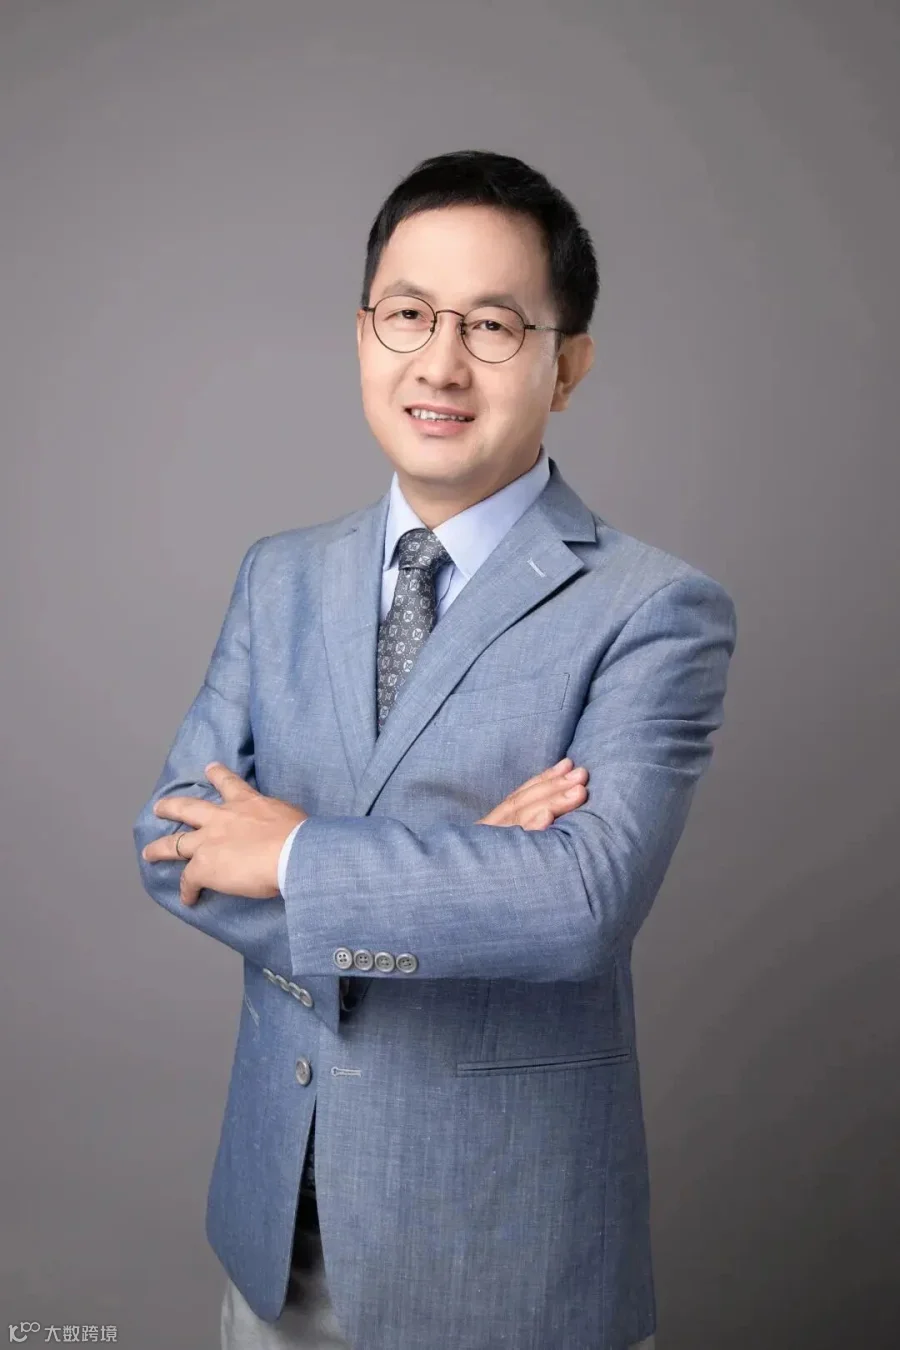
廖明涛
原精锐教育 财务副总裁
现任某生物科技独角兽公司 CFO
● 所获财务资质认证:FCMA、CGMA、FIPA、FFA
● 2020年IPA杰出会员
● 2018年度中国国际财务领袖卓越人才
● 精锐教育财务部荣获2019财年总裁嘉奖二等奖、CIMA中国2018年度“优秀共享中心”大奖。
● 复旦EMBA优秀毕业论文:基于战略视角的全面预算管理—以李宁公司为例
✔ 复旦大学 EMBA
✔ 中央财经大学 金融学硕士
✔ 对外经济贸易大学 国际企业管理学士
2020年11月6日、13日、20日、27日
(每周五下午)
扫码预约报名!

【版权声明】文章综合自:优财CMA、会计网、管理会计入门。文中或封面图片来自授权原作者及互联网,为非商业用途使用,如因版权等有疑问,请于本文刊发30日内联系优贲(微信:HBXSYOOBEN),我们将第一时间进行处理。最终解释权归优贲所有。

-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
培养卓越商业精英,引领企业价值升级!