关注优贲财税有助于升职加薪噢!

会计,全球趋同;税法,差异永存。汇算清缴时间紧,表格多,数据多,表间勾稽关系复杂,就像财务人的“期末考试”,同样不能“打无准备之仗”,每年的5月企业也不得不面临企业所得税汇算清缴的工作。
2019年财税部门相继出台了“小微企业企业所得税优惠政策、企业扶贫捐赠所得税税前据实扣除等一系列的优惠政策,2020年总局发布了《关于修订企业所得税年度纳税申报表有关问题的公告》,对企业所得税纳税申报基础信息表 ,纳税调整项目明细表等几个重点表单进行修订,而汇算清缴的重头戏就是纳税调整,也是难点痛点所在。因此,这次的汇算清缴,不少企业也都在思考怎么才能用足这些优惠政策,怎么做纳税调整?本期课程优贲特邀税务疑难杂症专家栾老师就企业所得税中大家关注的重点问题作分享。
为什么要做汇算清缴?
一些会计报表中也会涉及。会计的原则是保持真实性、完整性。税法是服务于国家利益,会计只需要反映每个时点的情况,会存在税会差异,要把会计利润调整为应纳税所得额。审计师是没有办法出具纳税调整表的。
纳税义务人的相关概念
个人独资企业不适用于企业所得税,合伙企业不一定,如果合伙人是法人也是要缴纳企业所得税的。
|
税率 |
适用范围 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Ps: 预提所得税的法定税率是25%,非居民企业是10%,优惠税率是10%.
小型微利企业:
1)应纳税所得额300万以下
2)人员300人以下
3)资产总额5000万以下
小型微利企业的优惠政策目前是非常优惠的。资产总额几千万可以采取拆分来进行税收筹划。
应纳税所得额
增值税与所得税缴纳并不一定是同步的。
收入一般不进行分期,如果选择一次性扣除就会存在税会差异,如果会计上没有计入费用,税法上计入费用,需要进行纳税调减,后期还需进行纳税调增。
纳税调整不是根据当年所看,是有一定的连续性。
保险费:比如有的公司给员工保险补贴,个人所得税缴纳后,企业所得税可以做税前扣除。
无关联企业:24%以下利率都可进行税前扣除,24%--36%是进行制约履行,处于违法与合法的边缘。
关联企业:税率本身存在疑义,做资金池容易忽略资本弱化的问题
广告费业务宣传费:不超过当年营业收入15%部分,准予扣除;超过部分,准予结转之后纳税年度扣除。针对特殊行业化妆品制造与销售,医药制造、饮料制造,扣除限额30%;针对烟草行业,一律不予做扣除。
公益性捐赠支出:不超过年度利润总额12%的部分,准予扣除;超过部分,准予3年内结转。
不得扣除的项目:
1.向投资者支付的股息、红利等权益性投资收益款项。
2.企业所得税税款。
3.税收滞纳金。
4.罚金、罚款和被没收财物的损失。
5.赞助支出。(商业赞助可进行税前扣除)
6.未经核定的准备金支出。
7.企业之间支付的管理费、企业内营业机构之间支付的租金和特许权使用费,以及非银行企业内营业机构之间支付的利息。8. 与取得收入无关的其他支出。
税收征管经历了从审批制,备案制到备查制的过程。备案制:是否合法,是否完整。备查制:企业自行判断是否进行税前扣除。
公式:
应纳所得税额=应纳税所得额*税率-抵免应纳税所得额=收入-成本-费用-损失-税金-亏损
税收优惠
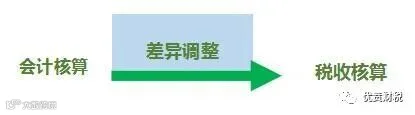
差异分类—按时间分--永久性和暂时性
永久性:
⏩ 会计不计税收计收入—视同销售、捐赠收入
⏩ 会计不计税收允许扣除—加计扣除
⏩ 会计作收入税收不作—不征税、免税
⏩ 会计作费用税收不作—利息(超)、行政性罚款
暂时性:
⏩ 应纳税暂时性—加速折旧、分期收款
⏩ 可抵减暂时性—准备金、股权投资损失
差异分类—按性质分—收入类、扣除类、资产类、特殊事项调整
企业所得税申报表按性质分类
⏩ 收入类调整项目(共列9项)
⏩ 扣除类调整项目(共列17项)
⏩ 资产类调整项目(共列4项)
PS: 暂时性差异容易造成税收损失
汇算清缴
十六字总结:算准三额 备齐资料 准期申报 结清税款
企业所得税的纳税主体只有一个
Q:买一赠一,赠送的商品,是否需要缴纳所得税?
A: 根据国税函27号文,买一赠一商等组合形式不属于捐赠,应将总的销售金额按各项商品的公允价值的比例来分摊确认各项的销售收入。
会后报告
关于汇算清缴企业所得税更多内容,详情请咨询优贲小虎索取会后报告。

回听

关于优贲

优贲企业服务是基于当今社会趋势与大环境背景下的企业对于财务的新要求和新突破应运而生。与市场上的众多财税培训机构以企业整个财务部门为培训对象不同,优贲更注重不同级别的财税经理人个人在不同阶段、不同企业发展过程中遇到的软硬技能的补足与提高。优贲高度关注社会发展对于中国财务的阶段性新要求,筛选国内外知名证书的认证培训重点与现阶段财务工作重点的契合度,为不同财务工作者根据其不同的发展方向,与多家知名且备受认可的国际会计师协会及相关组织达成了战略合作伙伴关系,帮助财务经理人实时掌握财务发展趋势并拥有符合时代所需的认证证书,为其财税经理人的专业能力打下夯实的基础。
同时,优贲引入了情景式、模拟化、业财融合为主杆内容的培训体系,以大型跨国企业和行业龙头企业的财务总负责人、不同规模企业CEO、知名投资人为依托,真正建立财税经理人与市场商业需求的高频对话,直面企业对于财税精英每个阶段的深度需求,多维度全方位的达到业财融合,整体摆脱了现有大部分传统财务培训的财务人给财务人培训,财务人只讲财务的理论化、非工具运用化、只授人予鱼不授人以渔的窘境。彻底打破了财务专业技能的壁垒,使财税专业技能与商业需求融会贯通。

-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
培养卓越商业精英,引领企业价值升级!