关注优贲财税有助于升职加薪噢!
4月14日,调查机构香橼研究(Citron Research )发布报告称,跟谁学(GSX.US)高达70%的营收是虚构的,该公司应该被停牌调查。该机构称通过调查发现,跟谁学报告的学生人数及收入与实际情况有很大的差距,并无意放慢欺诈的脚步。
该报告一度引发跟谁学股价盘中跌超9%,但随后跟谁学创始人兼CEO陈向东发朋友圈表示:如此无耻的报告,我们真的无语了。人和人、人格和人格、声誉和声誉、财富和财富、组织和组织就是这样拉开差距的。跟谁学随即收窄跌幅至3%。
跟谁学CFO沈楠也在朋友圈回应,称“K12主要收入在高途,拜托以后写做空报告,至少了解一下公司业务, 谢谢”。

所谓高途,是指高途课堂。对不关注跟谁学的人来说,这可能是一个陌生的名字。
高途课堂是跟谁学在2016年5月孵化的项目,专注于K12的在线B2C直播,为3到18岁的孩子提供教学产品和服务,覆盖小学语数外、初中和高中的语数外、物理、化学、志愿填报等。据官网数据,高途学员覆盖420个城市地区,累计服务学员超过800万。
现在高途课堂的服务模式是主讲老师+辅导老师+AI老师。据跟谁学CEO陈向东介绍,当跟谁学所有业务都聚焦在在线直播大班课时,在2017年的9月份就已经实现单月盈利。
当前,跟谁学主要有5个产品:跟谁学、高途课堂、成蹊商学院、金囿学堂、微师,目前整体实现盈利,而高途课堂是盈利最好的产品之一。疫情期间,高途课堂面向武汉地区中小学生捐赠了2万份价值2000万的寒假班正价课程,随后推出面向全国中小学生免费提供全年级、全学科直播课。
4月3日盘前,跟谁学发布2019财年经审计的财务报告。于2019财年,跟谁学的净收入为21.149亿元人民币,同比增长432.3%,实现非美国通用会计准则净利润2.869亿元人民币,同比增长10倍之多。
针对被做空一事,陈向东之前表示,从其内心来讲是接受的,只是心里不舒服,但好公司不怕。“这是我第一家作为CEO的公司,也在学习怎么和做空机构或者可能做空的机构打交道”,他提到,相信中国的教育会好起来,相信中概股。
而在香橼发布报告后,陈向东直斥其“无耻”,他表示,如同跟谁学经常说的,失之毫厘,谬以千里。因为信任,所以简单;因为相信,所以美好。
跟谁学针对Citron Research做空报告,发布声明称,“公司秉承诚信的核心价值观,绝无虚构收入等报告中所指控之行为,鉴于Citron Research 等做空机构的无事实依据恶意指控,已对本公司声誉造成重大影响,本公司将保留法律追诉权利。”

在跟谁学方面及时回应后,其股价跌幅收窄,截至美股周二收盘时,该股收跌0.64%,报31.20美元。
为便于投资者了解详细情况,现编译该沽空报告全文如下。
跟谁学——2011年以来造假最明目张胆的一只中国股票
虚构高达70%的营收 中国媒体也认同
尽管在中国拥有超过4,500家门店,但瑞幸咖啡 (LK)最近却被停牌,因为该公司自曝其虚报了40%的收入。我们对这种明目张胆的欺诈行为感到惊愕,但许多人却不以为然,中国商界的许多 "知情人士 "也曾对瑞幸提出过质疑。
瑞幸的故事给我们提供了几个宝贵的教训。
1. 无论一个企业的门面如何,其欺诈意愿都是不可忽视或轻描淡写的。
2. 中国人民厌恶欺诈,热衷于揭露欺诈行为,瑞幸的许多调查都由中国公民在国内完成。
3. 如果一家公司报告的财务数据不实,即使该公司有一定的收入,其股票也应被立即停牌
而最重要的是,所有骗局都有一个共同点,即如果一件事情表明看起来太过于美好,那这肯定是个骗局。
基于这样的认识,香橼的这份报告介绍了很多中国人已经知道的,也会让读者明白的事情。那就是跟谁学虚报收入高达70%,该公司股票应立即被停止交易,并启动内部调查。
本报告是跟谁学系列报告的第一部分。由于近期卫生事件,我们在中国的实地调查被推迟,但我们将在不久后发布更多报告,举例证明该公司的欺诈行为。
1、背景
让我们从IPO开始说起。去年6月,跟谁学以每股10.5美元,即目标区间的中位数定价,该公司并没有得到媒体的大肆宣传。各家新闻机构的报道都认为这只是又一次中国教育界的IPO,并没有什么惊天动地的消息。
IPO的反应很冷淡,但市场足够稳定,让跟谁学在不到6个月后,以每股14美元的价格增发,筹集了2.5亿美元。
但是,是否有人注意一下该公司财报数字的可信度?
跟谁学声称,在上市前的一年里,其增长率为432%,毛利率为75%?请注意,这是在在线教育这个竞争激烈且透明的世界里。然而,当跟谁学上市的时候,中国和美国的媒体没有一家称其为超高速增长或具颠覆性的公司,也没有一家媒体为其点赞。
跟谁学更像是一个看起来太过于美好的谎言,美国证监会必须停止该公司股票的交易。
让我们把跟谁学及其他在线教育公司对比一下
我们将跟谁学与中国在线教育领域无可争议的两家领先企业—好未来(TAL.US)和新东方(EDU.US)(都是受人尊敬的公司),以及在香港上市的Koolearn进行比较。看看这四家公司在历史收入基础相同的情况下的表现。
*注--当好未来和新东方有这样的收入时,在线教育市场的竞争还没有那么激烈,这使得跟谁学的增长看起来更加令人难以置信。

在中国,你无法掩盖一家快速发展的教育公司。中国媒体对教育行业的报道,就像美国媒体对卡戴珊的报道一样。如果这家公司在这个规模下,一年的收入增长432%的话, 这将会被广泛关注和广泛报道。
这不仅仅是香橼的意见--我们现在展示了政府、媒体和智囊团的观点--结论都是一样的。
《中国消费者报》向包括好未来、腾讯大讲堂、作业帮、中国大学MOOC(慕课)、猿辅导及新东方在内的国内在线教育的主要公司发出了一份调查问卷。不过,跟谁学并不在此次调查范围内。
该报上个月发布了一份关于中国在线教育市场的调查报告,跟谁学又不见了。

《光明日报》本月发布了一份关于中国在线教育市场的调研报告,跟谁学又一次缺席。

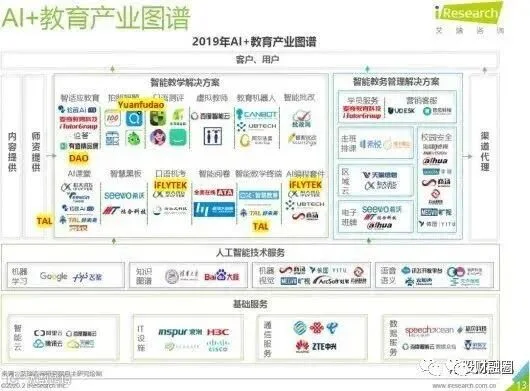
在上周,跟谁学的电话会议上,该公司没有承认Grizzly Research的质疑,即为什么在iResearch(艾瑞咨询)发布的2018年在线教育报告中,跟谁学并没有列为该行业的主要参与者。
在2019年的iResearch报告和上个月发布的最新iResearch报告中,跟谁学都没有出现在在线教育公司的榜单中,而其是同行好未来、猿辅导和腾讯大讲堂都上榜了,这也印证了香橼的怀疑。
跟谁学真的是一家增长速度是其竞争对手10倍的公司吗?
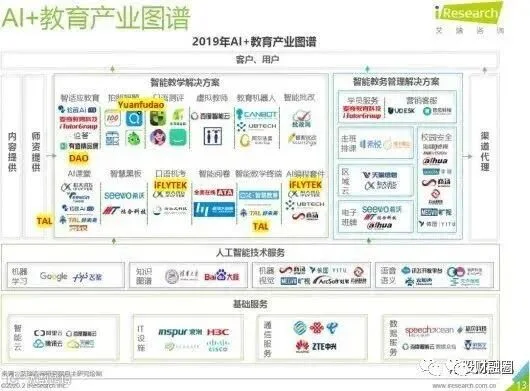

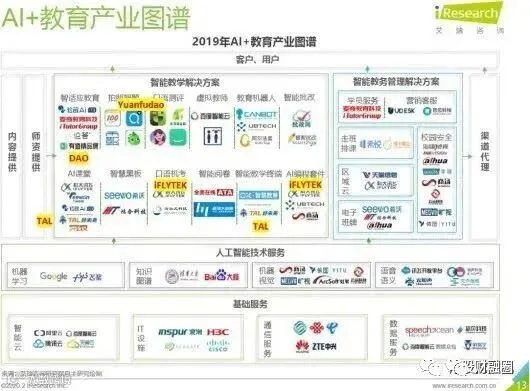
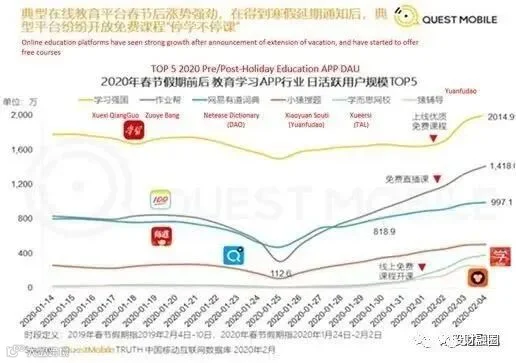
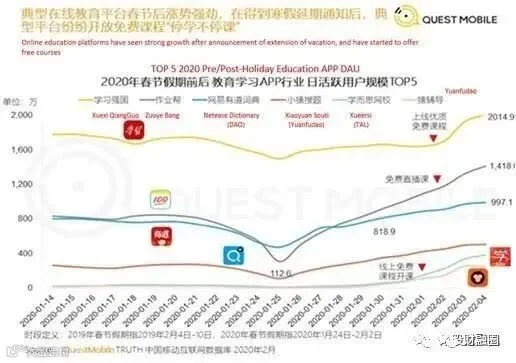
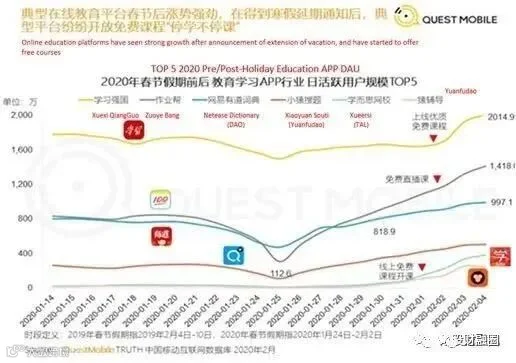
在最近的电话会议上,当被问及他们为什么没有出现在各大排名榜单时,该公司向投资者介绍了QuestMobile,然而,我们并没有看到跟谁学被QuestMobile列为顶级在线教育平台。
跟谁学计划继续实施证券欺诈行为。
香橼认为,跟谁学虚报了高达70%的营收,并无意减缓欺诈行为。
而之前的图表显示的是上市前2年的收入增长情况,这就是跟谁学试图继续告诉大众的谎言。这张营收增长图显示了跟谁学未来的预期与EDU、TAL和Koolearn在相同的历史营收基础上的实际结果。
他们甚至没有到 "假戏真做 "的境地。他们的预期增长轨迹和他们之前的财务数据一样,都是愚蠢的、虚假的。
他们所宣称的如此惊人增长的秘密是什么?
在他们的招股书和企业资料中,该公司的卖点是 "通过技术让教育变得更好"。
但是,一旦他们意识到自己的微薄的技术支出与这个故事并不相符,他们就把故事改成了有 "明星教师"。
是的,这些没有名气、网上也没有任何信息的 "明星教师",他们所创造的生产力比任何一个老牌、受人尊敬的老师都要高10倍。然而,这些跟谁学的老师们却没有合同,没有自己的网站,也没有在任何地方挂牌。
唯一能想到的比喻是,我的棒球队有一批击球手,他们每个人都打出过400支全垒打A SEASON,但你从来没有听说过他们,也不允许你知道他们的名字。

*注--教师生产力和 "明星教师 "从来都不是他们的商业计划的一部分。
对比起瑞幸在咖啡界里的名气,跟谁学在教育界并不那么突出。
有意思的是,跟谁学的审计公司是德勤。该事务所正是东南融通和中国高速传媒诈骗案中使用的审计事务所,这两个事件都是被花旗银行曝光的。我们不是说他们所有的客户都有欺诈行为,但不要因为跟谁学有四大审计事务所之一撑腰就认为他们是清白的,历史不会重演。
2、我们假设跟谁学造假背后的分析
尽管我们认为我们的理由已经成立,以下是香橼从广泛的尽职调查中得到的启示(其中一些内容将在本报告末尾更详细地强调)。
- 在跟踪了>20%跟谁学的可用课程后,香橼估计2019年的收入被高估了70%
- 我们的数据显示,跟谁学的大多数学生都不是来自三四线城市,但当我们向一二线城市的学生父母询问跟谁学时,大多数学生父母都没有听说过这一间公司。
- 2020年一季度,武汉及周边地区的学生占跟谁学学生比例接近50%,这进一步支持了我们的论点,即考虑到武汉市在近期危机期间为学生提供了大量的免费班,收入中的很大一部分是伪造的,同样重要的是,这也暗示了跟谁学不可能一开始就拥有强大的多元化学生群体,之前的销售收入基本被夸大了
- 重复类(即重复计算多次)可能是虚增收入的一种方式。
- 跟谁学管理层以难以令人信服的解释来回避疑问,这些解释表明他们对保护股价的兴趣大于运营的完整性,他们的文件中充满了可疑的交易。
根据我们的调查结果,香橼呼吁跟谁学内部审计团队对学生入学人数和收入进行更仔细的调查。我们的研究表明,报告的数字与实际情况存在巨大的差异。
系统性地多报收入
我们认为,没有比直接追踪付费班的实际学生人数更好的方法来确定财务造假的范围。在很大程度上,我们可以很确定地估算出付费班的学生人数,从而估算出公司的收入。
我们选取了2020年一季度 "明星教师 "所讲授的热门课程,付费课程的样本量占到了2020年一季度可供选择的课程总数的20%以上,具有显著的样本量。具体细分情况见下表。
除了一个小学英语课程因为春季学期开学时间推迟而被推迟外(是的,跟谁学的在线课程跟实际学校的开学课程表是一样的),我们成功地跟踪并捕捉到了2020年一季度总可用课程20%以上的学生人数和实际优惠课程费用(我们知道,因为我们自己谈判并购买了这些课程)。
如下表所示,在18个课程中,总共有34,726个ID,分布在18个课程中。这是从这些课程的478,229条评论中筛选出来的。在这34,726个ID中,有27,558个ID是唯一的,这意味着其中有一定比例的ID同时购买了两个或两个以上的节目。这是一个保守的数字,因为我们还包括了这些课程中所有积极参加过课程、潜在的被植入用户。

这34,726个ID的总收入合计约为7,090万元人民币。然后,我们将这一样本的收入推算到其余未跟踪的班级上,得出了K-12 2020年一季度的营收为3.16亿元人民币,与2019年第四季度K-12报告的7.73亿元人民币收入相差60%。考虑到过去四个季度每季度近乎翻番的一贯增速,我们认为2019年的营收高估可能高达70%。
这种影响是毁灭性的。K-12的收入占到了跟谁学总收入的80%以上,显然实际总收入很可能会远远低于报告的收入。还有一点,该公司表示,他们有大量的付费学生,已经付费购买了99元和199元的试听课。这些试听班的收入不可能占到总收入的很大一部分。我们采取了保守的估计方法,我们认为给出的缓冲区应该可以弥补这个可能的缺口。
揭开谎言之网----跟谁学如何利用重复课程来伪造他们的数据
我们怀疑跟谁学用重复的班级来掩盖他们的数字。这是在小升初课程上做的,跟谁学在财报中宣称这是增长最快的部分。
跟谁学首席财务官沈楠表示"在K-12业务中,我想强调的是我们的小学业务,第四季度的收入同比增长894%。"
以下是所有的小学阶段的课程清单。
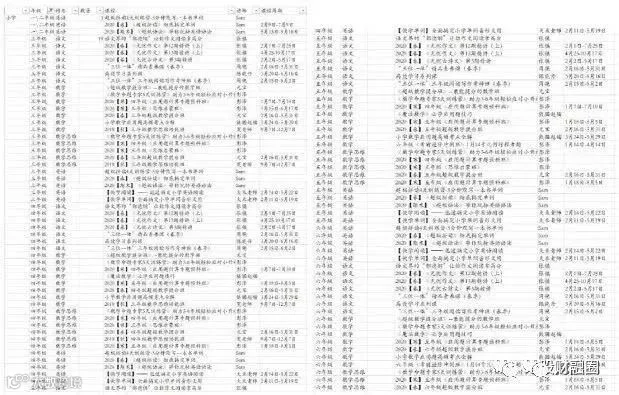
当我们把跟谁学网站上的课程总数进行列表统计时,我们记录了100个不同的课程,横跨六个小学阶段的课程。也就是说,在这之前,我们仔细研究了每一个课程,来选择要购买和跟踪的课程。

我们发现有24个是免费课程(因此被排除在外),10个暑期班(被排除在外),46个课程是重复课程。实际上,在我们初步记录的100个节目中,付费课程只有20个(100个节目合计--46个重复--10个暑期班--24个免费班=20个付费班)。
重复的课程是指不同年级小学的课程完全相同的课程(由同一个老师在同一时间段内讲授)。这些重复的课程出现在每个小学级别的课程菜单中,但在购买前的课程ID号是一样的(即一个小学1年级的学生和一个小学6年级的学生购买的课程是完全一样的)。
【版权声明】文章来源:港股挖掘机、新浪科技、投中网,CFO职业圈。文中或封面图片来自授权原作者及互联网,为非商业用途使用,如因版权等有疑问,请于本文刊发30日内联系优贲(微信:HBXSYOOBEN),我们将第一时间进行处理。最终解释权归优贲所有。
了解“税收”的本质
拥有“炫耀”的资本
获得“增值”的能力
加优贲小虎得全套PPT资料
扫码立即
加入

29.9元永久学习
税法 | 学习 | 分享
加入课程后 | 加优贲小虎
回复“888”
领取50+PPT课件资料
随手转发 手留余香
培养卓越商业精英,引领企业价值升级!