关注优贲财税有助于升职加薪噢!


栾老师讲税法

-18.资产收购案例三:境外股东无形资产出资案例
境外股东无形资产出资案例
Z公司是外商投资企业,注册资本2亿元,其中1亿元是外方股东用非专利技术出资。
Z公司账务处理:
借:无形资产-非专利技术 1亿
贷:实收资本 1亿
问:其中存在什么税务风险?
答:其中隐含着没有付汇的非贸易付汇行为。
实际账务处理:
借:货币资金 1亿
贷:实收资本 1亿
借:无形资产-非专利技术 1亿
贷:货币资金 1亿
购买境外无形资产,要代扣代缴增值税和预提所得税。
讲师简介
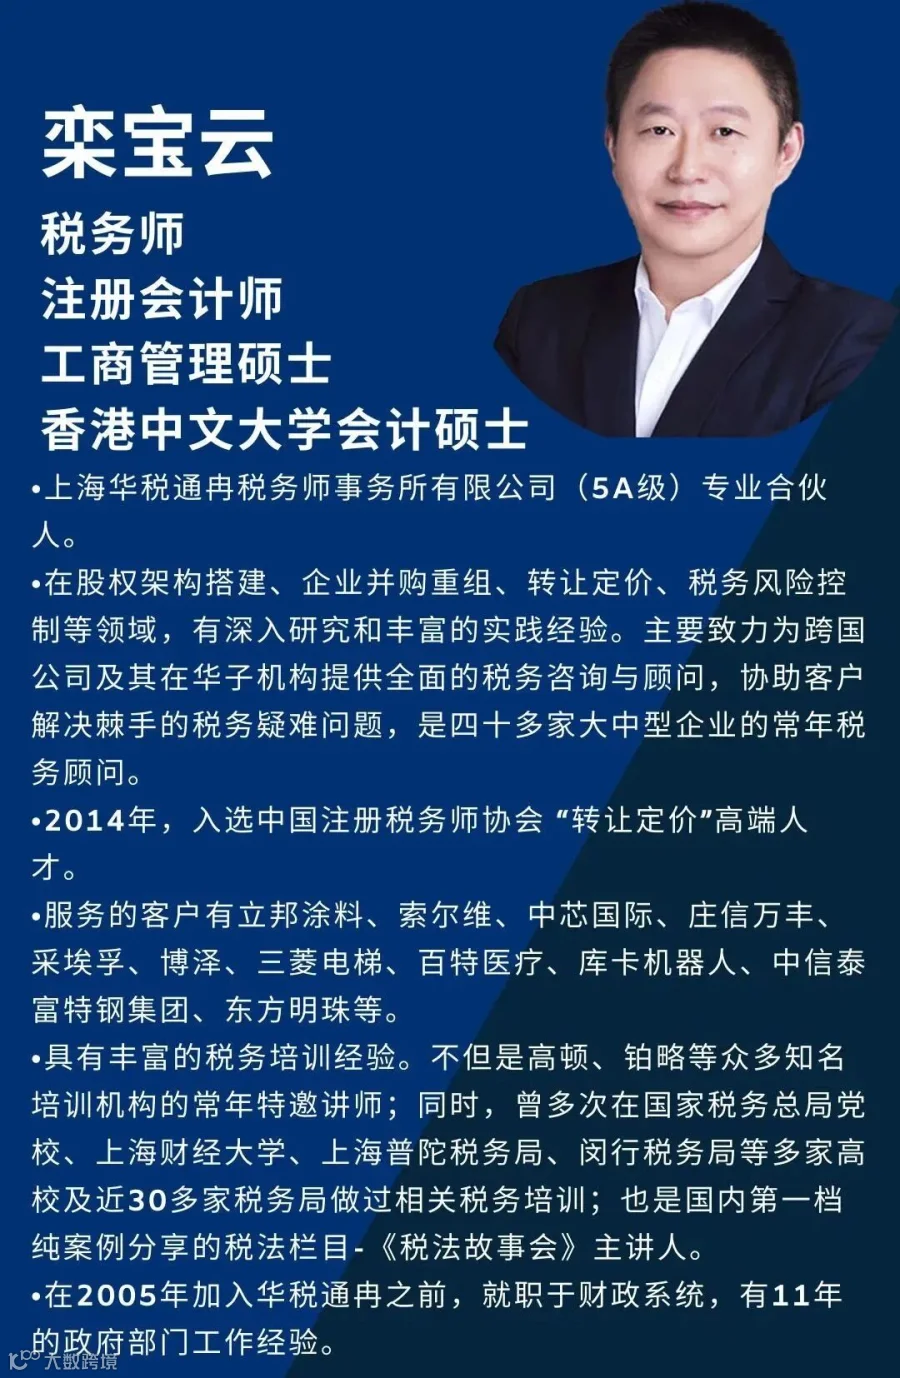
并购重组税务系列课程共37门,每周更新中~仅需一杯咖啡钱——29.9元,一次购买,永久学习,欢迎扫码订阅听课!



-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
优贲财税
培养卓越商业精英,引领企业价值升级!