关注优贲财税有助于升职加薪噢!

栾老师讲税法
-21.股权收购案例二:股权置换案例
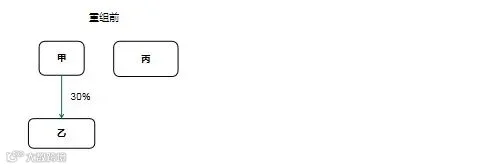
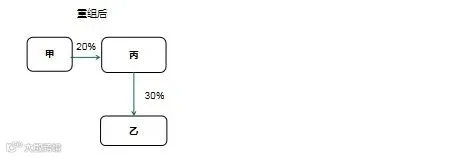
一、案例要点
甲对乙原始投资10亿,现在对应股权的公允价值30亿,溢价20亿;
股权收购,收购企业购买的股权不低于被收购企业全部股权的50%,且收购企业在该股权收购发生时的股权支付金额不低于其交易支付总额的85%,可以选择特殊性税务处理 。
二、问题与解答
(一)问题
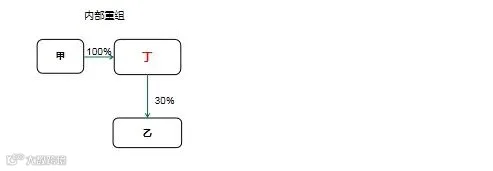
股权支付金额100%,符合规定;购买的股权是被收购企业全部股权的30%,不符合规定,怎么办?
(二)解答
l 甲设立一个100%持股的丁公司,然后,将持有的乙公司的30%的股权划转给丁公司;
l 12个月后,用持有的丁公司的100%股权,与丙公司的股东进行股权置换;
l 运用了两次特殊性税务处理。

讲师简介

并购重组税务系列课程共37门,每周更新中~仅需一杯咖啡钱——29.9元,一次购买,永久学习,欢迎扫码订阅听课!


-- The End --
愿有一天我们能成为您的优质阅读源
以获得您的置顶
优贲财税
培养卓越商业精英,引领企业价值升级!