Better Skills, Better Businesses
CIMA资深会员Lucy Lv来自美国维信电子,在制造业领域从事多年财务工作,财务管理经验丰富。在前段时间的CIMA同学会上,她分享了许多关于成本控制的独到见解,让我们一同回顾本次的精彩内容。
先给大家分享一下我的一个从业经历。
我是2007年加入维信电子,当时做的财务总监,负责Accounting,报告,税务等等。2010年5月,我们集团的CFO问我,“你愿不愿意加入成本组?”。当时,苏州维信成本组一穷二白,只有5个人,整个团队主要负责结账的工作。因为我们维信是美国上市公司,我们所有的财务结果,都需要和我们的投资人去进行汇报。我们得解释,为什么当时预测是这样,实际却是不相符的。按照道理来说,不管结果好坏,我们都需要给出合理的理由和解释,但是当时的成本组很难给出结果,这导致我们股价成了很大的问题。
其实那时我的很多同事都觉得不太理解我为什么选择转岗成本控制的决定,因为我做财务总监管Accounting的团队,是有二三十个人的,Accounting上的内容我已经游刃有余了,上下的人对我也都很认可。而成本组加起来只有六个人,而且压力很大,所以看起来我这个转岗的决定是挺令人匪夷所思的。可能是因为我骨子流着爱折腾的血液,所以我当时接受了CFO给我的挑战,义无反顾地加入了成本组。
前两周,我们的CEO把我叫到他办公室,直接对我说:“我要把你转到HR部门。”我说我不要,老板说你要,我觉得你这方面看人有眼光。然后我现在我是作为HR Director的身份站在这里,给大家分享成本管控的经验,是不是很有意思?
现在都在说行业内卷,很多人觉得像我们这些五十岁以上的公司都不会考虑晋升,或者说市场没有太大的竞争力了。实际上不是这样的,大家对于年龄还是不要有那么大的焦虑感。因为老板不想用你的时候,他会说你的年纪太大了;老板想用你的时候,他会说你这个年纪刚刚好,你经验在这里。所以我想和大家分享一下,人生充满了不确定性,世界上很多事情很有趣,只要你准备好,机会总归是有的。
凡是跟公司成本相关的一切活动,无论是对公司运作有直接或间接的影响,都需要有成本团队的成员,都是我们管理的范围。
因此,想要把成本管好,这上面直接和间接的影响,我们都得精通。我也是这样做的,这样我才能发现公司的价值主要是在什么地方。
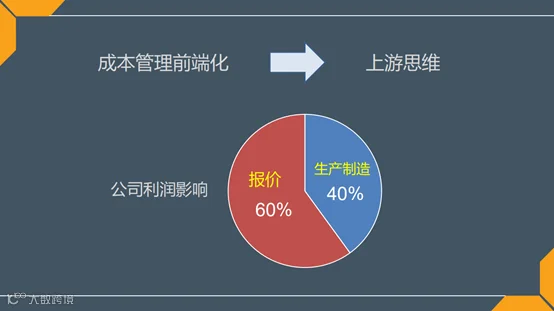
这里大家可能会有一个疑惑,为什么我要把“报价”放在成本结构里?因为很多公司报价是销售部,或者专门有一个报价团队。其实原先我们公司的报价是在美国,我们当地的报价组也是属于销售部,但是近几年,我发现报价的职能在不断的弱化,弱化的结果其实很严重,会导致成本管理失衡。
事实上,报价它的价格基本上决定了公司60%的利润。因为产品是会迭代的,所以前期的价格谈判就显得至关重要。之前就发生一件事情,因为我们美国报价的偏差,和大客户签订了长期协议,导致了我们货品库存积压,最终利润是负的百分之三十。这就是为什么报价对成本的影响这么大的原因。
这里我想分享一个观点:成本的地位,财务的地位是自己创造的,不是别人给你的。报价现在在我们公司是最重要的,我们所有成本的标准成本的建立其实都是为报价服务,如果我们能够把报价的利润提升一些,后面我们工厂改善的压力就会轻很多。
因为产品的价格波动,导致我们产品销售不稳定,所以我们现在的预算每两个月就要更新一次。
报价团队我是从PM挖过来的,工厂成本及投资管理团队我是从IE部门挖过来的,因为他们懂生产管理。大家都知道,工厂的人是很强势的,我们要在工厂总经理面前保证话语权,让他信服我们,听我们的建议得靠什么?首先,IE部门的人他们有工程的背景,所以他们得出的数据结论,能够得到工厂的重视。另外,我们成本部门每星期都会发给工厂,他们的良品率,效率等等,并且细分到每个品种。这些数据和分析,其他部门是没有办法给到他们的。这就奠定了我们成本部门在公司的地位和话语权。
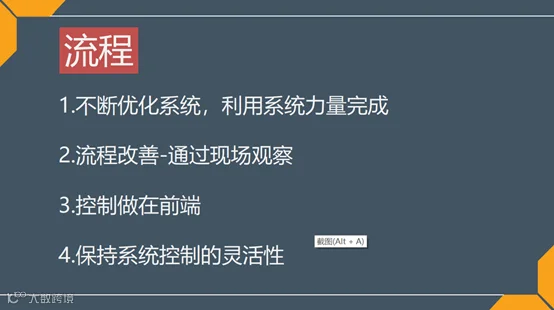
我想再和大家分享我们成本管理的几个理念,我觉得成本管理主要抓住三个点,仓库管理亦是如此。一个是流程,一个是系统,一个是人员。
能够用系统去完成的一定要用系统,千万别相信人,人是最不可控的。依靠IT的力量,将财务报告系统自动化、系统化。
因为现在大环境的更迭,公司业务发展是日新月异的,所以我们财务的流程也要跟上业务发展的速度。
这里我讲一个故事。我们今年上半年发现我们公司实际收回的成本是很低的一个比例,我们反复在查找问题出在哪里,比如是不是系统出现了问题,比如客户公司付款流程是否存在问题。最后我们发现是客户政策的改变,这导致我们再怎么去收集成本信息,都是检查不出来问题在哪里,该发生的费用都在发生。
我们有个大客户公司在前期谈判时,说他们不愿意再支付我们公司的试生产的产品的费用,我们美国的销售跟他们谈判时,没有顶住压力,最后就跟他们谈成五五开。这意味着,我们所有的投入,他们只给我们50%。而且这里还有一个附加条件,客户他对新产品的质量控制非常严格。原来做新产品测试,可能200产量就能通过他们的质量检测,但是现在需要投入1000甚至是2000的产量,因为他们怕小批量做出的产品没有办法代表大批量生产的产品质量,所以他需要我们去加大测试产品产量的投入。这一下子就增加了我们几百万的费用,所以现实就反映到我们的财务报告上来。
现在我们在进行一些成本分析时,就会注意不要一听到费用高,肯定就是我们成本没做好,有时候也不一定,比如像上面提到的是因为客户的政策变更发生的。因此,我们的职责就是把这些分离清楚,哪些是属于测试的费用。这些费用收集和分析对我们来说非常有用的,因为现在我们在和客户谈价时,我们是会把测试的费用反映到报价里。
另外,为什么说现场观察很重要,因为我们从别人口中听到的信息和我们在现场看到的状况,给我们带来的感觉和触动是完全不一样的。比如,有一次我去了盐城的工厂。我们有一个产品板很长,要一米多,是仓库的人手工进行生产线的包装。之前工厂就提了说,这个很浪费我们的劳动力,而且很多年轻人不愿意干这种重活。以前我肯定是不以为意的,我觉得工作量一点点,几个人包装一下就行了。但是等我真的在现场的时候,我触动真的太大了。那个产品首先很重,然后又很大,放在地上进行包装,一天要让人弯腰很多很多次,这对工人来说太危险了,要出人命的。所以后来我就做了一个决定,我们要上自动化的包装线,降低人工成本和风险。
所以我想跟大家说,很多时候我们单单听汇报是不能感觉到真实的状况,我们还是要到现场去,所谓眼见为实耳听为虚,现场我们眼睛看到的观察力更强。
控制做在前端,前端成本又低,效果又好,做在后端,不仅又苦又累,而且出了问题我们再把它解决掉,没有功劳不说,还会被管理层觉得财务上面存在问题。
比如我们经常有材料采购差异,我们会在一开始的时候就把材料采购差异分清楚,或者让它少发生,这才是解决问题的关键。因此,虽然表面上我们说我们的材料标准成本是每季度更新,但实际上,如果每个月有较大差异,我们通过PPV(采购价格差异)报告查出来之后,马上进行分析,就不会让它产生到后端的影响。事实上,真正公司管理好的是不出问题,而不是一伙的救火队员,四平八稳的公司那才是好公司。
真正好的财务,我们的目标一定是,控制是到位的,同时又是很灵活的,而且效率是很高的。我们需要根据公司的运营状况不断地去进行调整,流程不断地去进化,必要的时候组织定向的专题培训。
我们在判断一件事情的时候,首先要看看有没有逻辑性,工作会不会被替代掉。为什么很多时候我们要做标准化?因为我们可以归结它的逻辑性,一旦它的逻辑可以归结,那它就可以系统化。
但是很多事情不是那么简单的,我们要考虑到很多方面的因素,所以信息的收集,知识的广度就显得非常的重要。如果我们只局限在财务领域这一隅之地,那我们可能走的路也可能就很有限。一件事情,你了解了120分的东西,你可能只能做到90分。而你要想达到100分,你可能要了解150分到200分的信息。
我举个例子,比如我们做预测,如果仅仅是基于销售给的数据,最后的结果肯定是不堪入目的。因为我们知道,销售的数据多少有一定程度的夸大,而且销售预测的准确性也会有波动。像我们客户给我们的销售预测和他们的生产规划是不匹配的,因为他们各自为政。销售要贴近市场,他们不想要产生存货,否则就会成为他们的负债。但是对于某些团队来说,存货越多越好,万一某家供应商出了问题,我们马上就要供货上去。因此,各方给我们带来的压力都是不一样的,这会造成我在每次进行销售预测时,要收集很多方面的信息,考虑多方面的因素。比如客户产品的市场行情,销售给我们的规模数据,去年同期的数据,今年的目标等等。我们要做好工作的话,我们对自己公司产品的信息,客户供应商这边的信息都要有了解。而这些信息的零散度造成了这些工作是无法让系统去直接处理的。你如果做这方面复杂的判断工作,你不担心自己会被替代掉,因为没有人能够干。我可以自信的说,尽管销售给我们的预测都是比较高的,但是我们季度初做的预算最后都能达到它的80~85%。所以这就是我们的核心竞争力。
在我们录入系统数据时,一定要保证初始数据是准确的,逻辑是正确的。而且系统里面的数据分类要越细越好,并持续精进,这样才有利于我们以后的分析。另外,分析的时间,不要把它放到月底。我们现在每周都要分析费用,材料成本,销售额等等,这样一般我们到月底的前一两天,我们基本上可以测出来我们这个月的利润。
这个是很重要的,就像高楼一样,底层没有搭建好,后面再造二十几层要塌楼的。像他们经常说,程序员好坏的差别在1万行代码之上,好的程序员可以在1万行代码之后再不断地去堆加自己的代码,但是差的不行,他要不断修改前面的代码。
说到我们成本,如果公司增长速度很快,我们要思考能否保证我们原有的成本体系不变。比如,我们公司从5亿的规模扩大到现在的23亿,但是我们成本结账丝毫不受到影响,原来是四五天现在还是四五天。这说明什么?说明我们原始设立的成本体系是由弹性的,它的扩展性很强,能够容纳这么多的容量。
其实这不单单仅针对我们成本,对所有的工作其实都是一样的。所有的事情我们都需要多想几步,我们今天做这个动作,我们要想到第三步甚至是第四步的步骤之后。这要求我们必须要锻炼自己的思考能力,这也是我们现在的核心竞争力。
这种事情就像练武功一样,我们搭建了这个平台,尽管今天看不出来,可能过一两个月还没看出来效果。但是两三年过后,随着时间的流逝,就越能看到我们的功力是不是很好。
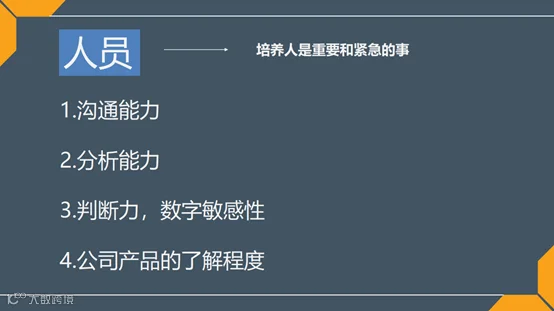
我觉得现在,特别是未来,培养人是最重要和最紧急的事。
你永远要把自己当做一个HR Manager,你肯定想不到张一鸣就是字节跳动最大的HR的老大。所以我们要想把工作做好,就要把我们自己的人管好,要把好的人吸引到我们的团队里面来。当我们有危难的时候,那我们培养的下属能够跳出来帮我们解决问题。
我现在要求我们团队的成员一定要具备良好的沟通能力。比如要接替我位置的下属,他的沟通能力特别强,他能够把三个工厂的总经理都镇住,他能够让他人信服,这也是他能够被委以重任的原因。
我建议大家在挑选人才的时候,特别是我们财务职能,需要考虑一下对数字的敏感度。比如看一眼财务报告,就能知道我们这个月的利润是什么。这其实是一种天赋,所以如果能招到这样的人才,对你来说无异于如虎添翼。
如果我们对于自己公司的产品不了解,如果我们没有预测到公司会有很大的发展,那么我们在做财务整个框架体系的时候,可能就会存在问题。另外,对于我们高管来说,对公司的发展战略了解的越深越好。我们要知道我们的老板,总经理,他们最关心的问题是什么,怎么帮他们解决问题。比如现在我们的老板最关心的是人的问题,所以我就跳到HR那边去。
德鲁克说:我们无法对知识工作者进行严密和细致的督导,我们只能协助他们。知识工作者本人必须自己管理自己,自觉地完成任务,自觉地做出贡献,自觉地追求工作效益。
所以,管理是一门艺术,如何让我们的下属能够自觉地工作,这是一个大局,需要我们每个人去思考和体会。
>>>自2020年起,CIMA同学会主题讲座邀请了来自各行业各业顶尖人才为我们的CIMA学员/会员进行分享,致力于为大家带来更多不一样的话题探讨,案例知识和行业洞见,使大家为企业赋能,突破自我,实现价值。
>>>本文为讲座的部分精华内容,更多精彩提问环节和经验分享,可以看一下本次讲座的全程录像,一定能让你受益匪浅:录像链接请联系您的CIMA班主任或者咨询顾问。

加入我们,成就未来
2016年1月,优贲合作伙伴铂略与“CIMA英国皇家特许管理会计师公会正式达成战略合作,联合承办CGMA全球管理会计领袖认证项目(CGMA TOP CFO Programme)和CGMA全球管理会计精英认证项目(CGMA Senior Executive Programme),旨在推动中国管理会计培养体系的升级转型,促进中国管理会计赶上世界先进水平,为中国财经领域培养更多的具备国际视野的管理会计精英。