本次直播,幼玲老师为大家悉心分析了包括2022上半年度税收征管的形势变化、双维度盘点2022半年度重要税收政策,从专家角度为企业合规享受税收优惠政策支招,并对企业可能存在的税务风险进行提示。2小时的直播,税务干货不断输出,问答环节更是精彩,问答汇总请见下方内容!

李幼玲老师:这个问题其实涉及到印花税。关于混合销售,指的是一个业务里既包括服务又包括产品,但是印花税里面并没有提到混合销售这个概念。如果样品是计价的,它实际上属于买卖合同的一种,应该按照买卖合同交税;但如果样品属于服务的一部分,那就要具体看是什么服务,是交通运输还是技术服务等等,要按照不同征税凭证的税目缴纳印花税。
李幼玲老师:在买卖合同里,除了已经书立合同需要缴税,没有书立合同的一些订单,比如替代订单的取货单或索要单,这些都可以代替合同。这些代替合同又具有合同意义的买卖合同属于买卖合同税目,应该计算缴纳印花税。
李幼玲老师:有一些情况是不属于印花税征税范围的,其中就包括总分支机构的计划调拨。如果是计划调拨,就像内部的一个计划文件从A转移到B,但实际上不构成购销,那这种情况下是不构成印花税纳税义务的;但如果确实是销售,有相应的计价、交易,包括在提问中提到有开发票、有销售额,这种情况下就构成了购销业务,也属于买卖合同的范围,需要缴纳印花税。

5. 请问境外许可人境内需要帮他代扣代缴印花税吗?
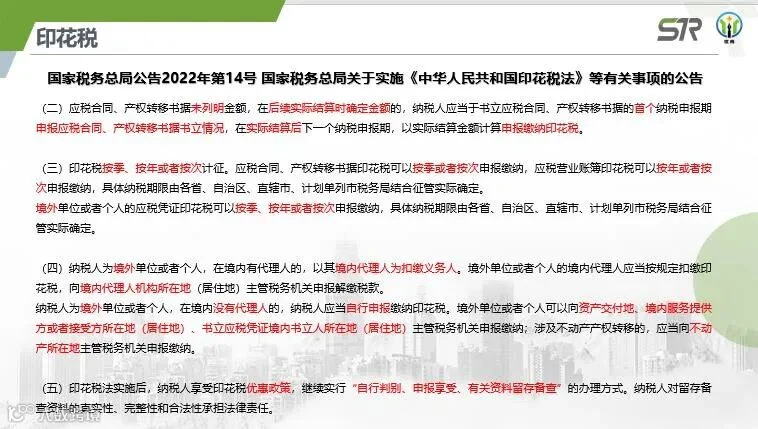
李幼玲老师:境内和境外签订有效的应税凭证属于印花税的纳税范围,境外的单位或个人具有纳税义务,应该缴纳印花税。如果在境外缴纳印花税不方便,那么要看境内有没有代理人可以帮他缴纳印花税,如果没有,只能境外的单位和个人自行缴纳。
6. 关于印花税,新的买卖合同主要指动产买卖合同,跟以前购销合同相比,主要的区别在哪里呢?提供呼叫服务,属于新的买卖合同吗?用不用贴花?
李幼玲老师:第一个问题,其实没有太大的区别,只是名字改了。原来的买卖合同,主要指的也是动产,包括货物、产品、商品这一类。这次的印花税法里明确指出:买卖合同指的就是动产买卖,但是不包括个人书立的动产买卖合同,主要还是公对公,个人之间有动产买卖是不需要缴纳印花税的。但如果是企业和个人的话,企业是需要的。
第二个问题,如果这个买卖合同中,提供的是呼叫的服务,属于服务类,它应该属于服务合同,不属于动产买卖,起码不属于买卖合同的范围。印花税的税目属于正列举,如果说印花税的税目里找不到相应的合同类型,比如税目和子目的关系里找不到对应的子目,那可能就不属于印花税的征税范围,这个一定要判断准确。
7.老师您好,请问现在境外授权境内使用专利权、商标权,境内支付境外特许权使用费这块需要缴纳印花税了吗?而不是所有权转让要交?境内需要帮境外代扣代缴吗?怎么代缴?
李幼玲老师:需要的。大家可以看看下面这个课件,所有权转让也是要交的。当发生境内外交易的时候,可以跟的境外合作方交流以下几点:作为合作的双方,有一定的合作基础,可以互相提醒一下,提醒他对方有纳税的义务,当然也要告诉他,如果境内有代理人,他可以找合约的对方作为代理人,把这笔税款扣下来,到时候扣缴掉。当然也可以提醒他自己去申报,他如果没法申报,也可以委托境内的第三方。

8. 请问老师:公共租赁房屋合同的印花税是否双方皆可免税?租赁方将公租房转租,就这块收入是否需要交税?补充:上为承租方转租。

李幼玲老师:公共租赁住房要不要交税可能要去查一下公共租赁住房这块有没有专门的优惠政策,原来应该是有的。这次对优惠政策做了一个很大的调整,原有的一些优惠政策取消了。首先跟大家说下逻辑:如果说这个公共租赁住房本身是免税的,那出租方、承租方对这个合同本身是免税的;其次,个人能不能转租,可能要看出租方对房屋房产的规定,如果他允许转租,在转租时取得了相应的收入,可能就违背了公共租房本身的定义了,有可能要进入应税合同的范围。所以我觉得前面两条可能更重要,如果说允许将公租房转租,可能就脱离了公租房本身的意义了,要纳入应税合同的范畴;但如果不允许转租,那可能下图中的前两条都过不了。
10. 分支机构独立申报缴纳企业所得税,汇缴申报时可以单独享受小型微利企业所得税优惠政策吗?
李幼玲老师:大多数分支机构肯定不会超过总机构的,一般来说,分支机构的规模都不会特别大,人少、资产少、所得也少,但是大家要注意小微企业它是一个法人优惠,但是你的分支机构它不是一个独立法人,虽然你是独立缴纳企业所税,需要再去确定它的缴纳方式的时候,不是汇总缴纳分摊的,但是你在享受税收优惠的时候,一定要是要把你的总分支机构加在一起算。
12.境内企业汇税后利润给香港的母公司(100%控股的唯一股东),能按5%缴纳withholding tax 源泉扣税吗?

【优冉联系人】
联系人:Carol Zhang 章小姐
电话:150 2166 5465
邮箱:carolzhang@yooben.com.cn


优贲财税

培养卓越商业精英,引领企业价值升级!