


关注优贲升职加薪!
国内零售承压,出口制造强于内需品牌。
2022 年 3 月至今,国内消费受到疫情拖累明显放缓。出口制造的景气度明显好于内需。从上市公司一季度的业绩表现来看,出口制造龙头延续了增长态势。疫情进一步强化了化妆品线上化趋势。

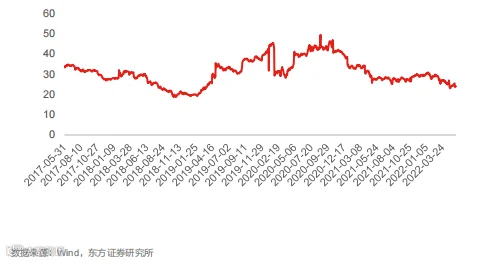
板块整体跑赢沪深 300 与创业板指数,其中纺织制造表现强于品牌服饰。上半年外热内冷的消费结构延续,纺织制造龙头股价明显强于品牌服饰龙头。从机构配置来看,截至 2022 年一季度末,纺织服装行业的基金配置为 0.7%,对比 2021 年末缓步提升。A 股机构持仓的重点公司主要聚焦于森马服饰、珀莱雅、太平鸟、比音勒芬等头部公司。从估值角度来看,当前纺织服装板块(中信)市盈率 TTM 约 24 倍左右,处于近 5 年估值底部区间。

外需确定性较高,2022 年出口制造订单有望保持较好增长。全球通胀背景下,原材料价格上涨利好备货较多的供应商及其议价能力。双碳背景下的产业绿色升级是行业新机遇。近三年的疫情反复,对全球制造业供应链都带来巨大挑战,中国纺织制造展现了更强的稳定性和性价比以及在细分领域中的全球竞争力。
通过梳理总结,我们认为典型的具备全球竞争力和可持续增长能力的纺织制造龙头包括以下三个共性特点:
优质客户收入占比高
产业链一体化布局较为完善
上游工序有一定复杂度,持续研发投入夯实竞争优势
品牌服饰复苏节奏分化,疫情加速产品力和运营能力提升。
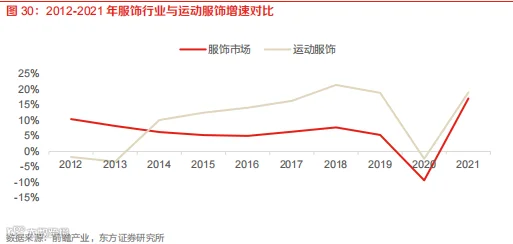
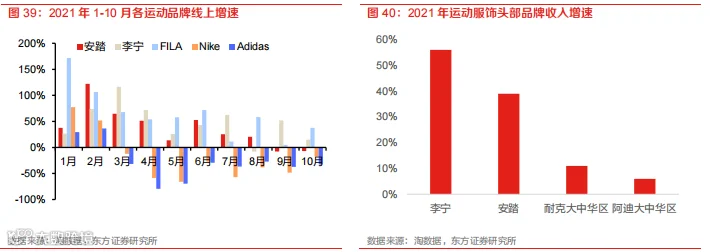
首先,对运动服饰而言,疫情不改行业持续扩容,下半年有望迎来强劲复苏。
其次,家纺的线上化率与产品升级并行,下半年有望迎来消费的回补和复苏。
第三,疫情对中高端服饰目标客群的影响相对更小,下半年有望迎来消费复苏。
最后,大众服饰目标客群受疫情冲击较大,下半年终端复苏预计滞后于其他品类。
黄金珠宝的渠道恢复后下半年需求回补将更明显。
由于婚庆等核心需求占比较高,黄金珠宝消费具备一定刚性,线下渠道恢复正常经营后下半年存在需求的反弹回补。

珠宝首饰行业强者恒强的趋势在疫情催化下将进一步加速,龙头中长期充分受益。
说到珠宝,那不免要提起关注度极高的化妆品行业。国内化妆品市场仍是近年来时尚消费领域少数实现较快增长的高景气赛道之一,短期受疫情影响随着电商物流与线下渠道逐步恢复,预计下半年化妆品消费增速有望迎来明显反弹,中期我们仍看好行业景气度的延续。2020年疫情后化妆品是可选消费品中率先复苏的品类之一。部分需求有所压制。

医美需要回补+渗透率提升,终端消费改善可期。
强监管加快非合规机构和产品的出清,利好头部企业。
行业高景气有望延续,轻医美趋势不改。
后疫情时代行业大趋势是消费的进一步分层;是疫情加速行业优胜劣汰,龙头强者更强;是逆全球化给本土品牌带来更多空间。
扫码解锁完整版报告原文

点击图片了解虎贲研报社
往期回顾:
重磅!汽车之家发布2022中国城市新能源汽车发展指数
2023年财会行业趋势展望
赛迪顾问:2022新型显示十大城市及竞争力研究