


春晚的账单与风口:2026年机器人“豪赌”背后的CFO启示录

摘要:2026年的央视春晚,不仅是一场文化盛宴,更是一张中国产业资本流向的“晴雨表”。当白酒赞助商从巅峰回落,取而代之的是人形机器人与AI大模型的集体“霸屏”,这标志着中国商业叙事正在发生剧烈断层。对于CFO而言,这场晚会不仅关乎广告投放的ROI计算,更是一场关于现金流管理、资本博弈、估值逻辑重塑以及如何在“马斯克焦虑”下进行战略押注的深刻实战课。
--------------------------------------------------------------------------------
引言:梅地亚中心的幽灵与硅基生命的登场
如果说90年代的秦池酒厂用一张3.2亿元的支票在梅地亚中心买到了“标王”的虚荣与教训,那么2026年的春晚,则见证了另一种更为复杂的资本游戏。
除夕之夜,当宇树科技、松延动力、银河通用、魔法原子四家机器人公司的产品在舞台上打醉拳、演小品、做家务时,屏幕前的普通观众看到的是科幻走进现实,但敏锐的CFO和投资人看到的却是燃烧的现金流与焦灼的上市对赌。
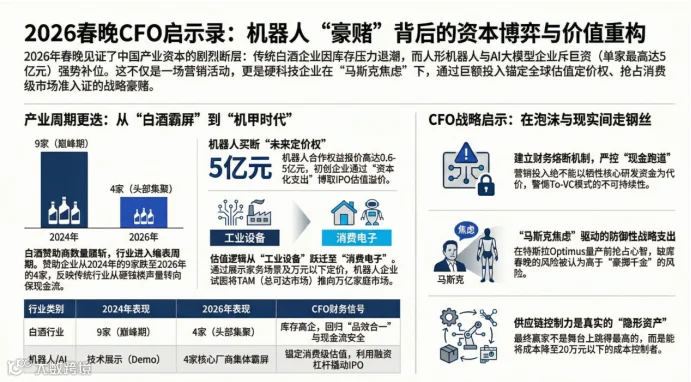
据行业透露,今年春晚的机器人合作权益报价在6000万元至1亿元之间,部分独家权益甚至高达5亿元。对于尚处于烧钱阶段、多数未实现盈利的硬科技初创企业而言,这笔投入可能相当于其一个季度的研发预算。
这不禁让所有财务掌舵者发问:在资本寒冬与IPO收紧的当下,这种看似非理性的“豪掷千金”,究竟是企业战略的必然选择,还是新一轮泡沫破裂的前奏?
第一章:白酒退潮与科技上位——宏观周期的资产负债表重构
春晚赞助商的更迭,本质上是中国经济增长引擎切换的投影。
1.1 “含酒量”下降的财务信号
曾几何时,春晚被白酒巨头“垄断性占位”。2024年春晚曾创下9家酒企亮相的巅峰,那是白酒行业销售收入扩张的“可视化证明”。然而,2026年这一数字跌至4家(五粮液、洋河、古井贡、郎酒)。
对于CFO而言,这不仅仅是营销策略的调整,而是行业进入深度调整期的财务预警。库存高企、价格倒挂、动销困难,迫使企业从“砸钱换声量”转向“保现金流”。除了头部企业需要维持品牌势能以稳固高端定价权外,腰部企业已无力负担这笔“天价门票”。这启示传统行业的CFO:在行业下行周期,营销支出必须回归“品效合一”的理性计算,现金流安全高于一切品牌虚荣。

1.2 机器人补位:新质生产力的溢价逻辑
就在白酒退潮留出空白之际,机器人与AI企业强势补位。这一现象的路透社评论为:“展示了中国最前沿的产业政策,也凸显了中国在主导人形机器人和未来制造领域方面的努力”。
不同于白酒企业追求的当期销售转化,机器人企业登陆春晚的财务逻辑完全不同——它们买的是“未来定价权”。在资本市场眼中,春晚的舞台不仅是广告位,更是一份“IPO申请书的前言”。对于寻求上市的硬科技企业,这笔巨额投入被视为一种资本化支出(Capitalized Expenditure)而非单纯的费用(Expense),其产出是估值溢价而非短期利润。

第二章:具身智能的“千团大战”——CFO视角的战略豪赌
2026年被视为具身智能的上市元年。宇树科技、银河通用、松延动力、魔法原子四家企业同台竞技,被业内戏称为“机器人全面入侵春晚”。作为CFO,必须看懂这场豪赌背后的三层财务与战略逻辑。
2.1 估值锚定:从“玩具”到“消费级产品”的重分类
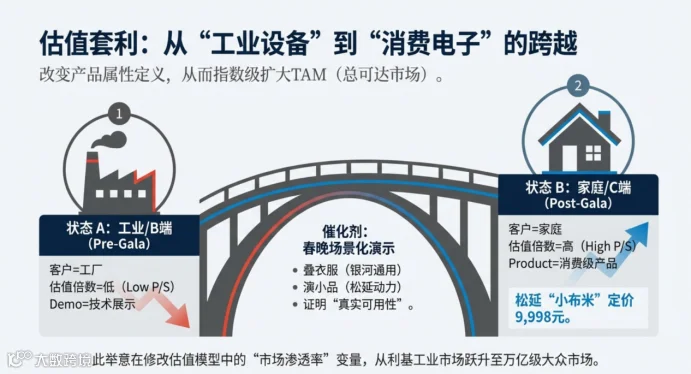
2025年宇树机器人在春晚扭秧歌时,更多被视为一种技术展示(Demo)。而2026年,各家企业的策略发生了质的飞跃。
银河通用:在微电影中展示叠衣服、递东西,强调“真能干活,不是演的”。
松延动力:与蔡明演小品,推出9998元的消费级机器人“小布米”,直接对标手机量级市场。
这种场景化的转变,在财务模型上意义重大。它试图将人形机器人的TAM(总可达市场)从B端的工厂、展厅,瞬间拓展到C端的万亿级家庭市场。对于CFO而言,一旦产品属性从“工业设备”被重定义为“消费电子”,其估值倍数(PS或PE)将获得指数级跃升。这1亿元的投入,本质上是为了在投资人心中修改那个Excel模型的“市场渗透率”参数。
2.2 融资杠杆:用一亿撬动百亿估值
对于尚未上市的初创公司(如松延动力、银河通用),春晚是最高效的“路演”。 优必选作为“人形机器人第一股”上市后的表现,让后来者看到了资本市场的冷热。目前,宇树科技、智元机器人等均在冲刺IPO。在融资窗口收紧的当下,知名度就是资金吸铁石。
财务账本:如果花费1亿元能带来品牌知名度的爆发,进而帮助企业在下一轮融资中多拿数亿资金,或者在IPO定价时获得更高溢价,那么这笔钱在财务回报率(IRR)上就是惊人的正向收益。
风险警示:正如香颂资本董事沈萌所言,这反映了行业仍处于“烧钱”阶段,重心在于融资而非自我造血。CFO需警惕这种“To-VC”模式的不可持续性。如果后续技术落地不及预期,这笔巨额营销费用将成为压垮现金流的最后一根稻草。
2.3 “马斯克焦虑”下的防御性支出
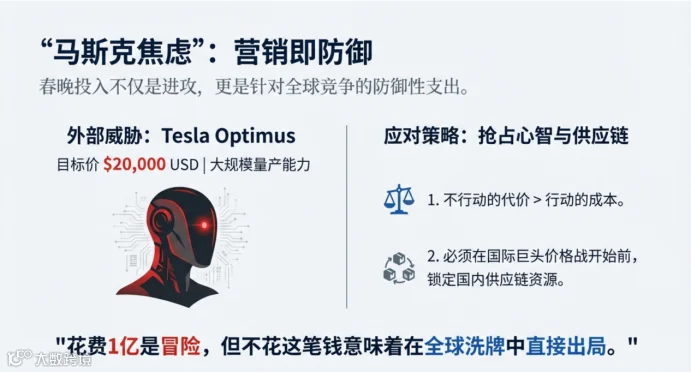
特斯拉的Optimus量产计划是悬在中国机器人企业头顶的达摩克利斯之剑。马斯克宣称Optimus成本将压缩至2万美元,并视中国企业为最大竞争对手。 对于中国企业的CFO来说,这是一场“时间窗口”的抢夺战。必须在特斯拉大规模量产倾销之前,抢先占领国内消费者的心智和供应链资源。因此,春晚的投入被视为一种“防御性战略支出”——不上的风险比上的风险更大,缺席意味着在未来的行业洗牌中可能直接出局。
第三章:AI大模型的“超级入口”之争——流量变现的财务模型
除了硬件机器人,2026年春晚也是字节跳动(豆包)、阿里(通义千问)、腾讯(元宝)、百度(文心)等大厂AI产品的修罗场。
3.1 获客成本(CAC)的极致博弈
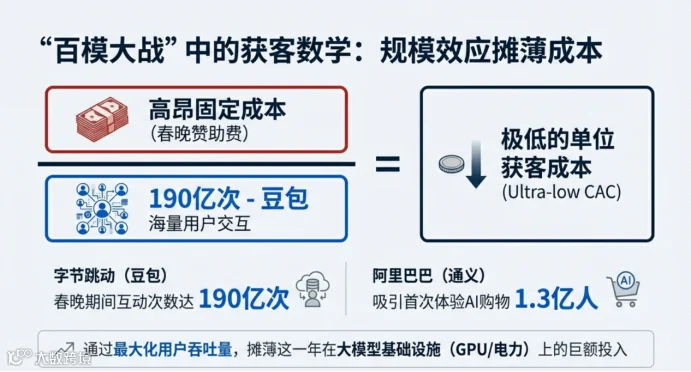
字节跳动旗下火山引擎拿下春晚独家AI云合作伙伴,豆包APP成为春晚互动主阵地。阿里通义千问则通过“全家桶”接入春晚流量。 互联网大厂CFO们算得很清楚:虽然春晚赞助费高昂,但在流量红利见顶的今天,通过春晚获取一个AI活跃用户的成本(CAC),可能远低于常规买量渠道。 数据显示,春晚直播期间,豆包AI总互动次数达19亿次;通义千问在春节期间带动超1.3亿人首次体验AI购物。这种爆发式的用户触达,对于急需通过规模效应来摊薄巨额算力成本(Infra Cost)的AI大模型来说,是至关重要的。
3.2 商业化闭环的验证
不同于以往纯粹的“撒红包”,2026年的AI春节战役更注重商业闭环。
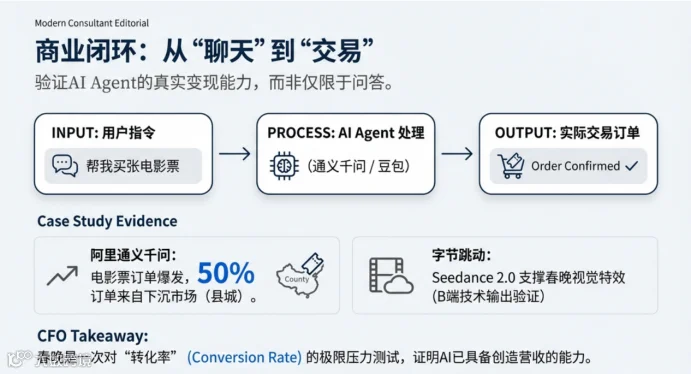
通义千问:用户用AI买电影票订单暴涨,近一半订单来自县城。这证明了AI Agent在下沉市场的变现能力。
豆包:通过Seedance 2.0视频生成模型支持春晚节目视觉效果,展示了B端技术输出的商业潜力。
对于科技巨头的CFO,春晚是一次压力测试:不仅测试服务器的并发承载能力,更测试“AI流量→商业交易”的转化率(Conversion Rate)。只有跑通了这个模型,前期在GPU和电力上的千亿投入才能在财务报表上找到盈利的曙光。
第四章:给CFO的终极启示——在泡沫与现实间走钢丝
回顾春晚40年,从秦池、爱多到在线教育,无数“标王”在喧嚣后归于沉寂。2026年的机器人与AI热潮,是否会重蹈覆辙?站在CFO的角度,我们总结出以下核心启示:
1. 区分“战略性亏损”与“结构性崩塌”
机器人企业目前的高投入属于典型的“战略性亏损”。在行业爆发前夜,通过高举高打抢占生态位是必要的。但CFO必须严密监控现金流断裂点(Cash Runway)。如前文所述,1亿元可能是一家初创公司大半年的“口粮”。
CFO建议:建立严格的财务熔断机制。营销投入不能以牺牲核心研发(R&D)资金为代价。如果为了上春晚而导致后续产品迭代资金链断裂,那就是本末倒置。
2. 警惕“估值透支”风险
2020年代的互联网大厂曾通过春晚流量撑起高估值,但随后泡沫破裂。机器人赛道同样面临“估值透支”风险。如果产品无法在C端实现真正的规模化交付,目前的百亿估值将面临剧烈的回调。
CFO建议:CFO在面对投资人时,应由单纯的“讲故事”(Storytelling)转向展示扎实的单位经济模型(Unit Economics)。春晚带来的流量是短期的,用户留存率和复购率才是支撑估值的基石。
3. 供应链控制力是长期的护城河
相比于营销端的喧嚣,供应链的控制力才是CFO应关注的“隐形资产”。中国机器人产业之所以能占据全球90%的出货量,核心在于珠三角、长三角成熟的供应链集群。
CFO建议:将资金更多配置于供应链整合与成本控制。谁能率先将人形机器人成本从50万元降至20万元甚至更低,谁就能在财务报表上实现真正的盈利。这也是对抗特斯拉Optimus价格战的唯一路径。
4. 拥抱“新质”资产,剥离“劣质”杠杆
从白酒到机器人,春晚展示了国家对于“硬科技”的背书。这意味着政策性资金、信贷资源将向这一领域倾斜。
CFO建议:无论身处哪个行业,CFO都应审视企业资产负债表中的“科技含量”。在融资策略上,积极对接政府引导基金和针对“专精特新”的绿色信贷通道。同时,对于缺乏技术壁垒的纯营销驱动型业务,应尽早进行资产剥离或去杠杆。

结语:谁能留在牌桌上?
2026年的春晚,是一场机器人与AI的盛大路演,也是中国创投圈的一次集体“阅兵”。
对于宇树、松延动力这些新晋“明星”背后的CFO们来说,春晚结束后的第二天,真正的战争才刚刚开始。屏幕上的热闹是给观众看的,屏幕后的生存战——如何将巨大的流量转化为订单,如何将高昂的营销费用转化为品牌资产,如何在巨头环伺下保证现金流不断裂——才是他们必须面对的冷峻现实。
正如历史无数次证明的那样:春晚不生产赢家,它只是提前宣判谁有资格上牌桌。而在下一轮周期中能活下来的,从来不是舞台上跳得最高的那个,而是后台那个数清了筹码、控制好风险、并坚持到底的长期主义者。

本文章内容若涉及侵权,请联系我们予以删除,谢谢!
联系人:Eric Zhang 张先生
电话:+86 138 1808 1118
邮箱:ericzhang@yooben.com.c

优贲财税
关注我,让天下没有难做的财税管理
您身边最精准的财税服务筛选助手