


本期领者:徐总(Amanda Xu),一位从世界500强(外企)到A股主板上市公司(民企),再到如今的自主创业的前上市公司CFO
推荐书目:《关键7问》(作者:迈克尔·邦吉·斯坦尼尔)
财务人的沟通方式,往往决定了团队的战斗力。
许多CFO都有过这样的困惑:预算会上,自己说得口干舌燥,预算执行还是一团糟;绩效面谈时,明明指出了问题所在,下属却像听天书;跨部门协调中,财务部门永远扮演着“说不”的角色,业务部门觉得财务“死板教条”,财务部门则苦恼于业务“激进冒险”。
改变这一切的起点,或许不是更好的PPT,也不是更详细的制度文件——而是一套全新的提问方式。
前上市公司CFO徐总Amanda Xu对此感触颇深。在她看来,太多财务管理者掉进了一个叫做“建议陷阱”的坑里——给出答案的速度,远比下属真正成长的速度快得多。
而她找到的解药,藏在一本叫做《关键7问》的书里。
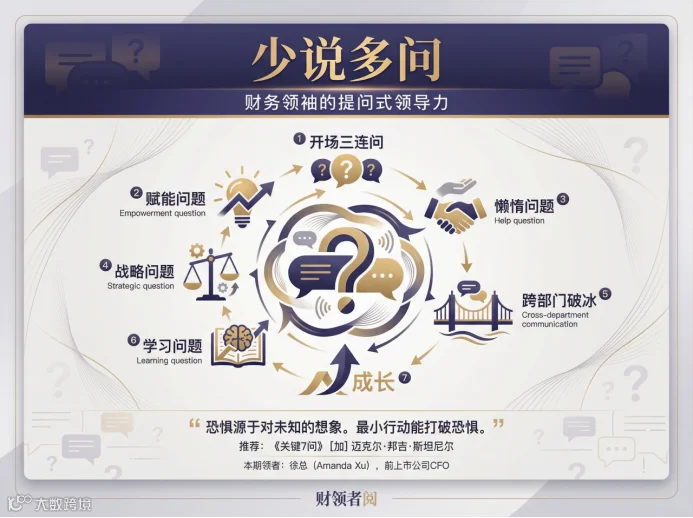
一、先别急着给答案,试试“开场三连问”
财务管理者最常犯的错误,是听到问题就立刻动手解决。
徐总说,她以前也是这样。财务经理推门进来,说“老板,预算执行出了状况”,她马上就能给出三条整改意见。结果呢?下属拿着答案走了,下次遇到类似问题,还是不会自己判断。
《关键7问》给出的第一个破局点,是一个看似简单却极有力量的问题:“最近遇到什么问题了?”
徐总把这个问题的财务版应用做了延伸。在一对一对话中,她建议CFO按这个顺序来问:
“这个月在项目推进中,有没有什么地方卡住了?”
“除了你刚才说的这些,还有吗?”——追问到对方说“没有了”为止。
“在这些问题当中,你觉得最需要我关注的是哪一个?”
这三个问题问完,下属的思路往往已经理清了七八成。CFO要做的,是听完、记下来、然后再决定如何介入。
徐总分享过一个真实的场景。她的一位财务经理来汇报一个棘手的税务筹划难题,满脸焦虑。按以往的习惯,她大概会当场给出方案。但那一次,她忍住了,只问了第一个问题。
对方讲了十分钟。
她问:“还有什么?”
又讲了五分钟。
她问第三个问题:“你面临的真正挑战是什么?”
沉默了一会儿之后,对方说出了最关键的那句话:“其实最难的,是销售总监觉得我们财务部门在故意拖他的后腿。”
原来,真正的挑战从来不是那个税务方案本身——而是跨部门的信任危机。
如果徐总一上来就给出答案,这个问题可能再过三个月也解决不了。但现在,财务经理自己把症结说出来了,剩下的只需要引导他去思考“你想要什么”和“我可以如何帮你”。
工具箱:开场三连问
在财务团队的一对一对话中,可以尝试这样的启动方式:
“最近在推进中,有没有遇到什么卡住的地方?”
“除了这些,还有吗?”(至少追问两次)
“在这些问题当中,你觉得最需要我关注的是哪一个?”
记住:问完一个问题之后,安静地等。沉默不是尴尬,是对方在思考。
二、从“问责”到“赋能”,一个问题的翻转
财务管理者的日常对话,往往是问责导向的:
- 预算超了,问责。
- 报表错了,问责。
- 回款慢了,问责。
但徐总指出,这种对话方式有一个巨大的副作用——对方会本能地进入防御模式。而人在防御模式下,大脑是不思考的。
《关键7问》中的“基础问题”提供了一个完全不同的切入点:“什么是你想要的?”
这个问题看似简单,却能让对话从“发生了什么问题”转向“我们想要达成什么”。
徐总把这个问题用在了绩效面谈中。她不再直接说“这个季度的应收账款周转率下降了,你要想办法提上来”,而是先问:“在这个季度的工作中,你最满意的成果是什么?如果有一个目标是你最想实现的,它会是什么?”
“财务人的思维惯性是找问题、找差距、找偏差。”徐总说,“但当你先问他想要什么,他的大脑会切换到创造模式,而不是防御模式。”
她举了一个成本管控的例子。一位财务主管平时工作很认真,但总是局限在自己的岗位上,很少主动思考如何帮助业务部门降本增效。徐总在一次一对一对话中问他:“如果你可以完全按照自己的方式来设计成本管控体系,你最想改变的是哪一件事?”
对方想了很久,然后说出了一连串极具建设性的想法——有些甚至徐总自己都没有想到。
“这些想法一直都在他脑子里,只是从来没有被问出来过。”徐总说。
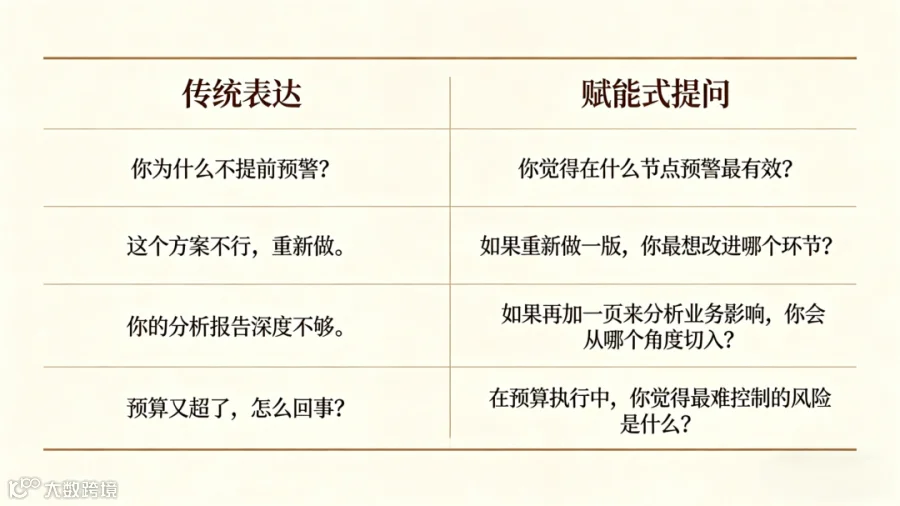
工具箱:基础问题转换表
将传统的问责式表达,转换为赋能式提问:
三、“懒惰问题”:CFO最高效的管理姿势
徐总最喜欢的,是《关键7问》中的“懒惰问题”:“我可以如何帮助你?”
说它是“懒惰问题”,不是让管理者真的偷懒,而是帮助管理者打破“工作狂模式”——什么事都亲力亲为,最后把自己累垮,团队也没有成长。
“很多CFO都有这个毛病。”徐总直言,“预算季一到,天天加班到凌晨,看每一份报表、审每一个数字、改每一个公式。团队成员在旁边干瞪眼,什么忙也帮不上。”
这种工作方式的本质是什么?表面上是负责任,实际上是剥夺了团队成长的机会。
徐总分享了一个她亲身实践过的转变。有一年做年度预算,她的预算经理按照惯例把初稿交了上来,80多页的Excel。以往,她会花几个小时逐项审核,然后把修改意见一条条列出来。
但那次,她问了“懒惰问题”:“如果我自己不动手,只给你三个建议,你希望我在哪些方面给你支持?”
预算经理愣了一下,然后说:“其实我最拿不准的是销售收入的预测模型,因为今年市场变化太大了。如果你能帮我判断一下宏观经济环境的影响程度,其他的我自己能搞定。”
结果呢?徐总只花了一个小时讨论宏观经济的影响因素,预算经理花了两天调整模型,最终版的预算比往年任何一版都扎实。
“你看,我减少了90%的工作量,他的能力却提升了不止一个台阶。”徐总总结道。
工具箱:懒惰问题的三种打开方式
在财务团队的日常沟通中,“我可以如何帮助你”可以变换出不同的姿态:
“如果现在我给你两个小时,你最希望我帮你解决什么问题?”
“在这件事上,你觉得哪种支持方式对你最有帮助——资源协调、决策判断,还是过程陪伴?”
“如果有一件你一直想做但不敢做的事,现在由我来帮你开路,那会是什么?”
问完之后,记得说一句:“好的,这件事交给你,需要我的时候随时叫我。”然后,真的放手。
四、战略问题:帮财务团队学会取舍
CFO每天面临的,本质上都是取舍问题。
预算有限,资源有限,时间有限。一个项目投入了,另一个项目就要缩减。一个部门多拿了,另一个部门就要少拿。
但很多CFO在面对取舍时,习惯于自己扛——自己判断、自己拍板、自己背锅。团队呢?只负责执行。
《关键7问》中的“战略问题”恰恰击中了这个盲区:“如果你对这件事说了‘好’,那你对什么说了‘不’?”
徐总说,这个问题在财务管理场景中极其好用。
有一次,公司的市场部申请增加预算,理由是“要抓住一波市场红利”。按以往的做法,CFO会自己分析、评估、然后给出结论——批或不批。
但徐总把这个问题的分析权交给了负责该项目的财务BP。她只问了一句:“如果我们对市场部这个需求说了‘好’,那我们接下来要对哪三个项目说‘不’?”
财务BP花了一周时间,把公司的所有在投项目排了个序,给出了清晰的优先级建议,甚至主动提出了几项可以暂缓的支出。最后,市场部的预算申请被批了一部分,另外一部分被引导到了回报率更高的渠道——而这个结论,是财务BP和市场部共同商议出来的。
“真正的战略能力,不是说‘好’的能力,而是说‘不’的能力。”徐总引用书中的话解释道,“保持忙碌,是懒惰的一种形式——懒得思考,不加选择地行动。”
工具箱:战略问题的落地清单
在项目复盘会或预算评审会上,CFO可以引导团队思考:
“在这次预算分配中,我们有没有说‘好’说得太多,说‘不’说得太少?”
“如果下个季度只能做三件最重要的事,你会选择哪三件?放弃哪三件?”
“过去三个月,我们有没有在某件事上花了太多精力,回报却不成比例?”
“你觉得部门目前最大的资源浪费在哪里?”
这些问题不需要CFO来回答——那是团队的任务。CFO的任务,是问出这些问题,然后认真倾听答案。
五、跨部门沟通,提问是最好的破冰器
财务部门和其他部门的沟通问题,几乎是所有企业的心病。
财务说预算,业务说需求;财务讲合规,业务讲速度;财务看风险,业务看机会。语言不通、目标不同、立场各异,沟通往往陷入僵局。
徐总说,她在外企、民企和创业公司的经历中,最深的体会就是:跨部门沟通的障碍,往往不是专业能力的问题,而是沟通方式的问题。
《关键7问》中的提问框架,为跨部门沟通提供了一套通用的“翻译机制”——不评判、不预设立场、不给建议,只提问。
她举了一个业财融合的真实案例。
当时公司销售部门提交了一份激进的销售激励方案,要求财务部门尽快审批。财务BP按照流程审核后,发现方案存在诸多合规风险,于是退回要求修改。销售总监当场就炸了。
如果按照传统的沟通方式,接下来会是一场你来我往的辩论——财务讲规则,业务讲业绩,谁也说服不了谁。
但徐总让财务BP换了一种方式。她没有直接解释合规条款,而是问了三个问题:
“这个方案如果实施,你觉得哪些指标最能证明它的效果?”
“如果效果不达预期,你觉得有哪些可控的调整空间?”
“我理解你们想要快速推进,那在合规的前提下,最快需要几天?”
销售总监的态度立刻变了。因为他发现,财务不是在“说不”,而是在帮他一起想办法。最终,方案在三个小时内达成了共识。
“当你放下专业术语、放下评判姿态,用开放性的问题去理解对方的真实需求时,跨部门的沟通就不再是博弈,而是协作。”徐总说。
六、学习问题,让每一次对话都有成长
《关键7问》的最后一个问题——“学习问题”——被很多管理者忽略,但徐总认为它恰恰是最重要的一问:“对你而言,什么最实用?”
这个问题通常在对话的尾声提出,目的是帮助对方把这次谈话的价值固化下来,形成可复用的经验。
在财务团队的月度复盘会议上,徐总会让每一位成员轮流回答这个问题。她发现,当团队成员被迫总结“什么最实用”的时候,他们往往会提炼出真正有价值的东西——一个思考框架、一个沟通技巧、一个分析工具。
有一次,一位财务分析专员说:“我觉得最有用的,是你问我‘还有什么’的那个瞬间。因为我发现自己每次说完第一个答案之后,脑海里立刻就会蹦出第二个、第三个想法,但以前从来没被人问出来过。”
徐总说,这个反馈让她意识到,提问不仅是在帮别人成长,也是在帮自己更深刻地理解团队的需求。
书里提到,驱动下属的“双回路学习”——不仅学习解决方案本身,还学习如何思考问题——才是管理者的终极目标。而“学习问题”正是开启这种深度学习的钥匙。
工具箱:对话收尾的三个问题
在任何一场一对一的财务对话或项目复盘结束时,CFO可以问:
“今天聊的这些事情里,你觉得哪一点对你最有启发?”
“如果只选一个行动,你接下来最想做的是什么?”
“下一次我们聊这个话题的时候,你希望我们能探讨什么新内容?”
问完之后,把答案记下来。下一次对话的时候,记得提起上次的结论——这让对方知道,你的提问不是走过场,而是真的在意他的成长。
写在最后:最小行动,从下一个问题开始
徐总在访谈中反复提到一句话,那是她从《关键7问》里记下来的:
“恐惧源于对未知的想象。最小行动能打破恐惧,能把未知的复杂变成已知的简单。”
对于财务管理者来说,这个道理同样适用。你害怕团队成长不起来、害怕跨部门沟通不畅、害怕自己离开之后团队就转不动——这些恐惧都源于你对“未知”的想象。
而最小行动是什么?
是下一次一对一对话时,忍住不给答案,先问一句:“你觉得呢?”
是下一次绩效面谈时,不问“为什么没做到”,而是问“你想要什么?”
是下一次跨部门协调时,不问“你们为什么超预算”,而是问“在预算执行中,你们觉得最难控制的风险是什么?”
《关键7问》给出了一个极简的框架:七个问题、一次只问一个、每次不超过六十秒。这个框架足够简单,所以足够持久;足够开放,所以足够深刻。
对于每一位财务领袖来说,“少说多问”的转变不会一蹴而就。但正如徐总所说:“你不需要成为一个完美的提问者。你只需要比昨天少给一个建议,多问一个问题。”
那就从下一个问题开始吧。

【财领者说】从“大厂”到“江湖”:一位前上市公司CFO的人生破局与“最小行动”
【财领者·阅】神经可塑性:财务高管的认知升级之路
【财领者·阅】-金锁与桥:从“围城”困境到考证的真正意义

