


CFO们,我需要直接告诉你一件事。
2026年4月24日,证监会发布了一份文件。共38条,落款干净,执行日期明确:2026年5月24日起施行。
这份文件的名字叫《上市公司董事会秘书监管规则》。
你可能第一反应是:这是董秘的事,跟我CFO有什么关系?
我只想问你一句话——
你现在,还在兼着董秘吗?
如果你的答案是"是",那这篇文章,是为你写的。如果你的答案是"不是",我建议你继续往下读,因为这场"换将"运动,会为你带来一个你完全没预料到的机会——或者威胁。
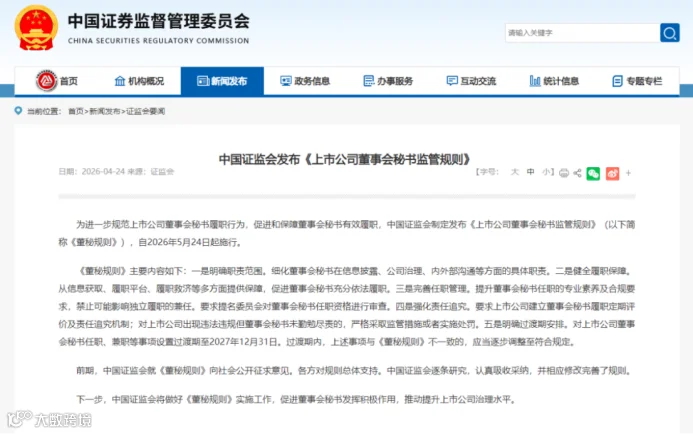
规则要求,董事会秘书负责上市公司与股东、实际控制人、投资者、董事、中国证监会、证券交易所等之间的沟通联络,维持联络渠道的畅通。
任职条件之一是“具备财务、会计、审计、法律合规、金融从业或其他与履行董事会秘书职责相关的五年以上工作经验,或者取得法律职业资格证书并且具有五年以上工作经验,或者取得注册会计师证书并且具有五年以上工作经验”。
新规明确董秘可以参加股东会、董事会、高管会议等各类公司会议,查阅公司财务、经营等各项资料,要求上市公司相关部门和人员就有关事项进行说明,并将董秘履职嵌入公司日常经营管理流程。
同时,新规还要求打通审计委员会、独立董事、内部审计和董秘等各类监督主体的信息互通,形成监督合力。
当董秘履职受到妨碍,或合规意见未被采纳时,新规明确,董秘可以直接向监管机构报告相关事宜,提升董事会秘书履职的独立性和“话语权”。
同时,新规还赋予了免责条件——已审查、已报告、已直报,三步走完,即使公司违法,董秘也有机会免除责罚。
先说一个冷酷的数据
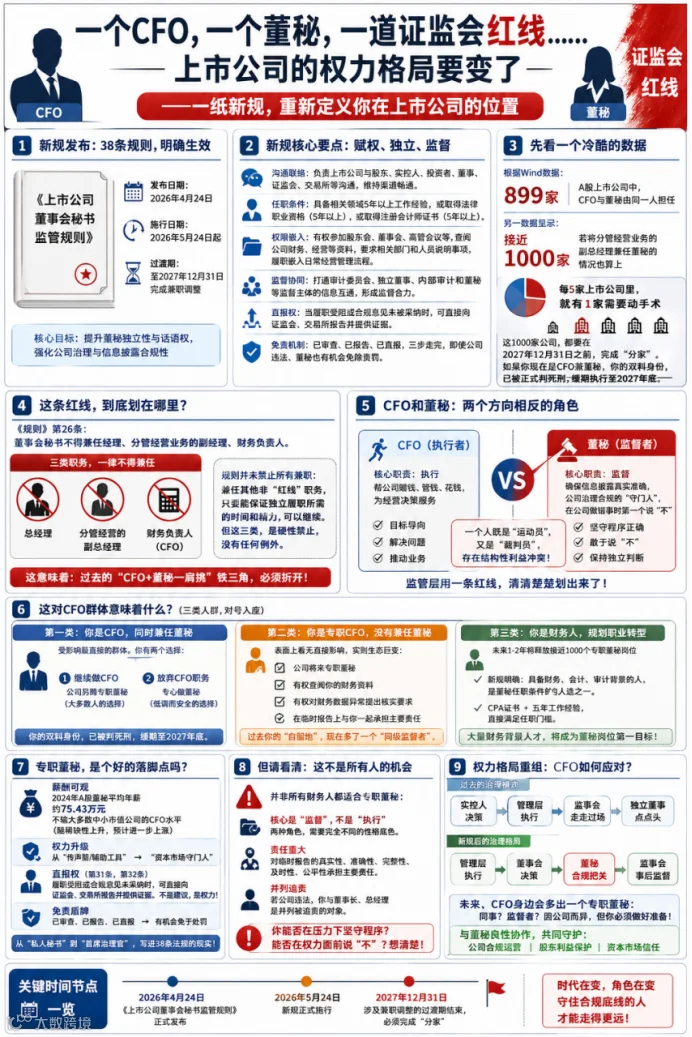
根据Wind数据,目前A股市场中,存在CFO(财务负责人)与董秘由同一人担任的上市公司,一共是899家。
另有数据显示,如果把分管经营业务的副总经理兼任董秘的情况也算上,需要整改的公司合计接近1000家。
每5家上市公司里,就有1家需要动手术。
而这1000家公司,都要在2027年12月31日之前,完成"分家"。
也就是说,如果你现在是一个CFO兼董秘,你的双料身份,已经被正式判了死刑,缓期执行至2027年底。

你可能不理解:我兼着,不挺好的吗?
这是很多CFO的真实心声。
财务负责人兼任董秘,在很多公司看来是标准的"效率优化方案"——一个人熟悉财务数据,又掌握信息披露,两个岗位无缝衔接,节省成本,减少摩擦。
这种模式有多普遍?
董秘与CFO"一肩挑"的比例,从2007年的6.72%,一路攀升到2022年的17.05%,十几年间翻了一倍多。这不是"个别现象",这是整个行业心照不宣的"潜规则"。
但监管层现在告诉你:这条路,走不通了。
原因很简单,也很直接——CFO和董秘,本质上是两个方向相反的角色。
CFO的核心职责是什么?是执行。是帮公司赚钱、管钱、花钱,是为经营决策服务的。
董秘的核心职责是什么?是监督。是确保公司信息披露真实准确,是公司治理合规的"守门人",是在公司做错事的时候第一个站出来说"不"的人。
一个人,既是"运动员",又是"裁判员"——这本身就是一个结构性的利益冲突。
监管层用了这么多年才下决心动刀,是因为这个矛盾终于在资本市场暴露出了太多代价。
新规只是把这个逻辑,用一条红线,清清楚楚划出来了。

这条红线,到底划在哪里
《规则》第26条,措辞简洁,没有任何模糊空间:
董事会秘书不得兼任经理、分管经营业务的副经理、财务负责人。
三类职务,一律不得兼任:总经理、分管经营的副总、CFO。
注意,规则并没有禁止所有兼职。如果你兼任的是其他非"红线"职务,只要能保证独立履职所需的时间和精力,可以继续。
但这三类,是硬性禁止,没有任何例外。
这意味着什么?
意味着过去那个"CFO+董秘一肩挑"的铁三角,必须拆开。

那么,这对CFO群体意味着什么?
我想分三类情况来分析,你对号入座。
第一类:你是CFO,同时兼任董秘。
这是受影响最直接的群体。你有两个选择:要么继续做CFO,让公司另聘一位专职董秘;要么放弃CFO职务,专心做董秘。
从现实情况看,大多数人会选择前者——毕竟CFO的薪酬和职业发展路径,对大多数人更有吸引力。但也不排除有人觉得,专职董秘这条路,反而是一个低调而安全的选择。
为什么这么说?后面会讲。
第二类:你是专职CFO,没有兼任董秘。
表面上看,新规对你没有直接影响。但实际上,你的工作生态即将发生改变。
以后你们公司会来一个专职董秘,而这个人,有权查阅你负责的财务资料,有权对财务数据异常提出核实要求,有权在临时报告上和你一起承担主要责任。
过去你一个人的"自留地",现在多了一个"同级监督者"。
你准备好了吗?
第三类:你是刚入行或者正在规划职业转型的财务人。
这是最值得认真思考的一类。
接下来的1-2年,市场上将释放接近1000个专职董秘岗位。而新规明确,具备财务、会计、审计背景的人,是最符合董秘任职条件的人选之一。
CPA证书+五年工作经验,直接满足任职门槛。
这意味着什么?大量有财务背景的人,将成为上市公司董秘岗位的第一目标人选。
专职董秘,是个好的落脚点吗?
这是很多CFO内心深处真正想问的问题。
我先说一个数字:2024年A股董秘平均年薪约75.43万元。
这个数字,不输大多数中小市值公司的CFO薪酬水平。新规落地后,随着专职董秘的稀缺性上升,这个数字大概率还会进一步上涨。
但薪酬只是表面。更重要的是——
新规赋予了董秘前所未有的独立性和"话语权"。
过去的董秘,很多时候是大股东意志的传声筒,或者管理层的辅助工具。信息怎么披露,什么时候披露,董秘说了不算。
但新规彻底改变了这个逻辑。
新规的第31条、第32条,赋予了董秘一项被业内人士称为"直报权"的关键权力
———当董秘履职受到阻碍,或者合规意见未被采纳时,董秘可以直接向证监会和证券交易所报告,并提供相关证据。
这不是建议,是权力。
同时,新规还给了董秘"免责盾牌":已审查、已报告、已直报,三步走完,即使公司违法,董秘有机会免于处罚。
换句话说,专职董秘的角色,正在从"公司的秘书"升级为"资本市场的守门人"。
从"私人秘书"到"首席治理官"——这不是口号,是写进了38条法规条款里的现实。

但你必须看清楚:这不是所有人的机会
我需要在这里泼一盆冷水。
并不是所有有财务背景的人,都适合去做专职董秘。
董秘这个岗位,核心是"监督",不是"执行"。这两种角色,需要完全不同的性格底色。
CFO擅长的是执行:目标导向,解决问题,推动业务。
优秀董秘需要的是:在压力下坚守程序正确,在权力面前敢于说"不",在复杂利益格局中保持独立判断。
这两种能力,不是天然重叠的。
更重要的是,新规明确了董秘的责任追究机制。你不再只是一个"配合披露的行政人员",你是对临时报告真实性、准确性、完整性、及时性、公平性承担主要责任的人之一。
如果出了事,你和董事长、总经理,是并列被追责的对象。
这个责任,你想清楚了吗?

留给CFO们一个真正需要思考的问题
新规落地之后,上市公司的内部权力格局,会发生一次微妙但深刻的重组。
过去的治理模式是:实控人决策,管理层执行,监事会走走过场,独立董事点点头。
新规之后的格局是:管理层执行、董事会决策、董秘合规把关、监事会事后监督。
这意味着,CFO在向董事会汇报财务数据时,旁边会多出一个专职董秘,他有权查阅你的财务资料,有权质疑你报告中的异常数据,有权在你们发生分歧时,直接越过你去报告监管层。
这是多了一个"同事",还是多了一个"监督者"?
答案因公司而异,但你必须做好准备。
未来最聪明的CFO,一定是那些主动建立和专职董秘良性协作关系的人——而不是把对方视为威胁、处处设防的人。
因为两者最终指向的,都是同一件事:公司合规运营,股东利益保护,资本市场信任。
这是你们共同的护城河,不是你们彼此的战场。

最后,我想说一句让很多CFO不舒服但必须听的话
这一次新规的出台,本质上是监管层在说:CFO和董秘"一肩挑"的时代,不只是效率问题,更是治理问题。
它宣告的,不只是899家公司需要再招一个人,而是整个A股市场对于"谁来守门"这个问题的态度,正在发生根本性的转变。
过去,我们默许了一个"运动员兼裁判员"的治理漏洞。
现在,市场要求把裁判席,还给真正的裁判。
而那些有能力、有担当、愿意在复杂利益格局中坚守合规底线的财务人,将迎来职业生涯中,一个真实的、有分量的新选项。
这是时代给专业人的红利,也是时代对保守者的警告。
你,准备好了吗?
 《上市公司董事会秘书监管规则》已于2026年4月24日正式发布,自2026年5月24日起施行,涉及兼职调整的过渡期截至2027年12月31日。


【财领者·阅】战略定生死:一位财务出身创业者眼中的“战略决定一切”
张雪机车逆袭对财务人的启示
金龙鱼4.72亿补税案,能学到什么?|文中有彩蛋~

