


本期领者:800飞翱集团CFO马俊玮
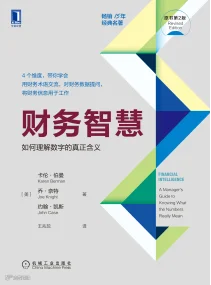
推荐书目:《财务智慧:如何理解数字的真正含义》
(作者:卡伦·伯曼、乔·奈特和约翰·凯斯)
一、一个被误读的职业
2025年9月的那场访谈里,800飞翱集团CFO马俊玮被问到一个问题:如果为今天的对话起一个标题,会是什么?
他几乎没有犹豫。“财务不是一个简单数豆子的人。”
这句话击中的,恰恰是无数财务人职业生涯中最深的那根刺——在外界眼里,他们的工作似乎就是记账、算数、出报表,像一台精密但冰冷的人形计算器。更讽刺的是,很多非财务出身的管理者也这么看。他们把财务部门当成“说不的部门”,把财务数据当成“已经发生的历史”,把CFO当成“那个总在否决项目的人”。
但马俊玮在访谈中反复强调一个截然不同的立场:财务是企业的导航仪,CFO应该是业务最坚定的伙伴。
这个定位的落差,暴露了一个普遍存在的组织痛点——管理者不懂财务语言,财务人又不了解业务逻辑,双方像两条平行线,永远在各自的世界里自说自话。销售抱怨财务“卡得太死”,财务抱怨销售“不看成本”,HR觉得预算被“莫名其妙地砍了”,而CEO夹在中间,两头灭火。
问题的根源是什么?
马俊玮推荐了一本书,名字就叫《财务智慧:如何理解数字的真正含义》(以下简称《财务智慧》)。这本书的作者卡伦·伯曼、乔·奈特和约翰·凯斯提出了一个核心判断:财务与其说是科学,不如说是艺术。
这不是一句漂亮的口号,而是一个扎扎实实的职业洞见。因为每一张利润表、每一份资产负债表、每一个比率数字,背后都站着一连串的假设、估计和职业判断。如果你不懂这些数字是怎么来的,你就不知道它们真正意味着什么。
而如果一个管理者不懂这些,他就不可能真正参与经营决策——他只是被数字支配,而不是在驾驭数字。
二、数字不是真相,而是对真相的逼近
《财务智慧》开篇就讲了一个容易被忽略的事实:财务和会计人员每天都在做“有根据的猜测”。
这不是说他们在造假,而是说企业经营中充满了无法精确量化的事物。一台设备能用多久?一笔研发投入应该在几年内摊销?一次大型广告活动的收益能持续几个季度?这些问题没有标准答案,只有合理的判断。
书中举了一个非常具体的例子。假设一家公司购买了一辆价值3.6万美元的卡车,预期使用三年。按直线折旧法,每月折旧1000美元,净利润是1000美元。但如果会计判断这辆车只能用一年呢?每月折旧变成3000美元,企业直接由盈利转为亏损。如果判断能用六年呢?折旧降到每月500美元,净利润跃升50%。
同样的业务,同样的现金流入流出,仅仅因为一个关于“能用多久”的假设不同,利润表就呈现出三种完全不同的面貌。
这就是财务的艺术性。
马俊玮在访谈中虽然没有直接引用这个例子,但他反复提到一个词——“业财融合”。为什么要融合?因为如果你不懂业务,你就无法判断那些假设是否合理;如果你不懂财务,你就不知道业务决策会在报表的哪个角落产生什么后果。
他讲了一个项目竞标的真实场景。业务部门为了拿下订单,倾向于答应客户的各种要求。财务介入后,不是简单地喊停,而是做测算:这个项目的盈利点在哪里?哪些条款可以让步?哪些是底线?财务人员如果不能理解业务逻辑,就拿不出这些判断;业务人员如果不懂财务逻辑,就不知道自己的让步会带来多大的成本。
数字从来不是客观的,它们是带着假设和偏见被生产出来的。理解这一点,是财务智慧的第一步。
三、利润表和资产负债表:一对会讲故事的搭档
《财务智慧》的另一个核心贡献,是它把财务报表从“天书”变成了可读的故事。
利润表告诉你一段时间内赚了多少钱,但它有一个致命的局限——它是建立在“配比原则”上的。什么意思?销售收入不是在收到钱的时候确认的,而是在交付产品或服务的时候确认的。这就意味着,利润表上的“收入”其实是一堆“承诺”,而不是真金白银。
书中那个甜梦面包店的例子非常生动。一家新开的面包店,前三个月销售收入逐月增长,利润表上从亏损2000美元变成盈利8000美元,形势一片大好。但现金流量表揭示了完全不同的真相:因为客户60天才付款、供应商30天就要结账,这家店的现金窟窿从0美元一路扩大到3万美元。面包在卖,账面上在赚钱,但银行账户里一分钱都没有。
这就是为什么马俊玮在访谈中把“按时发工资”列为财务部的头等大事。他说:“每个月,我们绝对不会拖欠员工的工资和社保。在当前形势下能做到这一点,就是给团队最大的信心。”
这句话的背后,是对利润与现金之间那条鸿沟的清醒认知。很多企业倒闭不是因为不赚钱,而是因为钱还没到账,账上的现金已经花光了。
利润是估计,现金是事实。这句话值得每一个管理者刻在办公桌上。
资产负债表则回答了另一个问题:这些钱到底去哪了?企业所有的资产,无论是一辆卡车、一仓库存货,还是一笔应收账款,背后都有它的来源——要么是借来的(负债),要么是股东投入的(所有者权益)。资产负债表之所以永远平衡,不是魔法,而是一个简单的逻辑:你不可能什么都没有就拥有什么。
《财务智慧》用个人财务做类比,把资产负债表从抽象概念变成了可感的日常。一个人有一套房子(资产),同时背着一笔房贷(负债),剩下的部分就是他的净资产(所有者权益)。企业的逻辑完全一样,只是科目更多、体量更大。
四、比率:让数字开始说话
如果说财务报表是原材料,那么比率分析就是把这些原材料加工成可用的信息。
《财务智慧》详细拆解了四类核心比率——盈利能力比率、杠杆比率、流动性比率、经营效率比率——并解释了它们之间的内在联系。
一个特别有启发性的点是:净资产收益率(ROE)可以拆解为净利润率乘以资产周转率。 这个简单的数学关系揭示了两条完全不同的提升路径。一条是提高利润率,也就是卖得更贵或者成本更低;另一条是加快资产周转,也就是让存货转得更快、让应收账款收回得更早。
马俊玮在访谈中提到,他用AI工具做应收账款账龄分析。为什么要盯着应收账款?因为DSO(应收账款周转天数)每缩短一天,就意味着企业多了一天的现金在手。这不是什么高深的金融工程,而是扎扎实实的营运资本管理。
书中还讲了一个关于分析师安德鲁·肖揭露新光公司财务欺诈的故事。肖没有看什么神秘的内幕消息,他只是算了一个DSO,发现这个数字异常高,然后打了一个电话问“为什么”。就是这一个问题,揭开了一场涉及数千万美元的收入造假。
比率不是数字游戏,它们是预警系统。一个异常的数字背后,一定藏着一个需要追问的故事。
五、为什么这本书值得管理者读?
市场上讲财务的书不少,但《财务智慧》有三个独特之处。
第一,它不是为了培养会计师写的。
市面上大多数财务教材,开篇就是“借方”“贷方”“总账”“试算平衡表”,恨不得把读者训练成持证会计。但这本书不一样。它的目标读者是那些需要“用”财务信息的人——销售经理、产品负责人、HR总监、运营主管,甚至CEO。它不讲借贷,不讲记账,只讲一件事:如何看懂数字背后的含义,以及如何用这些信息做更好的决策。
第二,它把“财务艺术”这个被隐藏的真相摊在了桌面上。
很多财务人自己都知道数字里有估计和假设,但他们不会主动告诉非财务同事。这不是隐瞒,而是觉得“说了你也不懂”。这本书直接把所有潜规则全部写出来:收入确认可以调整、折旧方法可以变更、成本归属可以重新划分——所有这些操作都在GAAP(公认会计准则)允许的范围内,但它们会对利润产生实质性影响。
知道这些不是为了去“操纵”数字,而是为了在别人操纵的时候能看出来,在需要做判断的时候知道该问什么问题。
第三,它提供了可操作的工具箱。
每一部分末尾都有一个“工具箱”,里面是具体的行动建议:怎么计算偏离值、怎么分析收入变化、怎么评估公司现金流健康状况。它不是让你变成财务专家,而是让你变成“有鉴别力的数字消费者”——能够判断哪些数字是硬的、哪些是软的,哪些可以信赖、哪些需要追问。
六、从“数豆子”到“导航仪”
回到马俊玮的那句话。
“财务不是一个简单数豆子的人。”这句话有两层意思。第一层是说给非财务人听的:财务不是账房先生,他们手里握着的不是枯燥的数字,而是企业经营的导航图。第二层是说给财务人自己听的:如果你只会算账,你就永远只是一个后台支持角色;只有当你开始理解业务、参与决策、用财务语言翻译商业逻辑,你才能真正成为业务伙伴。
《财务智慧》这本书,就是这两层意思的最佳注脚。
它教会非财务管理者如何阅读财务报表、如何计算比率、如何区分利润和现金——这些是“术”的层面。但它更重要的价值在于“道”的层面:让每一个读完这本书的人,都能建立起一种新的认知框架——数字不是答案,数字是指向答案的路标。
当你看到销售收入增长时,你会问:这笔收入确认的依据是什么?是产品真的交付了,还是公司提前开了发票?
当你看到净利润上升时,你会问:这里面有多少是非现金项目?折旧方法有没有变更?
当你看到资产负债表上的现金增加时,你会问:这现金是经营赚来的,还是借来的?
当你被要求批准一个资本性支出计划时,你会问:这里面的投资收益率是怎么算出来的?假设的折现率合理吗?
这些问题,就是财务智慧的体现。它们不需要你成为会计,但需要你学会用财务的逻辑去思考业务。
而正如《财务智慧》开篇所说:财务智慧不是天生具备的能力,而是一系列可以学会的技能。
每一个拿起这本书的人,都走在从“被数字支配”到“驾驭数字”的路上。


【财领者·阅】思辨的边界与使命的引力:在《埃隆·马斯克传》中重读风险、执行与财务人的存在主义
【活动精粹】税企争议时代,企业如何自保?这场私董会讲透了!
当CFO遇上AI洪流:一张澳洲CPA证书,如何成为您职业生涯的"诺亚方舟"?

