遇见100位CFO
财务人的书架上,大多是些“有用”的书。
会计准则、内控手册、IPO实务、Excel进阶——它们是职业的拐杖,陪伴我们走完每一次月结、每一场审计、每一轮尽调。它们是确定性的圣经,信奉的是钟表般的精确逻辑。
然而,在中通国际副总裁任汉芳任总的案头,放着一本截然不同的书。<【财领者说】御风而行,与业务共舞:对话中通国际副总裁任汉芳>
凯文·凯利的《失控》。1994年首版,距今已逾三十年。书页边角有细密的折痕,章节间散落着荧光笔划过的痕迹。这不是一本读一遍就能放下的书。它像一块需要反复焙烧的矿石,每一次回炉,都能淬炼出不同的金属。
“去中心化、自组织、涌现……”她轻声念着这些在财务语境里略显陌生的词汇,“十几年前第一次读,觉得是科幻。后来负责中通的加盟商体系管理,再翻出来看,发现凯文·凯利描述的,不就是我们的网络么?”
从那一刻起,我们决定,用财务人的眼睛,重新打开这本“未来简史”。
一、失控,还是御控?
《失控》开篇,凯文·凯利讲述了一个实验:他被关在密不透风的玻璃小屋里,植物、微生物、机械管道共同维系着他的呼吸与生存。生物与人造物融为一体,没有谁是绝对的中心,系统却稳定运转。
这个画面,像极了今天的财务组织。
我们曾以为,财务的核心是“控制”。预算控制、资金控制、风险控制——控制的终点是秩序,秩序的终点是效率。这是工业时代留给我们的遗产:钟表般的精确,自上而下的指令链,一个人在总部的办公室里,可以指挥千里之外的账务。
但快递行业给了任总一个清醒的回应。
中通的加盟商网络,高峰时日处理近亿个包裹,数万个末端网点,各自的股权结构、管理模式、信息化程度千差万别。没有哪个总部指令能穿透如此复杂的层级。如果沿用传统的“中央控制”思维,财务早就在无数例外和审批中瘫痪。
“那时候我才理解,凯文·凯利说的‘失控’,不是撒手不管,而是换一种方式去‘御’。”任总说。
她读懂了《失控》的第一层:去中心化不是无政府,而是分布式管理。
蜂巢没有女王。蜜蜂分群时,没有谁发号施令——侦察兵跳着舞蹈,用舞姿的激烈程度表达选址的优劣;其他工蜂去实地勘察,回来加入更热烈的舞蹈;信息在重复中放大,共识在竞争中涌现。
中通总部与加盟商的关系,恰似这般。总部不直接干预网点的用工、采购、定价,却通过信息系统传递规则:收件时效、破损率、客户满意度——数据本身成为那只“看不见的手”。表现优异的加盟商获得更多流量倾斜,那是蜂群舞蹈里的喝彩;持续掉队的网点被系统自动降权,那是集体选择的淘汰。
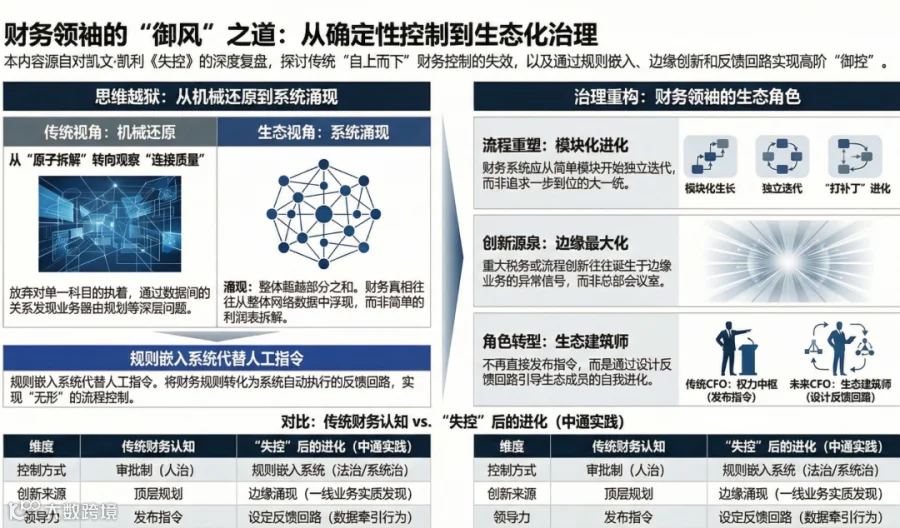
财务的角色也随之迁移。过去,财务是裁判,举着规则的红牌,判定对错。今天,财务是生态建筑师,设计的是反馈回路,而非孤立的指令。
那套“强制索票”的发票管理系统,正是这个思维的产物。总部没有能力、也没有必要去监督每一个网点的开票行为。任总的解法是:把规则嵌入系统——税控盘接入总部服务器,发票库存被自动检测,拖欠发票的网点会在为客户开票时被系统“优先”划转额度。没有罚单,没有通报批评,只有系统沉默的执行。
“加盟商会发现,发票刚买回来,库存怎么就没了?”任总微笑,“因为给总部的票已经自动开掉了。”
这不是失控,这是更高阶的控——规则嵌入流程,控制化为生态。

二、涌现:当数据开始说话
《失控》的第二章,凯文·凯利带我们走进拉斯维加斯的会场。五千名观众挥舞着红绿纸棒,集体操纵屏幕上的乒乓球拍。没有指挥,没有调度,球拍却精准地迎向跳动的白球。五千个笨拙的个体,涌现出灵巧的集体智能。
“涌现”是全书最迷人的概念——整体超越部分之和,且无法还原为部分。
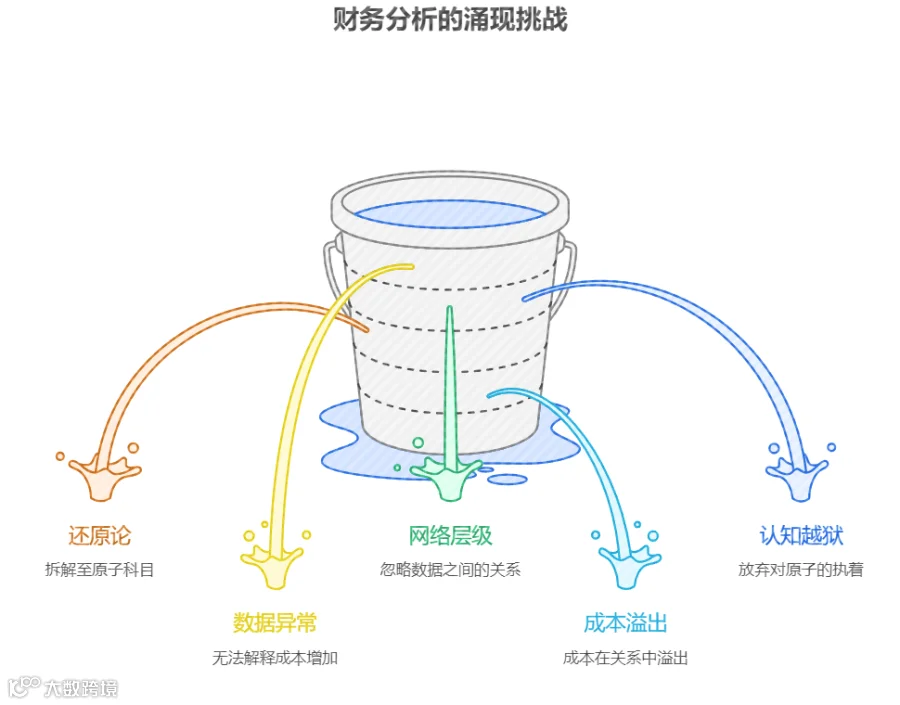
传统财务分析,是还原论的胜利。我们把利润表拆成收入、成本、费用,把费用拆成人力、营销、行政,把人力拆成薪酬、社保、福利——层层拆解,直至原子般的明细科目。这是牛顿力学的遗产:理解了每个零件,就能理解整台机器。
但加盟商网络不是机器。它是活的。
“你看财务数据,会发现很多奇怪的现象。”任总翻开当年的一份分析报告,“某个区域的派费成本突然高了三个百分点。按照还原法拆下去,单票人力成本正常,运输成本正常,连办公用品都正常——但整体就是异常。”
传统的还原法失灵了。她需要另一种视角。
她把视角从“单体网点”拉升到“网络层级”。不再盯着单个成本项,而是观察数据之间的关系:派费异常的网点,是否集中在某个转运中心周边?那些网点的签收时长,是否普遍高于均值?它们与相邻网点的交互频次,是否有断层?
数据开始说话。
答案浮现:不是成本失控,是那个区域的路由规划出了偏差。包裹被分配到了更远的转运中心,干线运输里程增加,末端派送时间被压缩,网点为了维持签收率,不得不增加临时派送人员——成本在“关系”里溢出,而不是在“科目”里膨胀。
“你无法用一张利润表证明这件事。”任总说,“但当你在系统里看见那些网点的派送轨迹像被打散的蜂群,无序地绕远路——你不需要证明,你已经看见了。”
这就是财务视角的“涌现”。
它不是算出来的,是长出来的。它要求财务人放弃对“原子”的执着,转而观察“连接”的质量。它要求我们承认,有些真相只能从整体浮现,无法被局部还原。
这对习惯了精确计量的财务人而言,是一种认知的越狱。
三、模块化生长与边缘智慧
《失控》里有一条“造物九律”,任总反复勾画过其中两条。
其一是“模块化生长”。
凯文·凯利写道:“创造有效的复杂系统的唯一途径,就是先从一个有效的简单系统开始。”
中通的财务信息化,没有一上来就规划宏大的“业财一体”蓝图。任总的策略是:打补丁。
先解决发票,再解决派费结算,再解决加盟商对账。每一个模块独立运作,不追求一步到位的大一统。发票系统跑顺了,把接口开放给结算模块;结算模块稳定了,把数据回流给预算系统。
“有人问我,为什么不一开始就上全套ERP?”她摇头,“因为那时候我们自己都不知道,未来的业务会变成什么样。”
财务系统的进化,不是建筑师画图纸,而是园丁培育盆栽——剪掉枯枝,牵引新芽,日复一日。
其二是“边缘最大化”。
凯文·凯利断言:差异、创新、韧性,都发生在系统的边缘。
中通最创新的税务解决方案,不是在总部会议室里诞生的。那套化解派费结算税务风险的模式,创意来自区域财务在与加盟商对账时发现的一个“异常”:网点的预付款在总部账上停留时间超过三个月,却从未被索取利息。
“这不是预付款,这是押金。”任总敏锐地抓住了这个认知差异。
押金的税务处理,与代收代付截然不同。前者是往来款,不涉税;后者是价外费用,全额纳税。一字之差,数亿税负。
她带着这个来自边缘的洞察,联合投资方、第三方支付机构,重构了资金清分路径。最终,税务监管部门认可了“押金+委托收款”的业务实质。
创新从来不诞生于权力的中心。它萌芽在业务一线的土壤里,等待一个有准备的头脑去发现。

四、财务领袖的“失控”课
任总在中通的十五年,恰是中国快递业从野蛮生长走向精细化运营的十五年。她的个人进化,与《失控》的阅读史交织在一起。
第一遍读,她在书里找答案——如何管理一个没有边界的网络?
第二遍读,她开始找问题——财务组织的科层结构,是不是“控制过度、连接不足”?
第三遍读,她读出了自己的角色定位。
“过去我认为CFO是中枢,所有决策要在这里交汇、判断、发出指令。”她顿了顿,“现在我觉得,CFO更像一个生态建筑师。我们不生产指令,我们生产反馈回路。”
这是她从《失控》里带走的最核心的认知迁移:
传统财务认知
|
失控启示
|
中通实践
|
控制 = 审批
|
控制 = 规则嵌入系统
|
发票库存自动划转
|
效率 = 标准化
|
效率 = 模块化协作
|
财务模块独立迭代
|
风险 = 规避
|
风险 = 可预测性范围
|
押金模式化解税务风险
|
创新 = 顶层规划
|
创新 = 边缘涌现
|
区域财务发现业务实质
|
领导力 = 指令
|
领导力 = 设定反馈回路
|
数据牵引加盟商行为
|
这不是对控制的放弃,而是对控制方式的升维。
五、御风而行,与业务共舞
采访的最后,我们问任总:如果用一句话总结《失控》对你职业生涯的影响,是什么?
她沉默了很久。
窗外,上海青浦的暮色四合,中通园区的灯光次第亮起,那些光点绵延成片,像极了凯文·凯利笔下的蜂群。
“它让我学会放手。”她说。
不是放任不管的放手,而是把精力从“盯着每一个数字”转移到“设计让数字变好的系统”上去。不是放弃权威,而是把权威分散给那些更接近业务的人。不是拒绝控制,而是用生态的逻辑重新定义控制。
御风而行,风不在脚下,在系统里。
与业务共舞,舞步不是指令,是反馈回路。
那本《失控》,至今仍在她触手可及的书架上。
书脊已经褪色,页边磨损发毛。但那些划线的句子,依然清晰:
“蜂群思维的神奇在于,没有一只蜜蜂在控制它,但是有一只看不见的手,一只从大量愚钝的成员中涌现出来的手,控制着整个群体。”
三十年前,凯文·凯利写下这段话时,心里想的是蜜蜂。
他或许没有料到,三十年后,一位中国女性会用它来理解自己的职业,理解那张日行亿里的包裹网络,理解财务这门古老手艺在新时代的“失控”与“御控”。
书香见微,领者致远。
微,是数据流里的一丝异动,是加盟商账上的一个科目,是书页边缘的一道折痕。
远,是从“控制”到“御控”的认知跨越,是从“中心”到“网络”的角色迁移,是从“精确”到“涌现”的思维越狱。
这趟阅读之旅,没有终点。
因为活系统,永远在失控中进化。

【知行合一·行动思考清单】
1. 审视你的“控制清单”:你所在的财务组织,有哪些审批节点是出于“历史习惯”而非“真实风险”?能否将它们转化为系统规则?
2. 寻找系统里的“边缘信号”:本周留意一线业务反馈中那些“解释不清”的数据异常——它们可能是新的业务实质,也可能是未被识别的风险。
3. 设计一个微型反馈回路:选择一个重复发生的跨部门协作场景,尝试不通过会议协调,而是通过数据可视化或系统规则来引导行为。
4. 重新定义你的“领导力输出”:过去一周,你的主要精力花在了“发布指令”还是“设定反馈机制”上?二者的比例可以如何调整?
5. 书单不是装饰品:如果你有一本“读懂了但从未用过”的书,不妨拿出来,用当下的业务困境重新拷问它——也许会有新的答案。
策划|中国管理科学学会财务管理专委会、优贲财税
撰文|王凯

诚邀参与
|遇见故事,聆听远见
我们诚挚邀请各行业卓越 CFO 加入 “财领者说 · 遇见100位CFO” 项目,分享您不为人知的职业故事,畅谈对财务管理未来的远见卓识。
如果您愿意参与,项目秘书处将第一时间与您确认日程安排与专属访谈提纲,共同开启这场财务管理的智慧之旅。
让我们携手同行,以智慧为笔,以经验为墨,共同书写中国财务管理的新篇章!