大数跨境

CFO资本风向标|2026 年W09当AI进入估值拐点,资本开始拷问回报

CFO资本风向标|2026 年W09当AI进入估值拐点,资本开始拷问回报 优贲财税
2026-03-02
2
导读:本期关键词:AI估值压力 / 超级IPO / 盈利兑现 / 风险偏好降温 / 现金流验证开篇语|从“资产化”走
本期关键词:
AI估值压力 / 超级IPO / 盈利兑现 / 风险偏好降温 / 现金流验证

开篇语|从“资产化”走向“回报率”

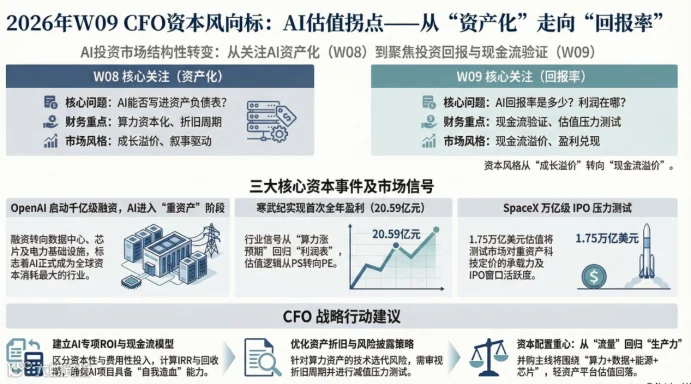
W08,我们讨论的是:AI如何写进资产负债表?算力如何资本化?折旧周期如何影响利润?
监管入场,制度托底,算力成为基础设施。那一周,问题是——
AI能不能入表?
而W09,问题升级了。
当OpenAI宣布启动千亿美元级融资、当SpaceX被曝考虑保密递交IPO、当寒武纪交出上市后首次全年盈利,同时美股在2月出现自2025年3月以来最大单月跌幅——市场开始追问一个更冷静的问题:
AI入表之后,回报率是多少?
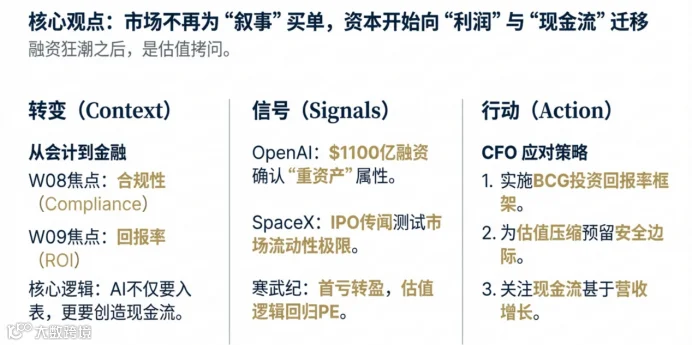
资产化之后,是现金流;融资狂潮之后,是估值拷问。资本市场永远比技术更冷静。
W08解决的是“会计问题”。W09开始解决“估值问题”。
——《CFO资本风向标》编辑部

一、本周三大资本事件

1 OpenAI完成1100亿美元融资

估值8400亿美元,AI军备竞赛进入重资产阶段
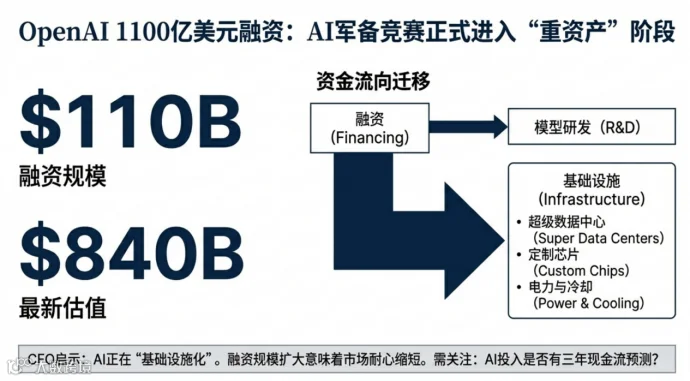
OpenAI完成约1100亿美元新一轮融资,估值逼近8400亿美元。
这意味着什么?
AI正式成为全球资本消耗最大的行业之一。
资金用途已经从模型研发,转向:
-超级数据中心
-定制芯片
-电力与冷却基础设施
AI正在“基础设施化”。
但与此同时,市场对AI的态度开始分化:资本不再奖励“叙事”,开始要求“回报”。

对CFO的启示

-AI投入是否有三年现金流预测?
-资本化比例与折旧策略是否可解释?
-估值压缩时,是否触发减值测试与风险披露?
一句话判断:融资规模扩大,市场耐心缩短。

2 SpaceX被曝考虑最早3月保密递交IPO文件

超级重资产科技公司的估值实验
SpaceX被曝最早3月保密递交IPO文件,估值或超1.75万亿美元。
这是全球资本市场的一次压力测试。
关键不在航天技术。
关键在:
-万亿级科技企业是否还有流动性承接?
-市场是否支持重资产科技定价?
-IPO窗口是否正在收窄?
如果成功,将重新锚定科技估值体系。如果承压,则意味着资本风格转向。

对CFO的启示

-如果你在未来12–18个月有资本动作,是否需要提前锁定窗口?
-是否优化资产负债结构?
-是否为估值波动预留安全边际?
一句话判断:超级IPO,是市场信心的试金石。

3 寒武纪首次全年盈利

国产算力进入利润兑现阶段
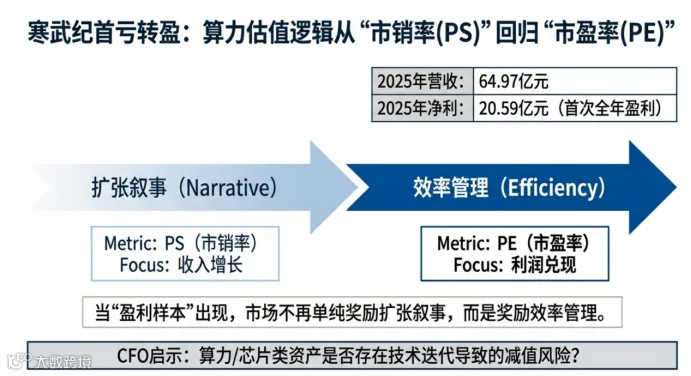
寒武纪发布2025年业绩:营收64.97亿元,净利润20.59亿元,实现上市后首次全年盈利。
这是一条结构性信号。
过去两年,算力涨的是预期。
当“盈利样本”出现,估值逻辑会从“想象力”回归“利润表”:
-从PS转向PE
-从故事转向现金流
-从扩张叙事转向效率管理

对CFO的启示

-算力/芯片类资产是否存在技术迭代导致的减值风险?
-供应链国产替代的成本与风险如何入预算?
-长期算力合同的价格与履约风险是否需要压力测试?
一句话判断:盈利兑现,行业开始分化。

二、资本市场温度计

2月,美股标普500与纳指录得自2025年3月以来最大单月跌幅。科技股财报强劲,但股价承压。
这不是AI退潮,而是资本进入“验证阶段”。市场正在筛选:
-能产生现金流的AI
-仍在烧钱的AI
风格从“成长溢价”转向“现金流溢价”。
给CFO一句话:预算不会减少,但容错率会下降。

三、并购与现金流再配置

资本结构正在发生迁移:
-轻资产平台估值回落
-重资产基础设施估值稳定
-能源与算力并购升温
未来三年并购主线更可能围绕:
算力+ 数据 + 能源 + 芯片展开。
现金流正在为长期基础设施让路。
一句话判断:资本从“流量”回归“生产力”。

四、政策与监管风向

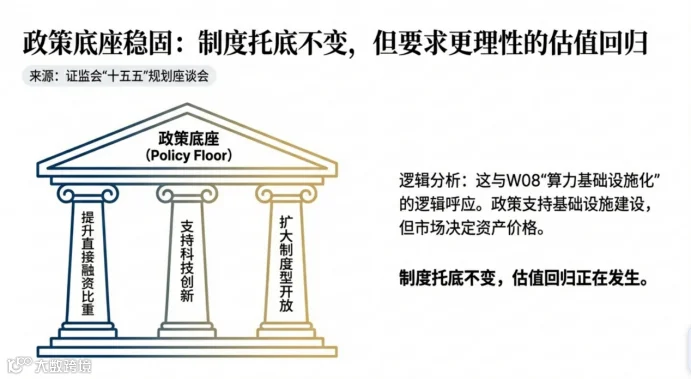
证监会召开资本市场“十五五”规划外资机构座谈会,释放“改革发展与高水平开放”的政策信号
关键词:
-提升直接融资比重
-支持科技创新
-扩大制度型开放
这与W08“算力基础设施化”的逻辑形成呼应:制度托底仍在,但市场估值更理性。
一句话判断:制度托底不变,估值回归正在发生。

五、CFO必读报告(深度版)

BCG

How Finance Leaders Can Get ROI from AI
官方PDF直链:

https://web-assets.bcg.com/pdf-src/prod-live/how-finance-leaders-can-get-roi-from-ai.pdf

为什么此刻必须读?
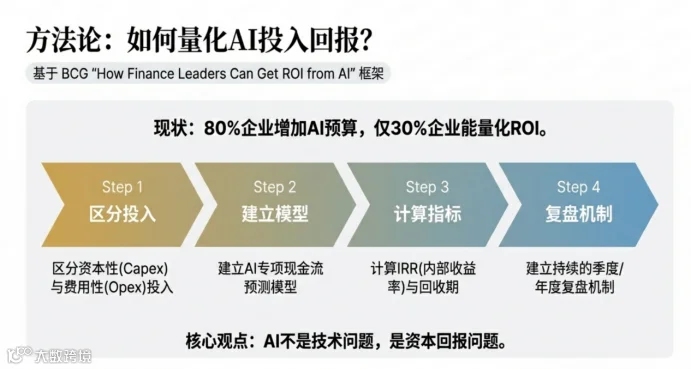
当AI估值进入压力周期,企业必须回答:投入的AI,回报在哪里?
BCG指出:
-80%企业增加AI预算
-仅30%能量化ROI
四步框架:
1.区分资本性与费用性投入
2.建立AI专项现金流模型
3.计算IRR与回收期
4.建立持续复盘机制
一句话启示:AI不是技术问题,是资本回报问题。

六、下周前瞻(W10)

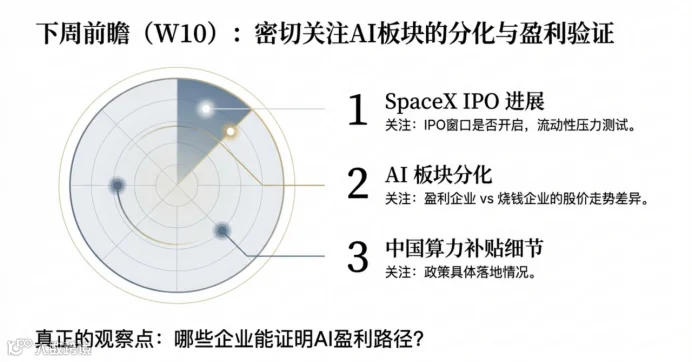
关注三点:
1.AI板块估值是否继续分化
2.SpaceX IPO进展
3.中国算力补贴政策是否细化
真正的观察点:哪些企业能证明AI盈利路径?

七、CFO思考题

当AI进入估值拐点:
-你的AI项目是否能自我造血?
-你的折旧周期是否合理?
-若估值压缩30%,是否触发减值?
-董事会是否理解回收路径?
W08问:AI能否写进报表?
W09问:AI能否写进利润?
未来三年,企业差距将来自——谁算得清。

本文章内容若涉及侵权,请联系我们予以删除,谢谢!

图片
图片

【声明】内容源于网络
0
0
优贲财税
1234
内容 1757
粉丝 0
优贲财税 1234
总阅读0
粉丝0
内容1.8k