避险与重构:当不确定性成为新的财务常态
统计周期:2026/4/6–4/12(W15)
摘要
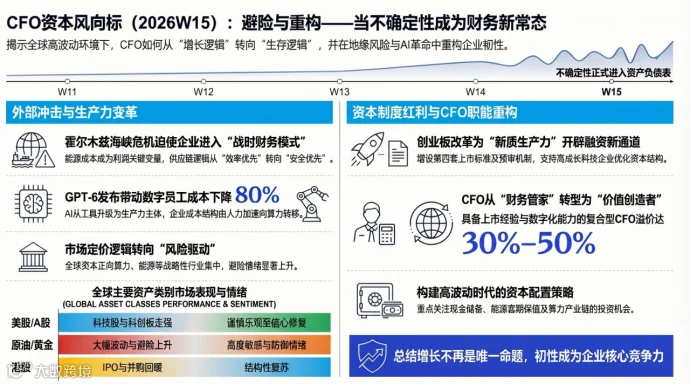
当油价剧烈波动、AI技术再次跃迁、资本市场制度持续改革,全球企业正进入“高波动时代”。
本周,霍尔木兹海峡危机冲击全球供应链,美联储政策路径再度生变,AI与航天资本刷新未来估值逻辑。与此同时,中国资本市场改革加速,为新质生产力提供新的融资通道。
对于CFO而言,这不仅是一次市场波动,更是一场关于现金流安全、资本配置与战略重构的深度考验。
本期关键词:地缘风险 / AI革命 / 高利率周期 / 创业板改革 / 供应链重构 / 避险与重构
开篇语|从“增长逻辑”走向“生存逻辑”
如果说:
-W11,我们看到AI开始赚钱;
-W12,AI重构企业系统;
-W13,AI进入真实世界;
-W14,AI写进财务报表;
那么W15,全球商业环境出现新的拐点:
不确定性,开始写进资产负债表。
这一周最重要的变化是:
- 地缘政治冲击能源与供应链;
- AI技术再次突破生产力边界;
- 全球资本市场进入高波动周期;
- 中国资本市场制度进一步优化。
一句话总结:增长不再是唯一命题,韧性成为企业核心竞争力。
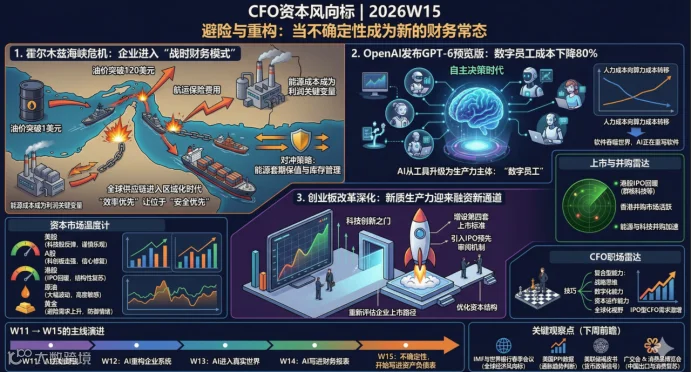
一、本周三大资本事件
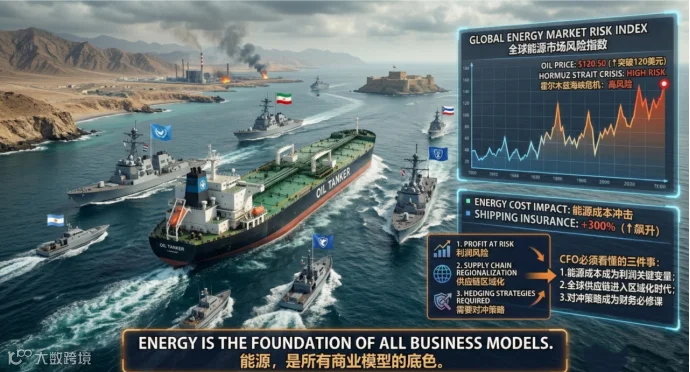
1. 霍尔木兹海峡危机:企业进入“战时财务模式”
本周,中东局势紧张引发全球能源市场震荡,油价一度突破120美元,航运保险费用飙升。
CFO必须看懂的三件事:
1. 能源成本成为利润关键变量
油价波动直接冲击制造业与物流成本结构。
2. 全球供应链进入区域化时代
“效率优先”让位于“安全优先”。
3. 对冲策略成为财务必修课
企业需加强能源套期保值与库存管理。
一句话总结:能源,是所有商业模型的底色。
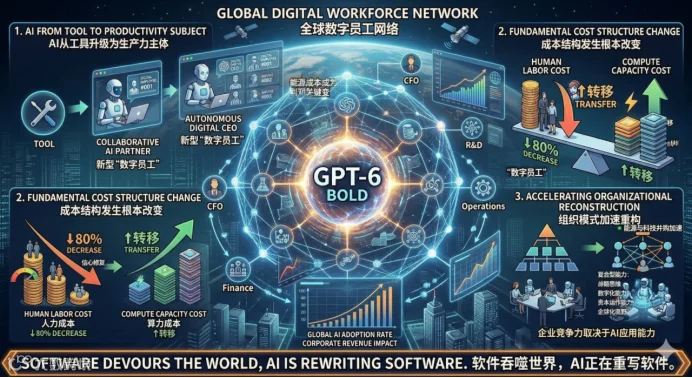
2. OpenAI发布GPT-6预览版:数字员工成本下降80%
新一代多模态AI实现近零延迟交互,标志着AI正式进入“自主决策时代”。
CFO必须理解的变化:
1. AI从工具升级为生产力主体
AI将成为企业的新型“数字员工”。
2. 成本结构发生根本改变
人力成本向算力成本转移。
3. 组织模式加速重构
企业竞争力取决于AI应用能力。
一句话总结:软件吞噬世界,AI正在重写软件。
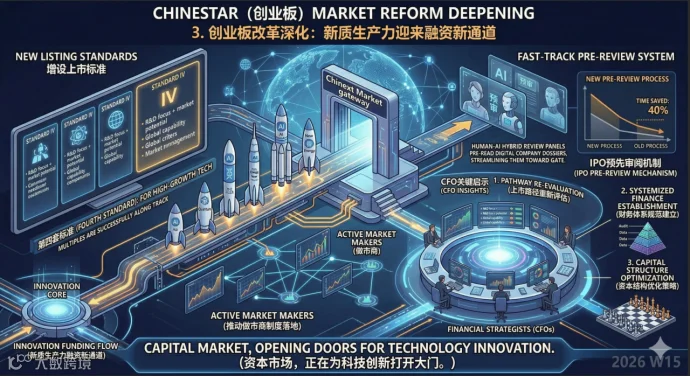
3. 创业板改革深化:新质生产力迎来融资新通道
中国证监会发布深化创业板改革意见,进一步支持高成长科技企业上市。
CFO关键关注点:
- 增设第四套上市标准;
- 引入IPO预先审阅机制;
- 推动做市商制度落地。
CFO启示:
- 重新评估企业上市路径;
- 提前建立规范财务体系;
- 优化资本结构与融资策略。
一句话总结:资本市场,正在为科技创新打开大门。
二、资本市场温度计
本周市场呈现典型的“分化结构”。
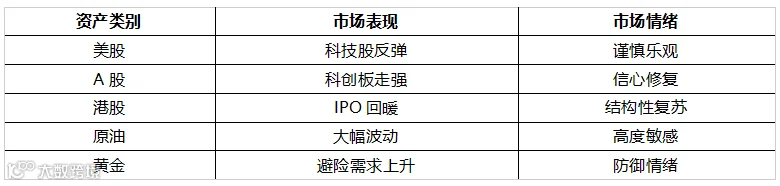
一句话总结:市场正在从“增长驱动”转向“风险定价”。
三、上市与并购雷达
1. 港股IPO市场持续回暖
群核科技等企业启动上市进程,释放市场信心。
2. 香港并购市场活跃
2026年第一季度并购规模达369亿美元,同比增长显著。
3. 能源与科技并购加速
全球资本加速布局算力、能源与AI赛道。
CFO启示:
- 港股成为科技企业融资的重要窗口;
- 并购仍是产业升级的关键路径;
- 资本正向战略性行业集中。
四、岗位与人物|CFO职场雷达
1. CFO薪酬竞争加剧
部分企业因薪酬问题导致财务负责人离职,凸显人才稀缺。
2. IPO型CFO需求激增
具备上市经验的CFO薪酬溢价达30%–50%。
3. 复合型能力成为核心竞争力
未来CFO需具备:
- 战略思维
- 数字化能力
- 资本运作能力
- 全球化视野
一句话总结:CFO,正在从“财务管家”转型为“价值创造者”。
五、CFO视角的一份好报告
《AI数据中心液冷技术与市场展望》
核心洞察:
- 2026年全球AI服务器出货量预计超过210万台;
- 液冷渗透率将从14%提升至47%;
- 市场规模有望突破千亿元。
对CFO的意义:
- 优化数据中心能耗成本;
- 评估AI基础设施投资回报;
- 把握算力产业链投资机会。
行动建议:
- 关注液冷产业投资机会;
- 评估技术升级对折旧和Capex的影响;
- 提前布局算力时代财务模型。
六、下周前瞻(4月13日–4月19日)
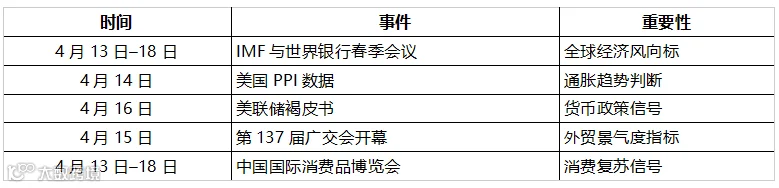
关键观察点:
- 美联储降息路径是否明朗;
- 全球经济增长预期变化;
- 中国出口与消费复苏情况。
七、CFO思考题
高波动时代的资本配置策略
在当前“高利率+高不确定性”的环境下:
-资本结构: 如何平衡债务与股权融资?
-现金管理: 企业应保持多少现金储备?
-投资策略: 闲置资金应投向何处?
-风险管理: 如何构建系统性的对冲体系?
巴菲特持有巨额现金等待机会的策略,是否适用于你的企业?
本质问题是:
在不确定性成为常态的时代,
你如何在安全与增长之间找到最优解?
结尾|W11 → W15的主线演进
-W11: AI开始赚钱
-W12: AI重构企业系统
-W13: AI进入真实世界
-W14: AI进入财务报表
-W15: 不确定性进入资产负债表
下一阶段的真正差距在于:
谁能在动荡中守住现金流,谁就能在周期中赢得未来。