
上周,一家客户约我们上门演示 AI 在财务上的应用。
对方 CFO 提了个很实在的要求:「别讲概念,拿数据跑给我看。」
我们当时卡住了。
演示 AI,必须配一套业务数据。可谁愿意把自家真账拿出来给别人演?
于是这周我们干了件笨事:虚构了一家公司,然后把它做「活」。
一、我们造了一家公司
沪宁精密制造(上海)有限公司。
年营收 2.83 亿,通用设备制造,一般纳税人 + 高新技术企业,318 名员工,母公司加 3 家被投资单位,5 条产品线,17 家客户分布在 4 个区域。
围绕这家公司,我们做了35 张业务数据表:20 张待处理发票、三家格式完全不一致的科目余额表、内部交易清单、研发费用明细、进项发票清单、工资表、采购付款流程描述、会议记录……
然后,把工具包里的 50 条 AI 指令,一条一条,对着这套数据跑了一遍。
结果让我们自己都有点意外。
二、发现一:AI 不是替你干活,是替你「追问」
先看两张发票。
7 号发票和 15 号发票:销售方相同、税号相同、金额相同(3,600 元)、服务内容相同、开票日期只差 2 天。
唯一不同:票号。
交给人工审核,很可能「票号不一样」就放过去了。
AI 给的判断是高风险(RED),其中一条理由让我印象很深:
「票号不同只能排除『同一张票重复提交』,无法排除『同一业务拆分开票两次报销』。」
它连验证路径都给好了——调取两张发票对应的运输委托单与物流签收单,核对承运车辆车牌号,向供应商索取该期间对账单。
AI 真正的价值不是算得快,是把你习以为常的地方,重新问一遍「为什么」。
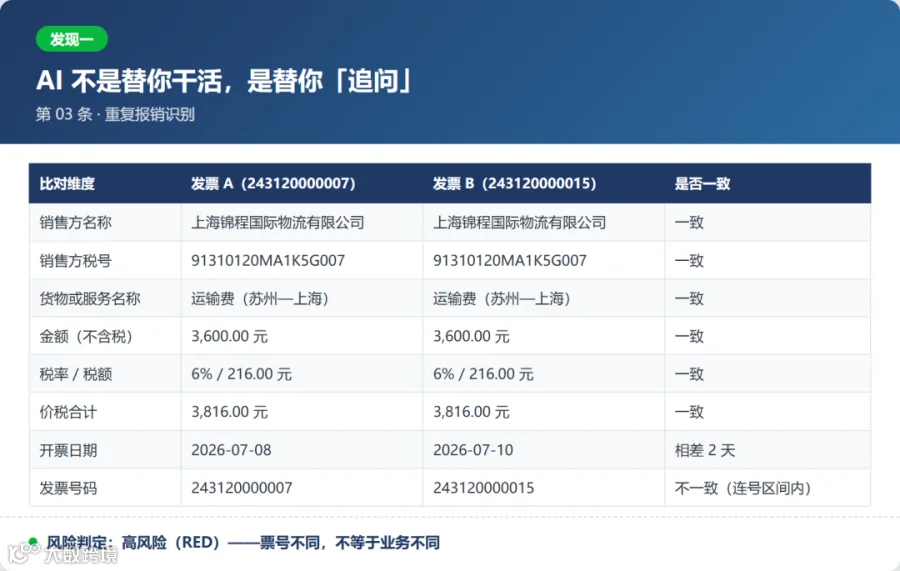
图 1|第 03 条 · 重复报销识别:四要素雷同,仅票号不同,AI 仍判定高风险
三、发现二:最值钱的不是省时间,是算清机会成本
P5 非标定制件,收入 2,120 万,占总收入 14.27%,看起来是条不错的产品线。
毛利率 4.20%,毛利额 89.04 万,占全部毛利的 2.12%。
更关键的是一个非财务指标:它引发的生产排期调整 96 次,占总调整次数的 40.34%。
AI 做了个测算:把这 18% 的产能转给 P1 高精度轴承组件(毛利率 42.30%)——净增毛利 1,445.46 万元。
什么概念?相当于这家公司上半年净利润(1,179.80 万)的 122.5%。
一条「看起来在赚钱」的产品线,实际吃掉了一整年的利润空间。
机会成本这东西,靠经验很难算清楚——因为它藏在你没做的那件事里,而不是你已经做的事里。
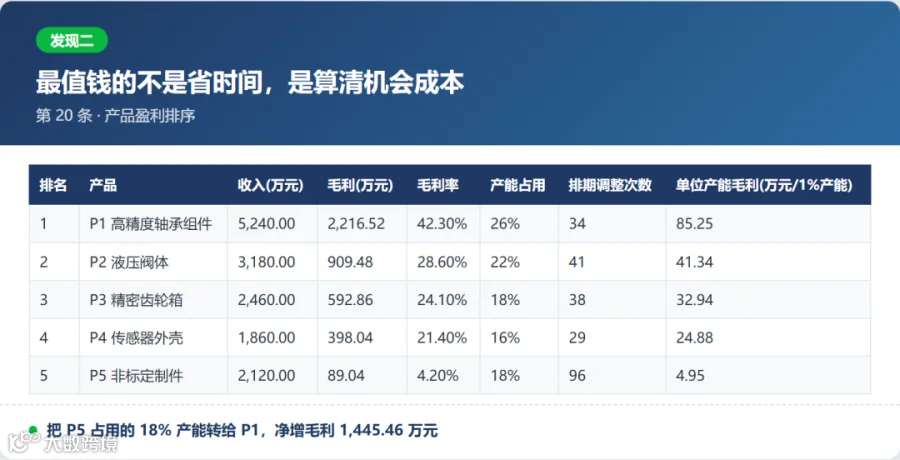
图 2|第 20 条 · 产品盈利排序:P5 以 18% 产能只贡献 2.12% 毛利
四、发现三:它能看出「表面赚钱、实际在失血」
B 公司(深圳),账面净利润 926 万,在集团四家主体里排第二。
AI 做的第一件事不是看利润,是算了一个比值:
经营活动现金流÷ 净利润 = −186 ÷ 926 = −0.20
每赚 1 块钱账面利润,实际净流出 0.20 元现金。
顺着往下挖:
· 应收账款周转天数 128 天,集团平均 82 天,是最好那家(61 天)的 2.1 倍
· 费用率 18.60%,全场最高
· 收入规模 8,460 万,集团第二,却贡献了唯一的负数经营现金流
结论很直接:规模越大,对集团现金流的拖累越严重。
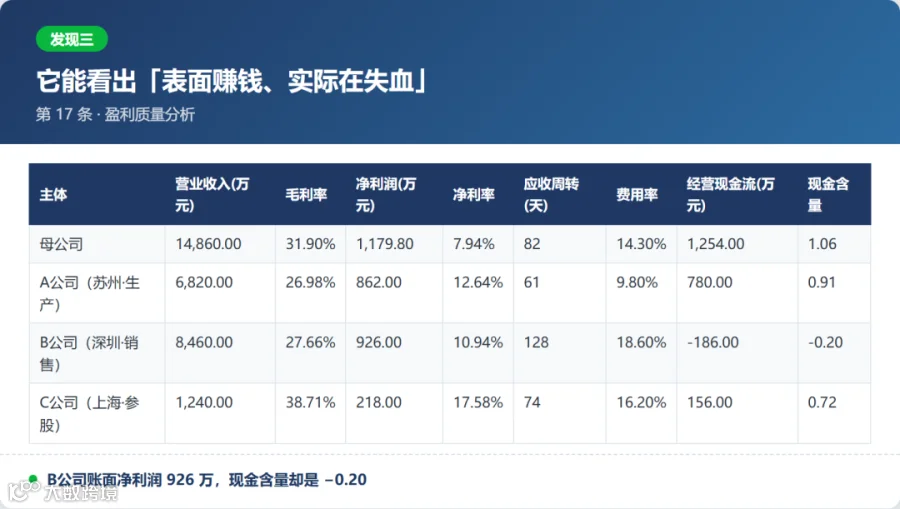
图 3|第 17 条 · 盈利质量分析:B 公司账面净利第二,现金含量却是 −0.20
五、发现四:勾稽关系上,AI 不留情面
我们故意在三大报表里埋了两个错。
第一个:未分配利润
期初 3,944 万 + 本期净利润 1,179.80 万 = 5,123.80 万,报表期末数却是 5,067.80 万,差 56 万。
AI 没停在「有差异」,它列了四种可能:计提盈余公积、已宣告未发放股利、前期差错更正、报表取数错误。
还补了一刀:负债端没有「应付股利」项目,若确已宣告而未入账,属漏记负债。
第二个:现金流量表
期初现金 2,860 万 + 净增加额 818 万 = 3,678 万,但资产负债表货币资金期末是 3,342 万,差 336 万。
AI 直接定性:这是报表编制错误,不是业务问题——现金流量表的「现金及现金等价物」口径不含受限资金,编制时把货币资金期末数直接抄了过去。
很多企业的勾稽错误,恰恰是因为跳过了所有者权益变动表这一步。AI 不会跳。

图 4|第 12 条 · 报表勾稽检查:8 项校验,精准定位 2 处不平
六、发现五:内控缺陷会被它串成一条线
我们给了一段采购付款流程描述,8 个环节。
AI 找出 8 项缺陷,其中 4 项重大。
真正让我后背发凉的是它的总结方式——它把四条缺陷连成了一条路径:
新增供应商(权限未分离)→ 自建并关闭采购订单(权限集中)→ 付款不核对入库单(三单匹配缺失)→ 网银 U 盾无物理分离(授权形同虚设)
一个人可以完成从「虚构供应商」到「资金转出」的完整闭环。
然后它给了一句很实用的话:这四条不必全改,切断任意一条,整条路径就断了。
投入产出比最高的两项:U 盾拔下来单独保管(零成本,当天见效)、供应商主数据权限从采购部门剥离(低成本,见效快)。
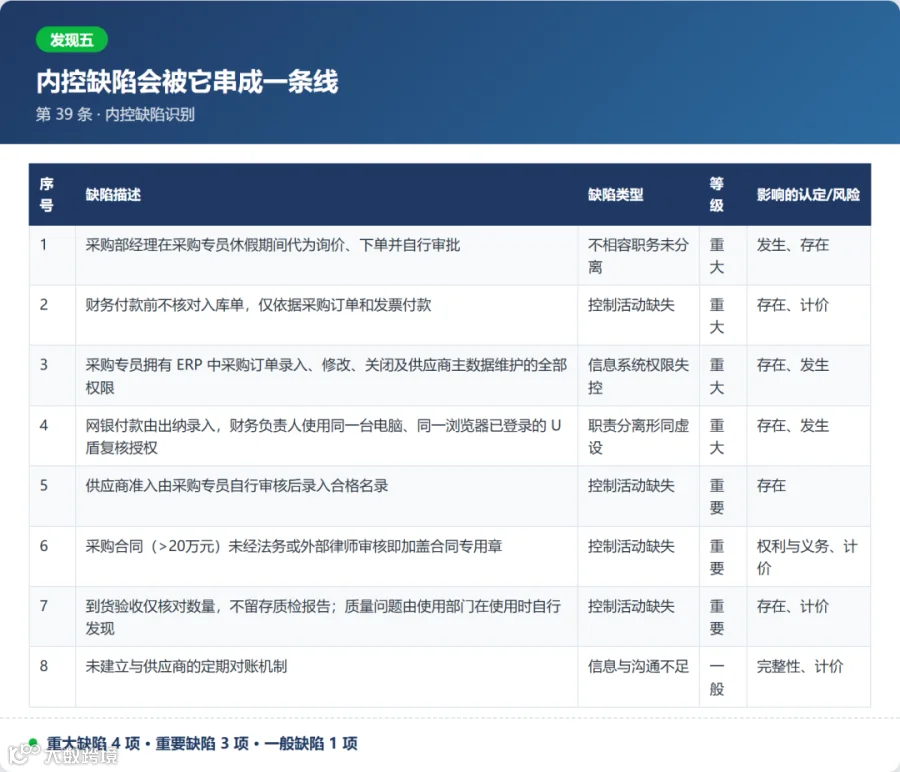
图 5|第 39 条 · 内控缺陷识别:8 项缺陷,4 项重大,首尾相接构成闭环
七、发现六:它敢对「看起来可行」的项目说不
一个技改项目,初始投资 2,400 万,5 年期,年净现金流 720 万,折现率 8%。
NPV = +556.35 万,IRR = 16.27%。
两个指标都指向「可行」。
但 AI 多算了一个数:动态回收期 4.03 年。
项目总年限 5 年,考虑资金时间价值后要第 5 年才回本,留给公司的「净赚期」只剩 0.97 年。
它还做了压力测试:
· 年现金流下降 15% 到 612 万时,NPV 从 556 万骤降到 125 万,降幅 77.50%
· 盈亏平衡点 580.78 万,缓冲空间仅 19.34%
结论:原则同意,但建议分期投入,并推迟到 2027 年 Q1 启动——因为公司 8 月第三周有 720 万资金缺口,9 月还有 3,000 万授信到期。
只会算 NPV 的是工具,会算「什么时候不该投」的才是参谋。
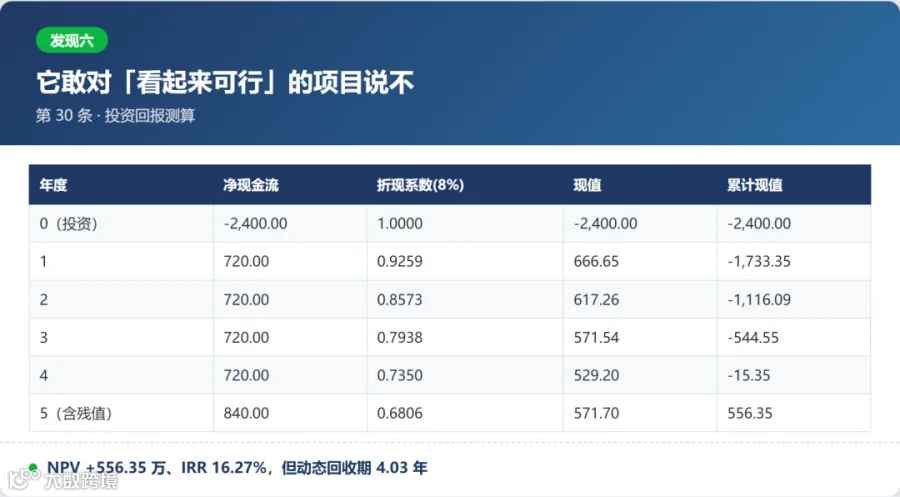
图 6|第 30 条 · 投资回报测算:NPV、IRR 双达标,但动态回收期 4.03 年
八、发现七:AI 漏掉的地方,才是财务人值钱的地方
50 条跑完,我反而想清楚一件事。
下面这些,AI 做不了,或者做了也不能全信:
· 收入确认时点:涉及合同条款解读、履约义务识别,得结合业务实质
· 资产减值测试:存货跌价、坏账计提,本质是对未来的估计
· 合并范围判断:B 公司持股 45% 但委派董事长,算不算控制?AI 能梳理依据,但拍板的是人,还要在附注里承担披露责任
· 异常事项的定性:勾稽不平的背后,是错误、舞弊还是系统问题
AI 负责「发现问题」和「准备材料」,人负责「做出判断」和「承担责任」。
这条边界必须清楚。在财务、税务、审计这些有合规责任的领域,AI 的输出可以是判断的输入,但不能成为免责的理由。

九、写在最后
这 50 条指令跑完,我们整理出一份完整的结果集:166 张表格,每条都包含输入数据、AI 输出结论和落地提示,还有一个可以直接在线查看的版本。
覆盖七大类场景:发票与报销、报表与合并、经营分析、预算与预测、税务、审计与内控、通用提效。
需要说明一句:整套数据——企业名称、税号、客户、供应商、人名——全部虚构,不指向任何真实主体。这样你可以毫无顾虑地看、拿去演示、给团队做培训。
如果你也想让 AI 在自己的账上跑一遍:
后台回复【演示】,我们把这份完整的跑测结果发给你。也可以预约上门,给你的财务团队做一场两小时的实操演示。
也欢迎了解FDE 先锋会员。这 50 条指令能帮你省时间,但要把 AI 真正变成职业竞争力,需要系统的能力训练——问题定义、情境工程、实施交付、安全治理,四类角色能力,三层成长路径。会员还纳入工信部人才交流中心「AI 财务管理师」线上课程与测评(IITC 证书)。
让经验,成为可部署的 AI 能力。
请扫码填写信息:

我们把:
50个开箱即用的提示词;36 张虚拟数据包; 168 张表格完整版; AI 财务落地工具包50个场景指令全量跑测结果集。
全部免费分享给您!