先看清楚一个措辞上的变化。
9 月 9 日,B2B 支付网络 Paystand 发布了它的"智能体财务套件"。在官方稿里有一句话,值得财务人逐字读两遍:
审批通过的交易,以原生应付账款对象的形式入账——账单、付款、费用报告,而不是通用的手工分录("post as native accounts-payable objects—including bills, bill payments and expense reports—rather than generic journal entries")。
同一周,Esker 发布 Synergy Agentic Framework(9 月 9 日),把它的定位写成"受治理的自主财务";OpenAI 发布 ChatGPT for Financial Services(9 月 10 日),基于 GPT-6 Astra,路透社和 CNBC 的报道口径是:瞄准初级银行分析师的工作。
三家,三天,指向同一件事。
过去两年 AI 在财务里的角色是"给你一个建议,你来点确认"。现在它跳过了那一步。
而更值得注意的是 Paystand 那句话的后半段。走原生应付模块入账、而不是走通用手工分录,在会计控制上其实是更规范的做法——因为手工分录会绕开子模块的全部校验。这说明厂商已经懂内控了。
问题因此变得更尖锐:当机器比人更守规矩地在你的账上写字,你还剩什么可管的?
一、先纠正一个普遍误会:这事不归"AI 监管"管

很多 CFO 的第一反应是去查《生成式人工智能服务管理暂行办法》。查了也白查。
该办法第二条写的是:利用生成式人工智能技术向中华人民共和国境内公众提供生成文本、图片、音频、视频等内容的服务,适用本办法。紧接着的例外条款明确:行业组织、企业、教育和科研机构、公共文化机构、有关专业机构等研发、应用生成式人工智能技术,未向境内公众提供生成式人工智能服务的,不适用本办法。
你在内部用 AI 记账、对账、做预算,不对公众提供服务,不在这部办法的规制范围内。
那归谁管?归《会计法》管。而《会计法》的态度,比任何一部 AI 法规都要不留余地。
2024 年修订、2024 年 7 月 1 日起施行的《会计法》第四条:单位负责人对本单位的会计工作和会计资料的真实性、完整性负责。第三条:各单位必须依法设置会计账簿,并保证其真实、完整。同时明确,使用电子计算机进行会计核算的,其软件及其生成的会计凭证、账簿、财务会计报告和其他会计资料,也必须符合国家统一的会计制度的规定。
这里面没有给"工具"留任何位置。软件不是责任主体,AI 不是责任主体,供应商也不是。账做错了,法律只认两个人:单位负责人,和会计机构负责人。
这就是本篇的全部立论:你可以把执行权交出去,但交不出去责任。而当执行速度提高十倍、责任却一寸没动的时候,你需要的不是更快的 AI,是更明确的授权边界。
二、"概率推理,确定性执行"——这八个字是整套治理的钥匙

Esker 在发布稿里用了一个小标题,叫 "Probabilistic reasoning, deterministic execution"(概率式推理,确定性执行)。它的解释是:智能体的推理是概率性的、有适应性的,但财务执行必须保持一致、受控、完全可追溯,所以要把 AI 推理锚定在交易底座上,由工作流、业务规则、权限、校验和审计轨迹来保证每一个被批准的动作都在清晰边界内执行、结果可完整追溯。
把这句话翻译成中文财务语言,就是:
判断可以是概率的,记账不能是概率的。
AI 判断这张发票该进"业务招待费"还是"业务宣传费",这是概率——它有 92% 的把握。但一旦它真的写进账里,这个动作必须是确定的、唯一的、可回放的、能追到某一条规则某一个人的。
所以授权设计的第一原则,不是"AI 准不准",而是"这个动作错了以后,能不能被发现、被回滚、被归责"。准确率是厂商的 KPI,可追溯性才是你的。
顺带说一句厂商数据怎么读。Esker 公布的客户改善数据是:超过 90% 的发票免接触处理、DSO 下降超过 40%、审批与争议处理速度提升 3 倍以上。Paystand 公布的智能体考核指标是:月结时间缩短超过 78%、超政策支出减少超过 5%、DSO 下降超过 62%。
这些都是厂商自行公布、未经独立验证的数字,而且是"部分客户已实现"与"考核目标"的混合口径。放进你的董事会材料时请标注来源,不要当成行业基准。尤其是那个 78%——月结时间缩短近八成,意味着复核环节被压缩了多少,这本身就是个需要问的问题。
三、授权矩阵:三档,一条也不能含糊
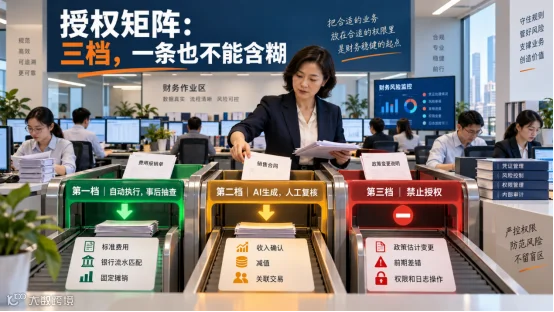
这是本篇你可以直接拿走用的东西。原则是按"是否涉及会计估计与职业判断"分档,而不是按金额分档——金额只是每一档内部的二级阈值。
第一档:可由智能体自动执行并入账(事后抽查)
特征是规则完全固化、输入可机读、结果唯一、错了能立刻发现。
具体包括:银行流水与已核准发票的自动匹配核销;标准化费用报销在既定政策与金额阈值内的自动编码与过账;已审批合同项下、摊销表已固化的费用按月摊销;期末外币按系统汇率的折算;应收账款账龄自动重分类;以及供应商对账单的差异识别与提示。
这一档的共同点是:它们本来就不需要判断,只是过去没人有空做。这才是 AI 真正替代掉的东西——不是会计的专业能力,是会计的时间。
第二档:智能体可生成、必须人工复核后方可入账
特征是涉及估计、涉及税会差异、或涉及对外表述。
具体包括:收入确认相关分录(尤其是跨期、附条件、含可变对价的);坏账准备与存货跌价准备的计提;资产减值测试的相关计算;关联方交易的入账与定价支持;研发费用归集与加计扣除的判断(这里的税会差异空间,AI 目前给不出可承担责任的结论);期末结转与利润分配;以及任何单笔超过你设定阈值的分录。
复核不能是"看一眼点确认"。建议的做法是:复核人必须能看到 AI 的依据链——它引用了哪条规则、哪份合同、哪张凭证。看不到依据链的,一律退回。
第三档:禁止交给智能体,任何情况下
会计政策变更与会计估计变更;前期重大差错更正;审计调整分录的录入;对已锁账期间的任何修改;权限的授予与变更(智能体不得给自己或其他智能体扩大权限,这条是硬的);以及日志的任何操作。
最后一条单独说:任何有权删改日志的账号,都不能同时是执行账号。这是不相容职务分离在 AI 时代的版本。《企业内部控制基本规范》里"不相容职务分离控制、授权审批控制、会计系统控制"这三项,一条都没有因为执行者变成机器而失效,只是执行者从"张会计"变成了"应付智能体 01"。
四、五个必须触发人工介入的信号

授权矩阵管的是"平时",预警表管的是"不对劲的时候"。建议至少设这五个。
一是同一供应商在短期内出现付款要素变更,尤其是收款账户变更。这是最经典的欺诈路径,而智能体处理速度快,恰恰放大了损失窗口。
二是智能体的置信度低于阈值但仍然执行了。必须记录并逐笔回看。一个"低置信度也照常过账"的系统,等于没有置信度。
三是同一笔业务被拆分到多笔、每笔都刚好低于自动过账阈值。人会这么干,被喂了规则的机器也会"学会"这么干。
四是分录的对手科目落在极少使用的科目上。尤其是"其他应收款""其他应付款""营业外收支"这几个筐。
五是月结期间的分录量或修改量异常。如果月结时间真的缩短了 78%,那么异常本身也会被压缩得更难发现——效率提升必须同步提高监控灵敏度,否则净效果是风险敞口扩大。
五、日志:你手里唯一那件真正的武器
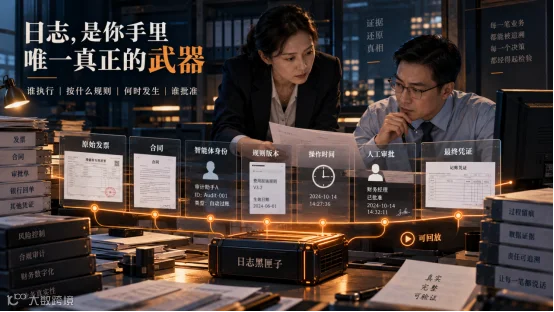
讲完授权讲证据。这是绝大多数 AI 财务方案评估里被跳过、但审计时第一个被问到的部分。
《会计软件基本功能和服务规范》(财会〔2024〕12 号)第三十二条:会计软件应当能够记录用户操作日志,确保日志的安全、完整,提供按操作人员、操作时间和操作内容查询日志的功能,并能以简单易懂的形式输出。该规范施行前已投入使用但不符合要求的会计软件,应自施行之日起 3 年内升级完善。
配套的《会计信息化工作规范》(财会〔2024〕11 号)自 2025 年 1 月 1 日起施行,同时废止《会计电算化工作规范》(财会字〔1996〕17 号)和《企业会计信息化工作规范》(财会〔2013〕20 号)。
请注意第三十二条那句"按操作人员查询"。当操作人员是一个智能体的时候,你的系统里那个"操作人员"字段填的是什么?
这是选型时必须当场问供应商的问题,而且要看演示,不要听承诺。具体问四条:
第一,每个智能体是否有独立的、不可共用的身份标识,能否精确到"哪个智能体、在哪个版本下、依据哪条规则、执行了哪个动作"。
第二,智能体的动作日志与人工动作日志是否在同一套日志体系内、能否统一按时间线输出。分成两套的,审计时你要自己拼接。
第三,模型或规则版本更新后,历史动作能否回放到当时的版本。如果不能,你去年的账就无法解释了。Esker 在方案里强调"每个被批准的动作都在清晰边界内执行、结果可完整追溯",这句话要落成可演示的功能,不是 PPT 上的一行字。
第四,涉及财务报告的系统,有没有 SOC 1 Type II 类的独立鉴证报告。这是国际上对财务报告相关内控的常规要求,供应商答不上来,说明它还没被审计过。
另外别忘了留存期限。会计档案的保管要求不因载体变化而降低,智能体的操作日志属于支撑会计资料真实完整的证据链,请按会计档案的要求管理,而不是按 IT 运维日志的要求管理(后者往往三个月就滚掉了)。
六、一页纸:AI 财务执行授权决议(可直接进董事会)

议题:智能体在财务执行环节的授权范围、控制措施与归责安排 依据:《中华人民共和国会计法》(2024 年修订)第三条、第四条;《会计信息化工作规范》(财会〔2024〕11 号);《会计软件基本功能和服务规范》(财会〔2024〕12 号)第三十二条;《企业内部控制基本规范》
适用说明:本单位内部应用生成式 AI 且未向境内公众提供服务的,不适用《生成式人工智能服务管理暂行办法》;会计责任仍由单位负责人与会计机构负责人承担。
授权分档:
第一档(自动执行)____ 项,单笔阈值 ____ 元;
第二档(生成后人工复核)____ 项;
第三档(禁止)____ 项。
人工所有者:每一个智能体指定一名责任人,姓名 ____,职务 ____。无人认领的智能体一律停用。
日志要求:
智能体身份可识别 □是 □否;
人机日志统一 □是 □否;
版本可回放 □是 □否;
留存期限 ____ 年。
预警阈值:已设置 ____ 项,月度复核责任人 ____。
供应商鉴证:SOC 1 Type II 或等效报告 □已取得 □未取得
提请决策:①批准授权分档表;②批准每个智能体的人工所有者名单;③批准年度复评机制(建议每半年一次,随模型/规则版本更新触发临时复评)。
七、倒排

本周内:盘点当前已经在生产环境里"直接写数据"的自动化组件有几个。注意,不要只盘 AI——很多公司早就有 RPA 在过账,只是没人把它当成需要授权的主体。这一步的结论往往让人意外。
9 月底前:完成授权分档表初稿,并为每个组件指定人工所有者。这件事不需要等 AI 项目立项,它管的是你已经在用的东西。
10 月中旬前:向现有财务系统供应商发出日志能力问询函,四个问题照抄上一节。同时把智能体操作日志的留存期限写进公司档案管理制度。
年末前:完成一次模拟审计——随机抽 20 笔由自动化组件执行的分录,要求在 30 分钟内还原出完整依据链。还原不出来的比例,就是你明年的风险敞口。
把这一周串起来看。
周一的自然人代扣增值税、周二的外籍股东分红、周三的限售股预扣、周四资金池的承诺制与五年留存,讲的都是同一件事:监管把责任压给了支付方、扣缴方、备案方——也就是财务部。
今天这篇讲的是财务部的应对:把执行交给机器。这个方向没有错,甚至是唯一可行的方向,因为活确实多到人做不完了。
但请记住 Paystand 创始人自己说的那句话——"智能体财务不意味着给软件无限权限。我们从有据可查的工作开始,设定护栏,并为每一个智能体指定一个人类所有者。"
厂商都知道要指定人类所有者。问题只剩下:在你的公司,那个人是谁,他知不知道自己是。
明天这条线走到最后一步:钱。2027 年的预算表上,AI 这一栏到底该叫什么名字。是资本化还是费用化,订阅费和算力费怎么拆,人力预算是减还是不减,以及董事会一定会问的那句"去年花的那笔,回报在哪"——你得答得出来。我把可能被问到的六个问题和答法都写出来,明天见。