"
十家有近九家营收在涨,听起来是景气回暖;但一半的公司现金没跟着回来。看中报,利润表第一行最不可信。
第一篇我们讲了中报里的三个陷阱,后台不少老板反馈:道理明白了,但落到具体行业怎么看?这一篇,我们拿半导体开刀——它是这两年最热、也是老板们接触最多的行业之一:要么是你上游的芯片供应商,要么是你下游的科技客户,要么是你正想布局的方向。
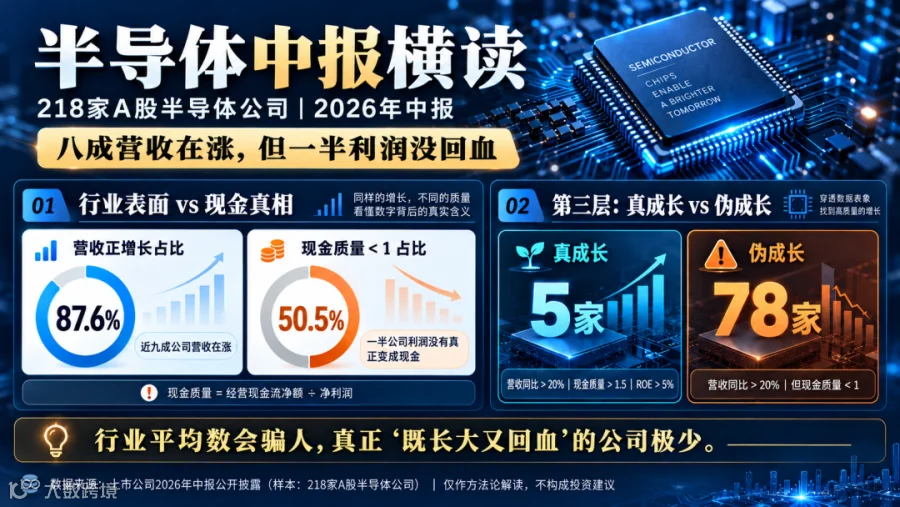
我们把数据库里半导体行业 218 家 A 股公司 2026 年中报拉出来,横向比了一遍。结论先放这儿:营收一片涨声,但一半的公司,赚到的利润没有真正变成现金。
📌 本文看点
01
218 家全景:营收普涨,现金质量只有 0.63
02
三层下钻:真成长只有 5 家,伪成长 78 家
03
实控人怎么用:看供应商、看客户、看同行
OVERVIEW
全景:87.6% 营收正增长
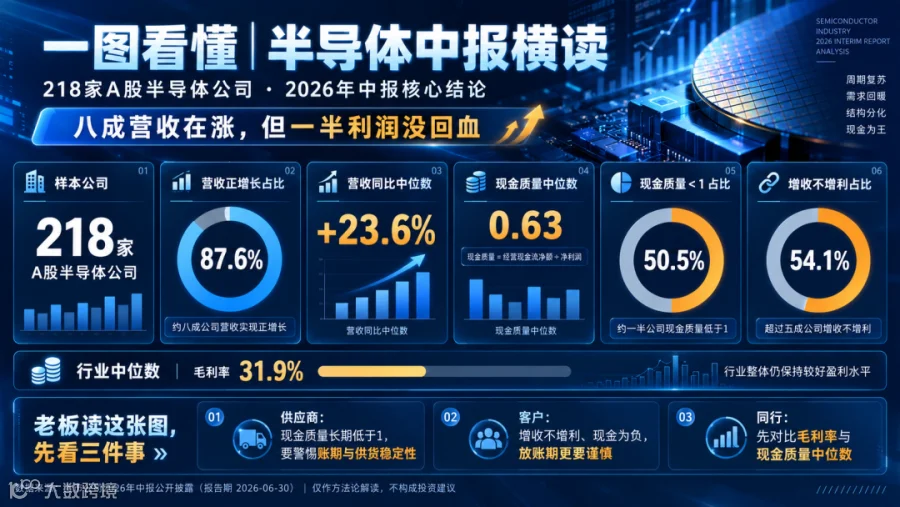
218 家半导体公司,营收同比正增长的占了 87.6%,中位数 +23.6%。十家有近九家营收在涨,跟体感一致——半导体景气回暖,订单回来了。
87.6%
营收同比正增长
+23.6%
营收增速中位数
0.63
现金质量中位数
但往下看第二张表,画风变了。我们用现金质量 = 经营现金流净额 ÷ 净利润这个指标量了一遍:半导体行业现金质量中位数只有 0.63。意思是,行业里赚一块钱利润,平均只收回六毛三的现金。
💡 还有 50.5% 的公司现金质量低于 1——利润表上是赚的,经营现金流却没跟上,钱没收回来,或变成了存货和应收。
LAYER 1
第一层:营收在涨,不代表你在赚钱
更细一层:54.1% 的半导体公司出现了“增收不增利”——营收同比增长,净利润同比增速反而更低(利润增速差为正)。景气往上走,利润为什么没跟上?两个常见原因:
价格战
量起来了,但单价往下走。
费用前置
扩产、研发、销售一起烧,营收涨了,利润被吃掉了。
LAYER 2
第二层:就算利润是正的,钱也未必回来
这是最容易被忽略的一层。利润表和现金流量表是两本账。半导体是典型重资产、长周期行业,扩产要垫钱、备货要压钱。所以你会看到一些公司营收、利润双增长,现金质量却远低于 1,甚至为负——经营现金流是净流出的,赚的利润全变成了设备、存货和应收。
「短期看是成长,长期看是在用现金换规模。」
LAYER 3
第三层:真成长极少,伪成长一大把
我们设了三个门槛筛“真成长”:营收同比涨超 20%、现金质量高于 1.5、ROE 高于 5%。全行业符合的只有 5 家。反过来,营收涨超 20% 但现金质量低于 1 的,有 78 家。
5 家
三道门槛全过的真成长
78 家
报表在涨、现金在漏
「一边是极少数真正既长大又回血的公司,一边是近八十家报表在涨、现金在漏的公司。」
平均数会骗你——只看行业平均,你会觉得半导体一片大好;但中位数和行业内部结构告诉你,分化已经很厉害。
CASE STUDY
两个活案例
讲两个大家熟悉的名字。
营收同比 +108%,毛利率 55%,单看利润表非常亮眼。但现金质量只有 0.14——赚的利润里,真正变成经营现金回来的不到一成半。高增长、高毛利,但现金严重滞后。这未必是坏事(高成长公司常这样),但作为它的供应商或客户,你得知道:它的钱是紧的。
营收同比 +23%,毛利率 15%(封测环节本来毛利就薄),但现金质量 1.71、ROE 10.5%。营收增速没那么炸裂,但赚一块钱能收回一块七的现金,家底是扎实的。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
同样是半导体,一个是“报表亮、现金差”,一个是“增速稳、回血强”。看中报,看的就是这个区别。同一张榜单里,兆易创新营收 +179%、毛利率 63%,现金质量 0.88,已经很接近 1 但还没回正;而江波龙、佰维存储、德明利这几家存储公司,营收翻几倍,现金质量却是负的——典型的周期品囤货特征,钱压在货里了。
ACTION
实控人怎么用这份横读
半导体是你很多制造企业绕不开的环节。这份横读对你有三层用处:
看供应商。给你供芯片的那家如果现金质量长期低于 1,它大概率在靠账期和备货周转,你的回款节奏和它供货的稳定性要重新评估。
看客户。你下游的科技客户如果“增收不增利”甚至现金为负,你给它放账期要谨慎。
看同行。你如果也在半导体链条里,这份行业中位数(毛利率 31.9%、现金质量 0.63)就是你的对标尺——你比行业中位数好还是差,一眼就知道。
THE END
收束:行业横读,看中位数,也看分化
读一个行业的中报,不要只看平均数。平均数会被几家巨头拉高,掩盖了大部分公司的真实状态。
要看两个东西:中位数(行业里“普通一家”长什么样),和分化(最好的和最差的差多远)。分化越大,越说明这个行业在洗牌,里面的公司不能一概而论。
💡 下一篇,我们挑一家医药公司,跑完整的 16 项体检,把一张中报拆给你看。你心里有哪家拿不准的,现在就可以私信股票代码,我们免费给你跑一份。
合规声明:本文为上市公司中报方法论解读,数据均来自公开披露(东方财富,报告期 2026-06-30),不构成任何投资建议;案例仅作教学示范,不代表推荐标的。