


“
看板解决的是 「看得见」 ,分析要回答的是 「为什么」 。这两件事之间隔着的,就是维度。
65 个候选维度,收成一本 61 条的字典 —— 14 个维度族 ,每条都写清「回答什么问题、数据从哪来」。对着一家制造企业逐条跑完,产出中英双语半年度经营分析报告,点开就能看。
上一篇《没装 Power BI,我们把 35 张财务散表做成了一块能直接发链接的看板》发出去之后,后台被问得最多的一句话是:
「看板能看见,但看不出为什么。」
答应过大家的第三篇,这一周兑现了: 61 个维度。
📌 本文看点
01
报表之外的 7 个维度,藏着真问题
02
利润表一片大好,拆开是五个短板
03
先定口径:两个数字为什么不打架
THE GAP
多数经营分析,只用了十几个维度
先问一个扎心的问题:你上个月的经营分析, 用了几个维度 ?
把典型的月度经营分析摊开看:收入、销量、毛利率、费用率、净利率、应收、存货、经营现金流、资产负债率、预算达成率—— 差不多十来个 ,多一点的十五六个。
不是财务不努力,是手里没有一张 「维度清单」 :想到哪个算哪个,而 漏掉的那些,恰恰是藏问题的地方 。
看板解决的是「看得见」,分析要回答的是「为什么」。这两件事之间隔着的,就是维度。
CURATION
65 个候选,怎么收成 61 个
我们先把候选维度 地毯式铺了一遍 :咨询公司的经营分析框架、上市公司财报分析的比率体系、制造业的运营指标(OEE、一次合格率、停工损失)、供应链指标(供应商集中度、来料质量、缺料停工)——铺出来 65 个 。
然后做减法:
合并口径重叠的
「存货周转」和「库存周转天数」是一件事,留一条;
剔掉暂时取不到数的
没有数据支撑的维度,写出来就是空中楼阁。
65
候选维度·地毯式铺开
61
定稿入典
14
维度族
而且我们给自己立了一条规矩:每一条维度, 必须回答三个问题 ,缺一条就不进字典——
它回答什么经营问题?
数据从哪张表、哪个字段来?
现在能不能算出来?
这一步很笨,但它 决定了后面所有分析的成色 。
THE DICTIONARY
这本字典长什么样
14 个维度族 :规模与增长、盈利质量、产品、客户、区域与市场、成本、产能与效率、库存、应收与现金流、费用、人效与组织、供应链、资产与资本效率、预算与对标。
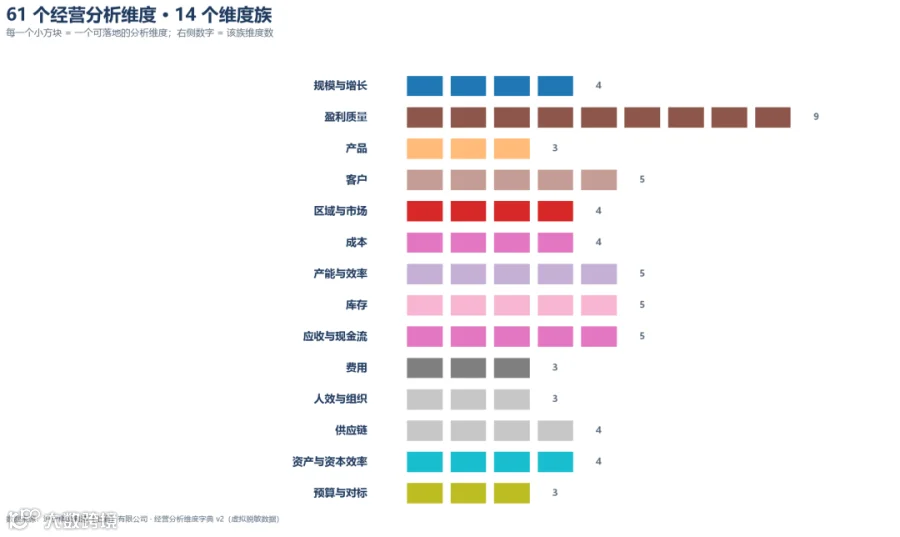
图 1|61 个维度 · 14 个维度族:每个小方块,是一条可落地的分析维度
字典里每一条长这样——举几条有代表性的:
分客户毛利率
回答的问题是「哪个客户实际在亏损」;
量价结构分解
收入变动,是量的原因、价的原因,还是结构的原因;
折扣/折价率
收入增长,是不是靠降价换来的;
一次合格率(FPY)
返工和报废,吞掉了多少毛利。
每条维度的数据源写到 表级、字段级 。谁来看、拿什么算,都不用猜。
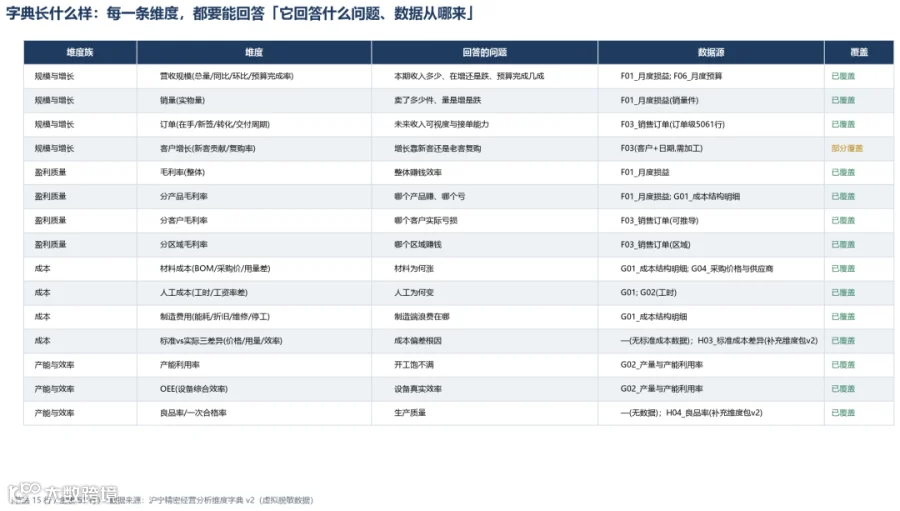
图 2|字典片段:每条维度写清「回答什么问题、数据从哪来」(节选 15 行 / 全表 61 行)
BEYOND REPORTS
有 7 个维度,三张报表里根本没有
61 条维度里, 52 条现有报表直接能算 (已覆盖), 9 条要加工推导 (部分覆盖), 0 条彻底取不到数 。
但 真正拉开差距的 ,是我们专门补造数据的那 7 个维度——它们 全都不在三张报表里 :
产品生命周期
非标定制件已进入衰退期,收入占比 12.0%,还在逐年下滑;
渠道结构
经销占比从 36.6% 涨到 42.1%,而经销毛利率只有 23.12%,直销是 38.56%;
标准成本三差异
制造费用效率差异,从 2024 年的 8.32 元/件涨到 41.29 元/件:成本失控不在采购价,在车间效率;
一次合格率
96.75% → 94.87% → 93.38%,连续两年下滑;
安全库存命中率
95.28%,上半年缺货损失 264.2 万;
供应商来料质量
Supplier-非标 来料合格率 94.8%,其余供应商都在 97.7% 以上;
缺料停工损失
上半年 53.3 万,产能本来就闲着,还被缺料再砍一刀。
这 7 个维度要的数据,财务账上一个都没有。我们为它们单独补了一包数据(H01–H07,约 1,400 行),补法还是那条老规矩: 以现有报表为锚点,只向下钻,不向上改。

图 3|报表里没有的 7 个维度,和它们各自暴露的问题(2026H1 实测)
THE FINDINGS
61 个维度跑一遍:只看利润表一片大好,拆开之后五个短板
先看利润表:
31,380万
收入·同比+17.7%
2,525万
净利润·同比+24.05%
8.05%
净利率·同比+0.41pct
如果分析到这里就结束,这是一家 值得加杠杆扩产的好公司 。
但把 61 个维度逐条跑完,结论变成了 五条缺口 :
毛利率 29.96%,同比 −0.27pct—— 规模在涨,赚钱效率在降 ;
经营净现比 0.94—— 净利润没有足额变成现金 ;自由现金流 −152 万;
产能利用率 66.6%,OEE 只有 57.2%—— 三成产能闲着 ;
DSO 106.5 天,逾期应收占比 13.1%—— 账上压着钱 ;
衰退产品还占着 12% 的收入。
一句话:
「增收,毛利不增,现金没跟上。」
有意思的是,光看「净利 +24%」你什么都发现不了。把量价分解、渠道结构、标准成本差异摆到一起,毛利下滑的路径才看得清—— 低毛利渠道占比上来了 、 车间效率差异扩大了 、 一次合格率连续两年往下走 。
单看任何一个数都只是「有点异常」;61 个维度拼起来,才是一条完整的证据链。
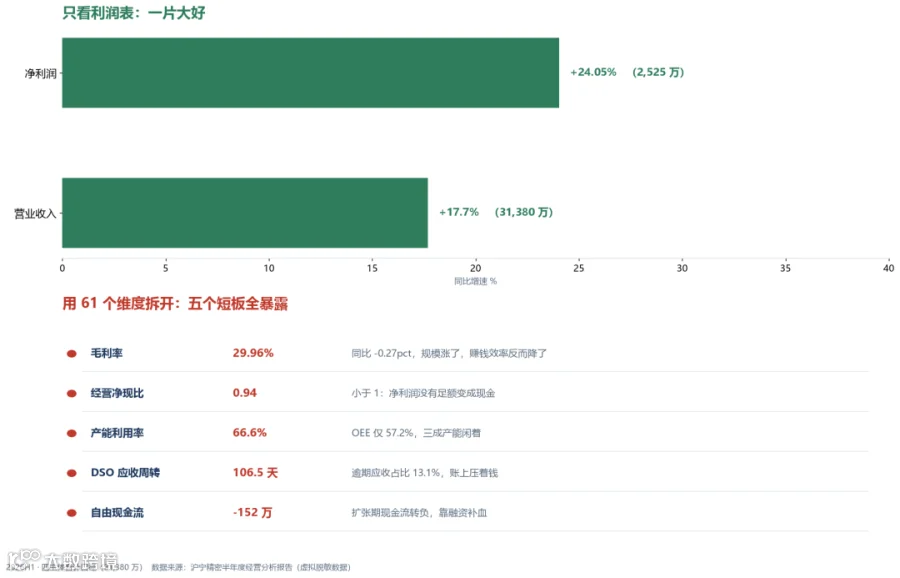
图 4|只看利润表 vs 用 61 个维度拆开:同一家公司,两张脸
衰退产品那条,值得单独看一眼:

图 5|产品生命周期维度:非标定制件收入占比 12.0%,且三年连续下滑
第一篇里我们算过一笔账:把非标定制件占用的产能转给高毛利产品,净增毛利 1,445 万。这一次,生命周期维度给了同一笔账 第二个佐证 。
SCOPE FIRST
先定口径,再谈分析:14,860 万和 31,380 万为什么不打架
细心的人会发现一个「矛盾」:第一篇、第二篇里这家公司上半年收入是 14,860 万,这一篇变成了 31,380 万, 翻了一倍还多 。
不是数字打架,是口径不同。
14,860万
母公司单体口径
31,380万
四主体合计口径
四主体合计 = 母公司 + A公司(苏州·生产,6,820 万)+ B公司(深圳·销售,8,460 万)+ C公司(上海·参股20%,1,240 万)。
更值得看的是同一个产品在不同口径下的占比:非标定制件(P5)—— 母公司单体口径占收入 14.3% , 四主体合计口径占 12.0% ,差了 2.3 个百分点。
这 2.3 个百分点不是误差,它会直接改变结论强度:按 14.3% 说,衰退产品“占了一成半”,是必须马上动手术;按 12.0% 说,是“占一成出头”,可以排期处理。 同一个产品、同一个期间,只因为口径不同,管理动作的紧迫度就不一样。
所以我们将这套东西落成字典时,第一条写的不是毛利率、不是现金流,是 「口径 / 合并范围」 。因为经营分析里 一半的乌龙都出在这里 :几个人开会,每个人脑子里的数都不是一个数,吵了半小时才发现吵的不是同一件事。
具体要问三句,缺一句都可能出事:
问主体范围: 是单体、是合并,还是管理者自己划的“管理口径”?
问内部交易: 母公司和 A、B 之间有内部购销的话,抵不抵销?
问参股主体: 像 C 公司这种参股 20% 的,通常走权益法、不并入合并报表——我们这里按“管理口径”纳进来,所以标的是管理口径合计,不是会计准则意义上的合并收入。
这不是我们数据有问题,恰恰是 口径先行 的意思:数字本身没有对错,错的是 没说清你定义的是哪一个 。
给财务负责人一个能马上用的动作:
💡 出数之前,先用一句话把口径写死——主体范围 + 是否抵销 + 期间,写在同一页的抬头。这句话省掉的,往往是后面两小时的扯皮。

图 6|同一家公司两个口径:母公司单体 14,860 万,四主体合计 31,380 万
DELIVERABLES
交付形态:一份报告 + 一本字典,中英双语
61 个维度逐条跑完,产出是一份 半年度经营分析报告 :
9 个模块
执行摘要、整体概况、盈利拆解、现金流与资产质量、资产负债与偿债、多维结构、预算执行、风险预警、结论与行动;
2 个附录
61 维逐条核对表(52 已覆盖 / 9 部分覆盖 / 0 未覆盖)+ 口径与计算说明;
中英双语各一版,链接如下:
中文版:
https://workbuddy.link/p/mrN8M5PxNicBua1ljpNziG
英文版:
https://workbuddy.link/p/QZUYWIudIGw3xeMysxkNKn
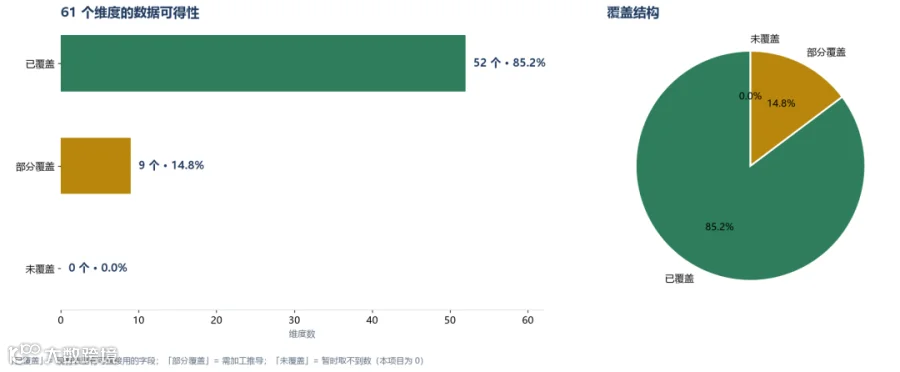
图 7|61 个维度的数据可得性:52 已覆盖 / 9 部分覆盖 / 0 未覆盖
NEXT UP
下一篇
字典解决 「有没有章法」 。下一篇我们解决 「怎么搬回家」 :
把这本字典落到你自己公司——先补哪张表、先算哪几个维度、第一个月能出什么成果 ,给你一张可以直接照着做的路线图。
THE END
写在最后
回头看,这三篇是同一件事的三个阶段:
第一篇 · 50 条指令
回答「AI 能不能替财务干活」。
第二篇 · BI 看板
回答「数据能不能让人一眼看懂」。
这一篇 · 61 个维度
回答「分析能不能有章法」。
真正拉开差距的,不是那 52 条报表里就能算的维度——那些教科书里都有。 是报表之外的 7 个维度 :生命周期、渠道、三差异、一次合格率、安全库存、来料质量、停工损失。
「财务的信息边界,决定分析的天花板。」
需要说明一句:整套数据——企业名称、税号、客户、供应商、人名——全部虚构,不指向任何真实主体。你可以毫无顾虑地看、拿去演示、给团队做培训。
如果你也想要这本字典和这份报告: 后台回复 【维度】 ,我们把 61 维字典和中英双语报告的链接发给你。也可以预约上门,给你的财务团队做一场 两小时的实操演示 。
也欢迎了解 FDE 先锋会员。字典能帮你把分析做全,但要把 AI 真正变成职业竞争力,需要系统的能力训练——问题定义、情境工程、实施交付、安全治理, 四类角色能力,三层成长路径 。会员还纳入工信部人才交流中心「AI 财务管理师」线上课程与测评(IITC 证书)。

让经验,成为可部署的 AI 能力。



