“
省下的是工时 , 长出来的是判断 。
两份2026年半年度经营分析,同一家公司数据。一位CFO看完说:营收盘子稳、净利1,179.80万、七大类业务都在跑,下半年照旧干。另一位CFO看完说:B公司账面净利926万排集团第二,经营现金流却是−186万、净现比−0.20;P5产品线毛利额89.04万、占全部毛利2.12%,却吃掉40.34%的生产排期调整次数;未分配利润勾稽差56万、货币资金与现金流差336万——这份中报,经不起第二遍看。
同一个人、同一套账,结论可以差这么远。差的不是谁更勤奋,是谁问的问题不一样。
很多人第一反应是:AI进财务,无非是自动做账、审发票、省两个人的工时。这个判断只对了一部分。
上半年我们干了一件更笨也更有用的事。我们虚构了一家「沪宁精密制造(上海)有限公司」——年营收2.83亿、通用设备制造、一般纳税人加高新技术企业、318名员工、母公司加3家被投资单位、5条产品线、17家客户分布在4个区域。我们围绕它搭了35张业务数据表:待处理发票、三家格式不一致的科目余额表、内部交易清单、研发费用明细、进项发票清单、工资表、采购付款流程、会议记录……企业名称、税号、客户、供应商、人名全部虚构脱敏,不指向任何真实主体。这样客户能毫无顾虑地看、拿去演示、给团队培训。
然后,我们把「AI财务落地工具包」里的50条AI指令,一条一条对着这套数据跑完。结果集166张表格,每条都含输入数据、AI输出结论、落地提示。它覆盖七大类场景:发票与报销、报表与合并、经营分析、预算与预测、税务、审计与内控、通用提效。
「我们用AI干的不是“替财务做账”,而是“替CFO把账里藏着的判断找出来”。」
都是“用AI”,但目的不同——一个省工时,一个出判断。把166张表和七个让人沉默的发现收敛一下,真正值得CFO记住的,是三件事。
流行的做法是把AI当搜索引擎,问一句答一句。不够好。正确的做法是把一整套账喂进去,让它沿着勾稽关系自己走到底。

📌 本文看点
01
赚钱可能是幻觉
02
账平了不一定对
03
会算“不该投”才是参谋
HIDDEN MONEY
藏着的钱
利润表上的“赚钱”,很多时候是幻觉。P5非标定制件收入2,120万、占14.27%,毛利率只有4.20%,毛利额89.04万、占全部毛利2.12%,却引发了96次生产排期调整、占40.34%。我们测算,把18%产能转给P1高精度轴承组件(毛利率42.30%),净增毛利1,445.46万——相当于上半年净利润1,179.80万的122.5%。
4.20%
P5产品线毛利率
2.12%
毛利额占全部毛利
40.34%
生产排期调整占比
另一条线,B公司(深圳)账面净利926万、集团排第二,经营现金流除以净利却是−186÷926=−0.20,每赚1元账面利润净流出0.20元现金;应收周转128天(集团均82天、最好61天的2.1倍),费用率18.60%全场最高,收入8,460万排第二却贡献了集团唯一的负数经营现金流。
−0.20
B公司净现比
128天
应收周转(集团均82天)
18.60%
费用率(全场最高)
还有一桩被人工放过的重复报销:7号与15号发票,销售方、税号、金额(3,600元)、服务内容完全相同,只有票号不同,开票日仅差2天。AI判RED高风险,理由是——
“票号不同只能排除同一张票重复提交,无法排除同一业务拆分开票两次报销。”
验证路径:调取运输委托单与物流签收单、核对承运车牌、向供应商索取对账单。
一条“看起来在赚钱”的产品线,吃掉了一整年利润空间。
BROKEN LOGIC
断掉的逻辑
报表自己会打架,只是没人让它打。我们故意埋了两处错。未分配利润:期初3,944万加净利1,179.80万等于5,123.80万,报表期末却是5,067.80万,差56万;AI列出四种可能(计提盈余公积、已宣告未发放股利、前期差错更正、报表取数错误),还补了一刀——“负债端无应付股利,若确已宣告未入账属漏记负债”。
现金流量表:期初2,860万加净增818万等于3,678万,但货币资金期末3,342万,差336万;AI定性为报表编制错误——现金及现金等价物口径不含受限资金,编制时把货币资金期末数直接抄了。
采购付款8个环节,AI找出8项缺陷、其中4项重大,并把四条缺陷连成一条路径:
新增供应商——权限未分离
自建并关闭采购订单——权限集中
付款不核对入库单——三单匹配缺失
网银U盾无物理分离——授权形同虚设
一个人就能完成“虚构供应商→资金转出”的闭环。
「账平了,不一定对;但账不平,一定藏着事。」
切断任意一条即破,投入产出比最高的两项——U盾拔下单独保管(零成本当天见效)、供应商主数据权限从采购部门剥离(低成本见效快)。
TIMING
该停的手
模型说“可以”,不代表现在该动。一个技改项目,初始投资2,400万、5年期、年净现金流720万、折现率8%,NPV=+556.35万、IRR=16.27%,双达标。
但AI多算了动态回收期4.03年,总年限5年、净赚期仅0.97年;压力测试:年现金流降15%到612万时,NPV从556万骤降到125万、降幅77.50%,盈亏平衡点580.78万、缓冲仅19.34%。
结论:原则同意,但建议分期投入、推迟到2027Q1启动——因为8月第三周有720万资金缺口,9月还有3,000万授信到期。
「只会算NPV的是工具,会算什么时候不该投的才是参谋。」
REPORT VS DECIDE
「报情况 vs 给决策」
上面三件事,水平相当的CFO看得到,但高手的做法一一对应、顺序相同。
高手会把产品线当资产组合管,先算每条线的“毛利贡献”和“管理消耗”,再决定哪条线值得养、哪条线该限产——不掉进“有收入就有贡献”的坑。
高手会让资产负债表和现金流量表自己说话,差一分钱就追到源头,而不是凑平了事;还会把内控缺陷当成一条可切断的链,先拔最便宜的那根U盾、再剥最该剥的那道权限。
高手会在NPV为正时仍然按兵不动,因为钱不在模型里、在资金窗口里;模型说可达,方向盘还在自己手里。
这套差异,值得一个能传播的名字。我们把它压成一对口语化的双词对偶:
报情况的人,做三件事:说发生了什么;用历史口径;交付在月末。
给决策的人,做三件事:说该做什么;用机会成本口径;交付在窗口前。
省下的是工时,长出来的是判断。
AI把前者自动化了,CFO的价值在后半句。
READY TO USE
这些分析,能直接用吗?
能。我们做的是“脱敏试验田”:用假公司跑通全套路径,你换上自己的数据照抄即可,不用拿真实敏感账去冒险练手。这套跑通之后,沉淀下四样长期可复用的资产,今年我们又补了两块:
50个财务场景AI提示词(成本、产能、库存、采购、量价、人工六大类),拿来就能用,复制粘贴替换数据直接出结果。
经营分析61个维度字典(归14族),每个维度写清“回答什么业务问题”和“数据从哪来”。
虚拟公司半年度经营分析报告(中英文两版)——成品样例,照着对标结构、结论。
中报体检清单加AI提示词(16个检查点)——拿到任何一份上市公司半年报,照着逐条看不漏项。
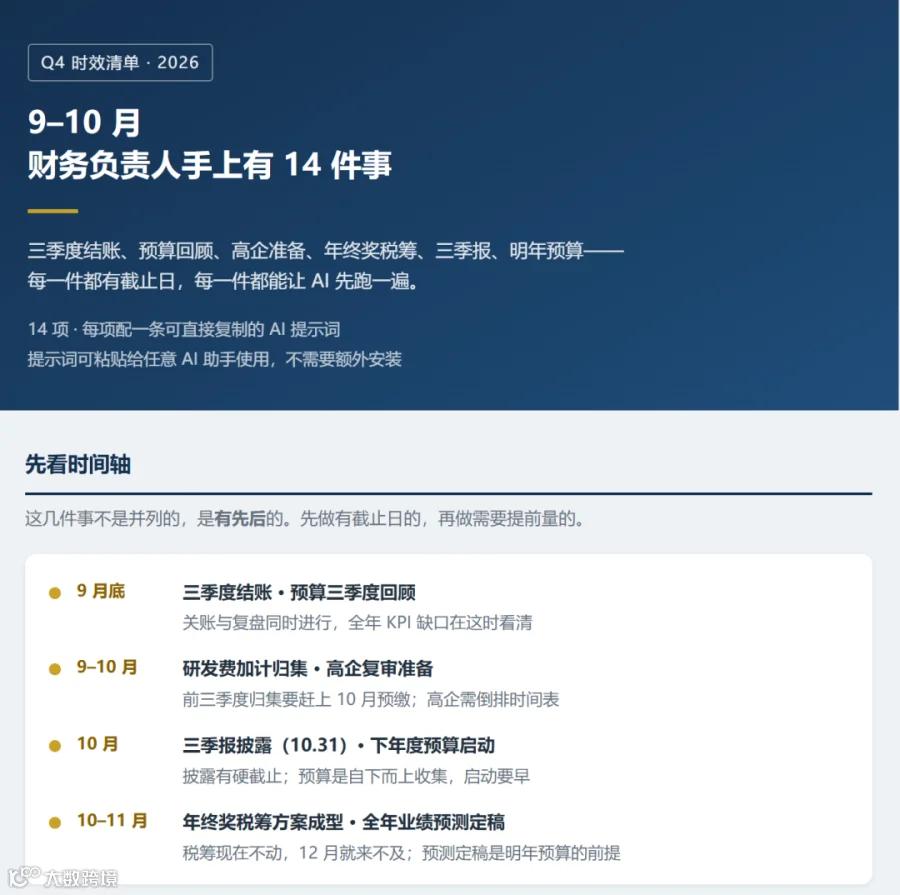
新增①:《9–10月财务负责人时效清单》14件事(三季结账、预算回顾、高企复审、研发费加计归集、三季报披露、明年预算启动、年终奖税筹……),每件写清“为什么偏偏要现在做”,并配可复制AI提示词。
新增②:资金与融资管理10条AI指令(管授信、贷款、资金计划、票据、汇率利率敞口)。其中一条反直觉:归集闲置资金一年省的钱,是压利率降本效果的3.6倍。


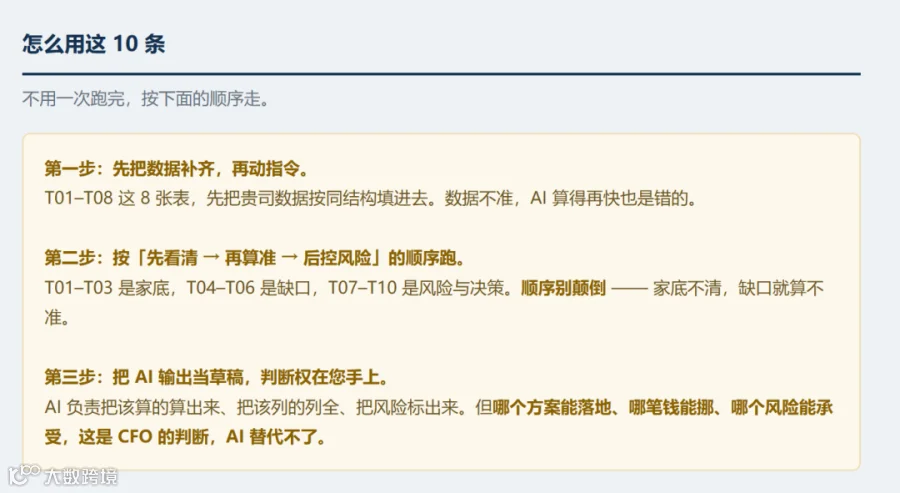
读者自己的利益账,分两层算。省时间——拿到一份半年报,照16个检查点逐条过,不漏项,今天少加一班;变强——把50个提示词复制粘贴替换数据直接出结论,你的分析口径会慢慢长成公司的标准。前者是少加班,后者是涨身价。
THE END
AI 的边界,财务人的价值
插一句自我否决:上面说的都是AI能做的。但有几件事,AI只能铺路、不能拍板。
收入确认的时点(看合同条款、履约义务)、资产减值测试(对未来的估计)、合并范围判断(B公司持股45%但委派董事长算不算控制,AI梳理依据,但拍板是人,且要在附注承担披露责任)、异常事项的定性(错误、舞弊还是系统问题)。
边界很清楚:AI负责发现问题、准备材料,人负责做出判断、承担责任。有合规责任的领域,AI输出可作判断输入,不能成免责理由。
这个边界,恰恰是财务人值钱的地方。
「AI是化验员,把报告写得再全;开刀的刀,得医生拿。」
如果你读到这里还觉得“这跟我有关”——那它确实跟你有关。
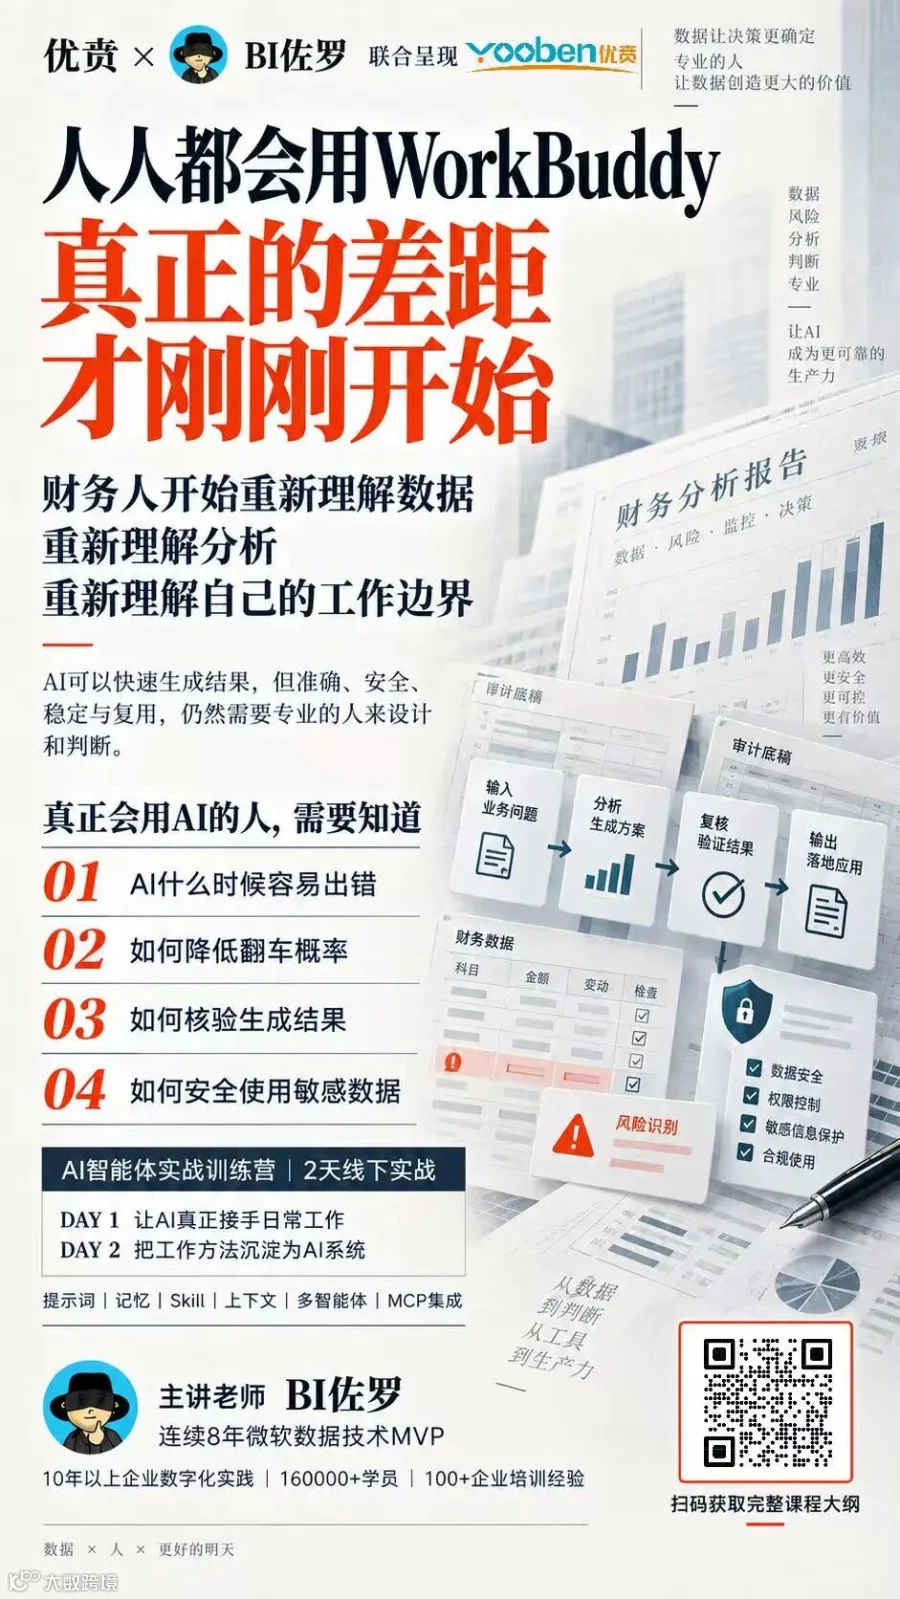
顺着这个边界,我们和 BI佐罗老师联合呈现了一门两天的线下实战课——《AI智能体实战训练营》。这门课只回答一个问题:人人都会用 WorkBuddy 之后,真正的差距才刚刚开始,差在哪?
让 AI 真正接手日常工作——提示词、记忆、Skill、上下文、多智能体、MCP 集成,先把 AI 用稳;
把你的工作方法沉淀成 AI 系统——让准确、安全、稳定与复用,长在流程里,而不是停在聊天框里。
主讲老师 BI佐罗,连续 8 年微软数据技术 MVP,10 年以上企业数字化实践,160000+ 学员、100+ 企业培训经验。AI 可以快速生成结果,但准确、安全、稳定与复用,仍然需要专业的人来设计和判断——这两天,练的就是这个“专业的人”。
想上课,扫海报二维码报名,扫码先领完整课程大纲;想先看资料,在「优贲财税」公众号后台回复【演示】或【AI财务】。
想系统看跑测全过程,这里是两个入口:
https://workbuddy.link/p/NJGzvycH4TpVcein54MnEv
https://d5d6c854bf3c496cb8c1729ff6520eb0.app.workbuddy.link
想直接拿《9–10月财务负责人时效清单》,这里:
https://workbuddy.link/p/l4XlcK6h1g5h4zHJ1HGp5B
优贲财税,热衷于分享 AI 财务观察与财务人实战干货