


对于有计划境外融资、搭建海外架构、未来赴港股或美股上市的企业创始人来说,有一道手续绕不开——37号文登记。没有它,境外融资的钱进不来,未来上市退出时资金也难合规回流。
初次接触境外投资的人,经常会把ODI备案和37号文登记混淆,同样是跨境资金合规手续,两者的区别是什么?
前一篇已经梳理了ODI备案>>>ODI备案指南 | 材料+全流程+实操避坑,内地企业出海必看!
本文将梳理37号文登记的定义、适用人群、适用场景、办理流程和材料、变更注销规则等,提供实务参考。


什么是37号文登记?
37号文,官方全称:《国家外汇管理局关于境内居民通过特殊目的公司境外投融资及返程投资外汇管理有关问题的通知》(汇发〔2014〕37号),是境内居民通过境外特殊目的公司(SPV)开展投融资活动时,所需办理的外汇登记。

这里的特殊目的公司(SPV),就是境内居民为实现境外融资或上市,在境外设立或控制的持股平台,通常注册在BVI、开曼或香港等地。
简单来说,37号文登记是境内居民个人合法持有境外公司股权、实现资金合规进出的“通行证”。创始人、自然人股东、纳入境外股权激励计划的员工,是主要的适用人群。
完成37号文登记后,主要带来三方面保障:
持股合规: 解决境内居民个人在境外持股的合规性问题,是目前境内自然人开展境外投融资的唯一合规途径。
资金通道畅通: 境外融资款及股权收益可通过合规渠道调回境内,用于返程投资或利润分配。
上市合规背书: 红筹架构搭建、境外上市审计时,37号文登记是必要的合规证明文件。
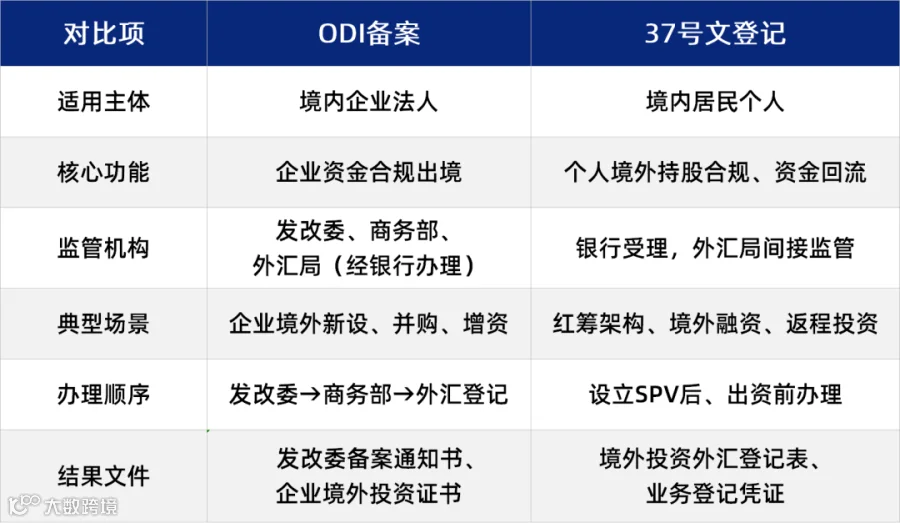
同样是跨境资金合规手续,37号文登记与ODI备案的核心区别在于主体不同:ODI备案针对境内企业法人,而37号文登记针对境内居民个人。具体区别如下图:


37号文登记常见适用场景
核心判断标准只有一个:境内居民个人是否在境外SPV持股,并有融资或资金调回的需求。 只要落入这个范围,无论架构简单还是复杂,都需要办理登记。
具体来说,常见的有以下五类场景:

场景一:境外融资并计划上市
背景: 境内公司业务发展需要资金,计划引入境外投资人,未来去港股或美股上市。
应用:创始人需要在境外注册一家公司(SPV),用来持有境内公司的股权,并作为融资和上市的主体。这个架构搭好后,创始人作为境内居民,就要办理37号文登记。
作用:完成登记后,创始人在境外SPV的持股获得合规认定,后续融资、上市审计时不会因持股合规问题卡壳。

场景二:境外资金调回境内使用
背景: 境外SPV完成融资后,这笔钱需要回到境内,用于日常经营、研发投入或业务扩张。
应用:常见的做法是在境内设立外商独资企业(WFOE),或对已有WFOE增资。资金要合法入境,前提是37号文登记已经办妥。
作用:打通境外融资款回流的合规通道,避免资金卡在境外无法入境。

场景三:股权激励与权益变动
背景: 公司为了激励核心员工或调整股权架构,会向内部员工授予境外SPV(通常是拟上市主体)的股权或期权,或者权益变动操作。
应用:员工实际行权、真实取得境外SPV股权权益之前,或者权益变动时,需要办理37号文登记。
作用:确保员工的持股安排合规,将来公司上市或股权变现时,收益能够合法汇回。

场景四:利润分红调回境内
背景: 境外SPV经营产生利润,或公司被收购、股东退出,需要把收益调回境内。
应用:境内居民从境外SPV获得利润、分红并调回境内时,需按规定办理外汇登记和资金调回手续。
作用:保证收益回流路径合规,避免因手续缺失导致资金无法入境。

场景五:跨境资本流动的合规管理
背景: 随着外汇监管力度加大,跨境资本流动的合规性要求日益严格。
应用:在设立境外子公司、并购境外资产、搭建多层SPV架构等涉及跨境资本流动的情形下,需提前评估是否需要进行37号文登记。
作用:通过登记确保跨境资本流动合规,避免因违规操作面临法律风险或资金冻结。


37号文登记所需材料及流程
37号文登记的时间节点,通常是在境外SPV设立之后、WFOE设立或境外融资之前。核心原则只有一条:先登记,后出资。
境外公司可以先注册,但在37号文登记完成之前,除注册费用外,不应对该公司发生其他出资行为。否则将按补登记处理,办理难度显著上升,以下流程适用于常规初始登记。
第一步:梳理架构,准备材料
先梳理清楚:明确境内外公司的股权结构、控制关系,确定境外 SPV 的设立地点、股东构成等关键架构要素。
核心材料如下:
申请与身份文件:
① 书面申请报告及《境内居民个人境外投资外汇登记表》(一式两份)
② 境内居民个人身份证明文件
③ 委托他人办理的,应提供委托代理协议和代理人身份证明

《境内居民个人境外投资外汇登记表》
部分样本
SPV架构与决策文件:
④ 特殊目的公司注册文件及股东证明文件(如股东名册、认缴人名册等)
⑤ 境内外企业权力机构同意境外投融资的决议书
权益与出资证明:
⑥ 境内居民持有境内企业资产或权益的证明文件
⑦ 向特殊目的公司出资的证明材料(如拟出资资产/权益的说明、出资意向文件等)
返程投资与跨境收支证明:
⑧ 返程投资架构证明材料(如境内WFOE营业执照、控制架构图等)
⑨ 跨境收支相关证明材料(如有)
第二步:向属地银行提交申请
37号文登记目前由银行受理,外汇局通过银行实施间接监管。根据出资来源确定申报管辖:以境内资产出资的,向境内企业资产所在地银行申报;以境外资产出资的,向个人户籍所在地银行申报。
第三步:银行受理与补正
银行初审材料。材料齐全的予以受理;材料缺失或信息不一致的,会一次性告知补正,修正后重新受理。
第四步:穿透审核
银行对架构真实性、实控人背景、资金来源合法性、返程投资商业实质等进行核验。这一步是审核的核心环节,架构清晰、材料一致是通过的关键。
第五步:审核通过、出具登记回执
通常15-20个工作日可以办结。审核通过后,取得《境内居民个人境外投资外汇登记表》,加盖银行业务专用章。一份留存银行备查,一份返还申请人。
随后,银行会于外汇局系统填报相关信息,完成登记后出具《业务登记凭证》。这份凭证是后续办理资金汇出、WFOE设立等业务时的必备文件,需妥善保管。
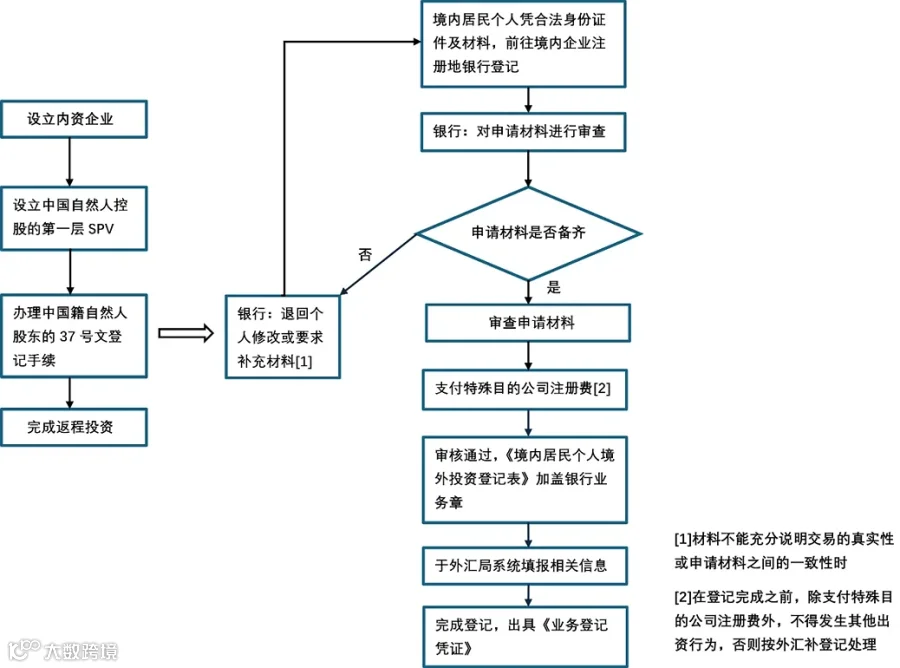
(37号文登记完整流程图 | 图源网络)
后续变更备案
37号文登记并非“一登了之”,后续仍需履行以下义务:
变更登记: 境外公司发生增资、减资、股权转让、合并分立等变更,需在30日内办理变更登记。
存量权益登记: 每年1月1日至6月30日,通过银行办理个人存量权益登记。
注销登记: 境外公司终止,或境内居民不再持有其权益的,需办理注销登记。


37号文登记实操中注意事项

境外SPV设立时间节点
在正式向银行提交37号文登记申请之前,需先完成第一层境外SPV的设立,使其达到可正常运营的状态。这是登记的前提条件,SPV尚未设立或注册文件不齐全的,无法受理。

出资方式要合规
银行对出资方式的审核比较严格。优先认可“境内企业权益出资”,比如以持有的境内公司股权作为对SPV的出资。纯现金出资,尤其是资金来源不够清晰的,容易被驳回。所以须提前与银行确认出资方式,并准备好相应的权益证明。

架构要有真实商业实质
架构需具备真实的投融资或上市目的,避免“空壳”架构。银行会穿透核查实控人背景、资金来源及架构合理性。

材料一致性
境内权益证明、SPV股权证明与申报架构图需相互印证。存在历史股权变更的,准备好完整的变更协议及决议,避免因材料矛盾反复补正。

银行审核有差异
不同银行对材料细节审核要求不同,比如对返程投资架构的认定、对公司历史变更情况的追溯程度等。正式提交前与受理银行充分沟通,明确具体要求,避免反复退回。
对于计划境外融资、未来赴境外上市的企业创始人而言,37号文登记是合规的第一步,也是个人合法持有境外股权、资金合规回流的基础保障。
从SPV架构梳理、材料准备到银行对接、审核跟进,整个流程涉及多个环节。建议提前规划,充分准备。如需专业支持或协助,欢迎咨询。
添加顾问老师咨询
免责声明:
①本文仅作为信息分享与操作参考,不构成任何法律层面的建议。有关37号文登记的最新规定、所需材料和审查流程,具体以国家外汇管理局最新政策与个案审核为准。
②在办理前,务必提前咨询专业人士,并与经办银行确认。任何因依赖本文内容进行操作而产生的直接或间接损失,本公司不承担任何责任。
③任何第三方未经本公司书面同意,不得出于商业目的转载、引用或摘编本文内容。
④本文部分图片来源于网络,如任何第三方认为本文所用图片存在授权争议,请及时联系我们核实处理
Tavern桃原国际简介

桃原国际项目核心团队组建于2012年,目前公司在香港、深圳均设有办公室。我们具备国内人力资源服务许可资质,并已正式加入广东省因私出入境移民协会、广东省人力资源协会及广东省国际教育促进会,成为三家省级行业协会的会员单位。
公司现有超过70名专业员工,资深专家逾20人,其中,硕士学历和留学背景的人员占比超过80%,并且至少有20%以上香港永居员工,50%以上有香港身份,拥有着深厚的专业底蕴和广阔的国际视野。
公司以“聚焦香港,引领人才出海;湾区互联,解锁全球机遇”为核心理念,为客户提供专业的香港人力资源解决方案,确保每位客户都能获得量身定制的解决方案。
公司官网:
https://www.taoyuanintl.com/
公司地址:
深圳:深圳市南山区听海大道前海鸿荣源中心1401B
香港:香港九龙尖沙咀柯士甸道西1号中港城叁座
了解更多,欢迎随时咨询顾问老师!