


林总是上海的企业主,他和太太育有一儿一女,林先生夫妇在孩子教育方面很早就达成共识,让孩子们走国际化教育路线,多年来林太太带着两个孩子在美国上学,林先生一个人在国内经营企业,每隔一段时间,林总会找机会赴美和老婆孩子团聚。

林总这次通过朋友找到我们做咨询,是因为朋友的公司最近被s局请喝茶,他感觉到这几年企业越来越难做,税务稽查却越来越严。林总不想因为没有做好规划,把前面几年赚到的钱又吐出去了,甚至还有可能“人也会进去”。这样的结果不能承受,孩子们的精英教育、老婆还有双方父母一大家人的生活还指望着他。林总说:“税务问题无小事,我该如何保护好我自己,保护好财富?”
我们从国内税务大环境又聊到了境外税务问题。美国是有高质量的教育资源,我们希望给到孩子们最好的教育,但确实前期只关注到了教育和移民,缺乏了解境外的税务处理、资产申报和披露、反洗钱规则等等。现在来看,可能埋下来一些隐患和不合规的地方,接下来我该如何调整?比如:“我给太太和两个孩子的钱,除了教育和生活必须的费用,其他的部分该如何给,既合规成本又小?”
接下来,林总继续聊到,因为他身边的朋友,很多像他一样是跨境生活的家庭,有些年长的企业家朋友,这几年黑天鹅事件见多了,开始思考财富移转和传承规划,他们说:“这些从小就在国外长大的孩子们,大概率以后是不会回国的,我在国内打拼赚的这些钱和资产,以后给到他们,会不会缴很高的s,能带出国门吗,带不走怎么办?”“中国的外汇管制,这几年越来越严了,有哪些合规的办法留钱给到境外的子女?”“听说美国遗产税高达40-50%,孩子继承需要交这么多的s吗?”“中国遗产s什么时候开征,我是不是要提前做些准备?”……

林总越聊问题越多,开始是一个“线头”(企业税务问题),慢慢地牵出了一个“毛线团”,很多问题交织到一起(财富保全问题,跨境税务规划、跨境财富传承、外汇管制、国内税务改革和趋势等),不知从何而解,何人能帮解。
好在林总通过朋友找到我们,我们每天都在帮像林总一样的企业家们梳理并解决的这类事情。
林总抛出来他的“毛线团”,那我们就把“毛线一根根拆出来”,当问题和风险点一个个弄清楚后,解决也就有方向了。
风
险
一
“税籍”,是指拥有当地的税务居民身份,依法向当地税务机关尽缴税义务。
比如您(林总)是中国人,是中国的税务居民,依法应向中国税务局申报并缴税。而林太太,因持有美国国籍或办理了美国绿卡,或者由于陪孩子读书在美国长时间停留,成为了美国税务居民,那么林太太就有义务就其来自全球的收入收入所得依法向美国申报纳税。
首先根据各个国家/地区的规定,清楚自己的“税籍”在哪里。清楚了“税籍”有什么用?打个比方,拥有了哪国“税籍”好比认了个“税务妈妈”,根据“税务妈妈”的规则,有的“妈妈”需要我赚了钱“向她尽孝”。
有的客人,只有一个“税务妈妈”,而有的客人,有2个甚至更多的“税务妈妈”,每个“妈妈”的“尽孝规则”是要清楚的,否则没有按照规则申报和“尽孝”的话,被“妈妈”们发现会重重的处罚。
林总,在这个风险点上,当下需要注意的是,您自己(尤其是在创富阶段或者个人持有大量资产的时候)尽量避免成为两个国家的税务居民,避免承担繁重的双重纳税义务。
往后的规划,您及家庭成员在境内外持有资产,需同步考量其税收居民身份。一家人,谁要成为美国税务居民?谁一定不能成为美国税务居民?境内资产谁/架构持有?境外资产谁/机构持有?身份先行的情况下资金如何合规出入境?等等,这些都是需要提前设计好的,避免日后会产生非常多的税务上和流程上的烦恼和成本开销。
风
险
二
对于移民境外或者子女境外留学的家庭来说,我们往往重视和关注教育或投资,境外买房这些,而却忽视对境外的财务工具、税务处理、跨境法律程序的了解,这很有可能在后期遇到问题和挑战。
美国作为全球税收法律制度最为完善的国家之一,有其特定规定和严格的监管要求。
比如美国有赠与税,林总汇款给太太和孩子们,涉及赠与税吗?林太太和孩子们接受林总的资金赠与,在什么情况下,需向美国国税局(IRS)申报?还有,很大一部分移民的客人可能都不知道拿到绿卡就意味着其海外金融资产账户的年度最大余额达到1万美元就会有向美国税局申报的责任。如果知道还故意隐瞒不报,被IRS发现了就会被罚款的。

建议林总在专业人士的帮助下了解美国法律和税务环境,清楚作为纳税人的义务和要求,合理使用好规则,防范可能引发的法律和税收风险,避免财富流失。
近年来,受贸易摩擦、地缘政治、疫情等因素影响,全球经济增速逐渐放缓,且全球各国的监管也愈加严格。在这样的大背景下,像林总这样的民营企业家认识到市场的不确定性,开始重视合规,希望排除掉企业经营中的法律和税务风险,做好家企隔离。大家更关注:“已经赚到手的钱如何保住?”、“如果创业失败欠了很多钱,怎么能不连带个人和家庭的财富?”
如今的林总,身上的责任更大了,上有年迈的父母,下有未成年的两个孩子,旁边有爱人,还有兄弟姐妹,一大家人要养。家企财富保全思维,要设立两道隔离墙,一是企业的风险要和企业家隔离,二是企业/企业家的风险要和家庭财富隔离。未雨绸缪,提前安排,做好双隔离墙,当风险来临时,将损失降到最小,不影响到孩子们的教育和家人们基本的生活保障。
风
险
四
两个孩子在境外生活,将来继承林总境内遗产时,根据中国税法和美国税法的规定,一笔应税资产可能会涉及两个国家的税收,“前有狼后有虎”,财富传承的成本巨大。
在之后的资产配置中,林总需注意的点,减少应税资产的配置,增加免税资产的持有。哪些是免税资产呢?
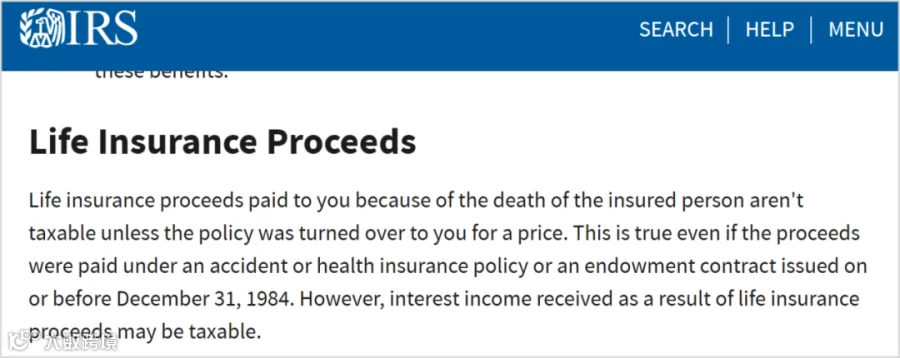
比如保险赔款。在我国《个人所得税法》第四条的第五款的规定,保险赔款免征个人所得税。林总在生前购买一份人寿保险,投保人和被保人都是林总本人,孩子们作为保险受益人。那么在林总去世时,孩子们领取到的保险赔款,依据中国当前税法是免征个人所得税的。
美国也有免税资产的规定,需要在专业人士的指导下进行安排。
风
险
五
财富的传承和继承从来都不是一件简单的事情,哪怕人和财产都在国内,还要走繁琐的一道继承权公证的流程,更何况是跨境继承。
跨境继承往往涉及在两个国家做公证和认证,需要准备繁杂的资料和证明文件,期间要花大量时间到各个机构、部门反复沟通、确认和调取资料,如果自己没时间,还得花钱委托专业人士去操作。这道程序难关将耗费子女大量的时间和费用。
能否顺利走完继承流程,就看林总夫妇身前准备是否充分,留给孩子们不同类型的资产:不动产、金融资产、公司股权等等,是不是都做了有利于快速继承又能省税费的安排。若提前在专业人士的指导下,进行规划安排,将避免孩子们陷入繁杂的继承流程烦恼。

在这个问题上,提供林总注意的点,包括:每年梳理资产清单,及时更新到最新状态,比如说护照变更了,要记得到各个机构更新当时使用旧护照购买的资产信息;留存各种关系证明资料,比如:同一人证明、亲属关系证明等;注意收集资产来源和完税证明,这点非常关键,在税务和外汇监管趋严的态势下,这类资料在很多情况下都是必须的。比如:工资单、房屋买卖合同、转股协议等。还有,林总夫妇最好通过设立预防性遗嘱避免突发情况下的继承纠纷,避免财富外流。
风
险
六
建议林总家庭,必备的两个规划工具。
很多人谈“保”色变,部分原因是单纯关注到了它的储蓄功能,认为收益太低。而没有深入研究保单实际的法律架构、保险金的法律属性和税务优势等。即便在漂亮国这样一个万万税的国家,任何类型的投资基本都不能免税,却给予保险最顶级的税务优待,当然也需要符合一定的条件。
选取哪个险种?如何设计保单架构?投保人、被保险人和受益人如何设定?请在专业人士的指导下进行配置。
国内某些信托公司提供针对美籍受益人的家族信托服务,有别于传统的境内家族信托,主要目的为帮助境内家族信托的美籍受益人合理筹划可能面临的“高达37%的联邦个人所得税”,及财富传承时还将“面临高达40%的赠与税、遗产税”,为高净值人士向美籍子女传承境内资产提供新思路。FGT的架构搭建和税务申报,都需要在专业人士的指导下实施。
我们还聊了一些风险点和注意事项,林总非常满意今天的谈话,经过层层梳理,混乱的毛线团已经拆出来一根根清晰的线,后续我们辅助林总一步步落地了企业和家庭双维度的规划服务,林总对我们表示感谢。

如您的问题和案例中的林总类似,欢迎后台留言,与我们取得联系,我们根据您的情况,量身定制解决方案,协助您做好财富的保护和传承。
END


添加佑合家微信好友
开启您的
卓越财富之旅

财富管理专家及高净值精英,佑合家诚邀您参与深度交流