


笔者在这一系列文章中,
将为大家分析境外不同国家的税收特点,
提供税务风险防范指南,
便于跨境家庭在进行财富规划时,
关注到这些税法问题,提前做好安排。
今天是加拿大篇税务专题。
『加拿大税制综述』
加拿大实行联邦、省(或属地)和地方三级征税制度,联邦和省各有相对独立的税收立法权,地方的税收立法权由省赋予。加拿大税务局(Canada Revenue Agency)负责征收联邦税,各省税务局征收各省税款。加拿大现行税制中的主要税种包括企业所得税、个人所得税、商品和服务税、土地转让税、房产税、消费税等。
以下分为三个专题介绍涉加家庭需要关注的点。
专题一:
哪些人需要向加拿大交税?--加拿大税务居民
加拿大的税收居民,通常有两种判定方法。
1. 个人在加拿大有住所或通常居住在加拿大的情况下,通常会被视为加拿大居民。
2. 非居民在某一日历年度中在加拿大境内停留至少183天,其在当年将被视同为加拿大的居民。
加拿大税法对税务居民认定复杂,一般来说,同加拿大保持居住联系和居留状态是判定居民身份的重要标准。判定居住联系的重要标准包括住所、配偶或同居伴侣以及子女是否在加拿大。
举例而言,如果个人已经离开加拿大,但仍然保留了在加拿大的住所(含自有或租用的住所),且该住所可随时供其使用,那么前述住所将视同为个人在海外停留期间与加拿大保持了居住联系。又比如,如果已婚或与同居伴侣居住的个人离开了加拿大,而其配偶或同居伴侣仍然在加拿大居住,则该个人通常会被视同为与加拿大保持居住联系。
误区:持有加拿大护照或者枫叶卡就是加拿大税务居民
并不是所有持有加国护照和枫叶卡的人都是加拿大税务居民,这是大多数人都有的误区。若是持有者长期不和加拿大发生联系,是可以申请成为非税务居民的。

比如说张先生持加拿大枫叶卡。但张先生家在上海,在上海开公司,家人也都在上海生活。张先生首次登陆到加拿大期间仅仅是短时间的停留,办理了枫叶卡的申请手续,但没有在加拿大建立税务局认为的主要居住关系,没有申请政府的医疗保险,牛奶金或GST退税等,所以张先生虽然成为了加拿大永久居民,但还没有成为真正意义上的加拿大税务居民。
这种情况下,张先生是可以申请成为加拿大非税务居民的。
申请成为非税务居民是需要填报申请表格,走一系列流程,最后收到加拿大税务局CRA的意见认定,确认张先生是加拿大非税务居民,这是一个非常好的制度,在美国没有,在美国篇中我们讲的很清楚了,美国税务居民身份属于广泛认定,而加拿大税务居民身份有一定争辩空间,但需加拿大税务局最后确认。

这里面需要注意的是,如果有一天税局发现申请人不满足成为非税务居民的条件,税局会对申请人以前的税表进行全面审核,要补缴所有的税款,而且会有利息和罚金。
另外,申请成为非税务居民时还需要最后一次报税,除了收入要申报外,还要填写全球资产清单和全球资产视同卖出的表格,表格中需要列出名下所有财产的税务成本和离境时的价值,税局认定你成为非税务居民的当天,这些财产视同出售,增值部分需要缴交增值税。

所以,对于加拿大新移民而言,申请成为非税务居民是件相对简单的事,但如果移民来加拿大已多年,再申请成为非税务居民则需要小心规划,务必找专业机构进行咨询,否则如果以前的税务规划没有做好,主动暴露招来注意后麻烦更大。
专题二:
交哪些税?--涉加家庭需关注的税种
1、个人所得税
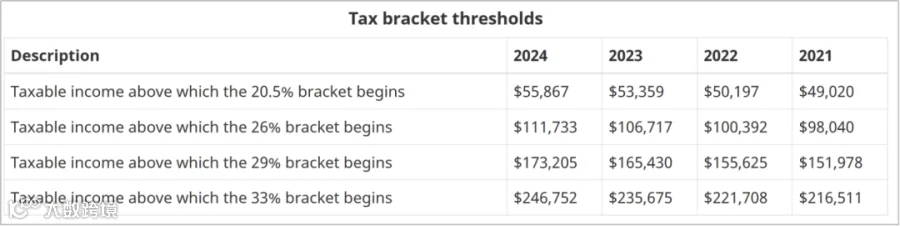
个人所得税是加拿大最重要的税种之一。加拿大个人所得税的征收范围大体可以分为四种类型:雇佣或经营所得、养老和储蓄计划所得、投资所得和福利所得。加拿大税务居民需就全球所得在加拿大纳税,适用15%至33%累进制联邦税税率。除联邦所得税外,个人需根据其居住的省或地区,或取得收入的省或地区的税率,缴纳省或地区所得税。加拿大个税的联邦税率加上省或地区税率可以最高达到近54%(2022年度)。
最新加拿大税务总局官网发布的税率表格请参见下图:
加拿大的个人所得税纳税年度为日历年。纳税年度终了后,个人应于次年的4月30日前完成上一年度的纳税申报。加拿大有严格的税收征管制度。逾期申报或欠缴税款将被征收滞纳金及罚款。此外,加拿大税务局对于逃税和避税行为有严厉的打击措施,除经济处罚外,逃税和避税行为还可能带来法律的制裁。
2、房产税
加拿大作为国人置业和子女教育的传统选择地之一,国人对当地部分地区的高房价可谓功不可没。房产税也因此成为受关注的重要税种之一,房产税每年都要缴纳,根据房产的估价和政府制定的税率来进行计算,基本上房产税的税率在1%-3%之间。
为抑制高涨的房价、降低金融风险和解决住房危机,加拿大的温哥华、多伦多等大城市已经针对所有房屋持有者征收房屋空置税和“未充分使用住房税”。
按照规定,如房屋在一年内空置6个月,或未用作房主的主要居所,或未被“获准居住者”使用,则房屋所有者需要每年按房屋当前评估市场价值的1%缴纳税款。对于试图逃税的情况,个人业主和非个人业主将被处以罚款。
3、遗产税与赠与税:
严格说来,加拿大并没有名义上的赠与税和遗产税,但不要以为加拿大没有遗产税就万事大吉,没有遗产税并不意味着资产转移时就不交税。按照加拿大的法律,死亡后的遗产及某些赠与行为实际发生之后,从税务角度会被视为在那一刻按照市场价格“出售”了自己名下所有资产,税法上称为“deemed disposition”(视同出售),这会导致触发资本利得税(Capital Gains Tax,简称CGT)。资本收益的一半是应税的,被称为应税资本收益。
在加拿大税局的网站上,《T4011 Déclarations de revenus de personnes décédées》指导文件中有详细的说明。
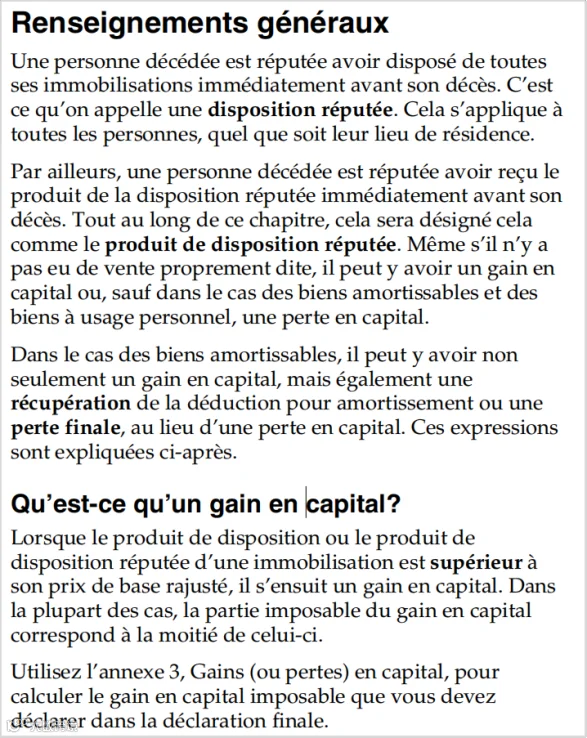
若死者是加拿大居民,这一规则适用于其全球所有财产,若不是加拿大居民,则适用于其加拿大境内财产。
遗产需要通过“最终报税”的过程来清算。
这个过程包括提交已故者去世年份的税务报告,以确保他们的税务事务得到正确处理。去世那一年名下资产视同出售,加上所有的收入需要纳税。
只有在最后一次报税并取得税局的清税证明(clearance certificate)之后,在税款交清后,才有可能进行后续的遗产分配,遗产继承人才能领到遗产。

对于加拿大税务居民来说,还要关注遗产认证费,在加拿大,人去世后的遗产必须经过法庭认证后才能分配,遗产认证费要按照逝者过世那一天,遗产的市场总价值进行征收,加拿大各省的费率有所不同。
另外,在整理遗产项目和法庭认证过程中,还需要支付律师费、审计费、会计费,还可能需要支付遗产执行费等,总计可能会高达遗产总额的10%。
4、弃籍离境税
加拿大存在弃籍税制度,弃籍者在放弃加拿大居民身份时,视同在那一刻将其财产以市场公允价值出售,弃籍者将对增值部分纳税。
2023年,谢霆锋完成退籍,“黄种人”真正回来的新闻在网络上引发热议。谢霆锋成功退掉了加拿大国籍,重新回归了中国籍。谢霆锋的退籍之路可不简单,他需要面对一个巨大的难题:弃籍税。网上报道,加拿大方面的征收方式是将谢霆锋全球所有资产计算后,以一个固定税率进行征收,因此他需要缴纳巨额的税款。

此事件引发了跨境家庭的思考,对于国际税收确实需要审慎考虑和做好充分的税务规划。
专题三:
涉加家庭的税收风险与防范
以晓丽家为例,晓丽是家中独子,目前在加拿大工作、生活,持有枫叶卡,为加拿大税务居民,但其父母仍居住在中国,为中国公民,未来不考虑移民,其家庭主要资产也在中国境内。现远在中国的父母考虑到两人百年后,晓丽是要继承全部遗产的,会面临很高的跨境税负吗,他们应该怎么做,怎么合理分配资产并计划传承,以实现利益最大化?
我们国人一向重视存款,或购买房产、基金和股票等来投资。但在加拿大,特别是对于中年移民加拿大或者子女定居加拿大的家庭来说,我们对于加拿大的财务工具、税务处理、遗产继承程序等缺乏了解,很有可能提前规划不足导致“身后”让家人和子女遇到问题和挑战。
在法制税制健全的加拿大,财产如何顺利转移和继承,是很多家庭和个人需要了解的。

第一、晓丽作为加拿大税务居民务必税务合规
晓丽作为一个加拿大税务居民,她必须就她持有的财产的投资收入交纳所得税,这里的财产包括父母赠与给她的,或者通过遗产给到她的。比如父母用晓丽的身份证在上海买了一套住房,每年出租有租金收入,那么这部分收入晓丽是需要申报纳税的。
纳税申报务必引起重视。这一点在讲《跨境家庭必知的境外税收特点和税务风险防范(美国篇)》文中也强调过。
第二、加拿大是高税负国家
按照加拿大税法,个体纳税人不但要交联邦所得税,而且要交省级所得税。联邦政府征收的个人所得税最高为33%,而各省的个人所得税最高为21%,两者加起来在某些年度占到了50%以上,相当于个人收入的一半。
加拿大虽然没有赠与税和遗产税,但有视同出售触发的资本利得税。如果晓丽父母是中国税务居民,且资产都在中国,那么晓丽不用担心,目前中国也未开征遗产税。但如果晓丽父母在加拿大持有资产,则晓丽需要针对这部分资产的增值进行纳税。
不管怎样,最终晓丽是要继承全部遗产的,作为加拿大税务居民的晓丽,不仅需要考虑继承过程中两个国家的税负,更要关注继承后在加拿大持有资产的高税负。
第三、建议涉加家庭考虑全球资产配置
由于加拿大为高税负国家,其实是不建议最终将所有财产转移至加拿大,可考虑只将满足家庭成员的生活等必须的资金带入加拿大,其余部分可以进行全球资产配置,可以考虑搭建法律架构和使用合适的工具,比如人寿保险、离岸信托、祖母信托等等。
第四、中国父母提前安排资产传承,境内境外均需布局
1. 境内资产继承的问题。
在共同富裕的大背景下,随着智慧税务的到来,对于国人来讲,依法纳税、合规守法将是大势所趋。在子女继承资产的环节,子女要证明继承的遗产是父母的合法来源且是完税的。
关于这一点,在《父母在全球范围内的财产如何能顺利地传承给他的子女(下)》有详细介绍。作为父母,我们不仅要考虑将财富传给子女,还要考虑给子女留阳光化的、免税的或者完税的资产,帮助子女提前规避掉继承的各种陷阱。
2. 继承后移民国的重税务问题。
中国父母可以利用人寿保险,加拿大祖母信托等工具提前进行筹划。
第五、合理使用人寿保险的指定受益人功能和免税特性
通常人去世后留下的财产称为遗产,但并不是人去世后所有留下的财产都称为遗产,都需要走认证流程和交遗产验证费。人寿保险就是个特例,在避免繁杂流程和税务规划上有着明显的优势。
1. 指定受益人,法律关系明确,避免潜在的任何纠纷和繁杂的继承流程。
人寿保险通过指定受益人的功能,明确了谁来继承以及继承的份额,从根源上扼杀了可能产生的继承人之间的纠纷。而且身故赔偿金在很多国家的法律规定中不被认定是被继承人的遗产,这有助于避免遗产认证的复杂流程和减少遗产认证相关费用。
2. 确保财富安全传承给指定受益人,合理享受税务优惠。
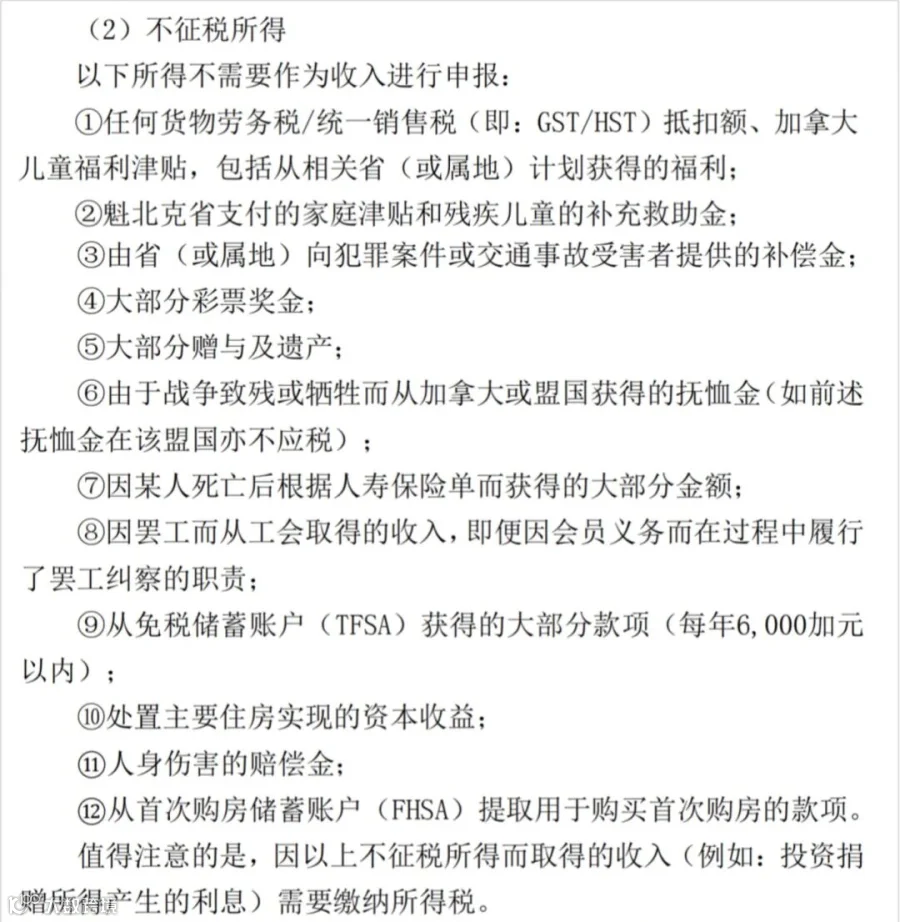
在加拿大,免税资产并不多,人寿保险在财富传承的税务规划方面发挥着非常重要的作用。而且在逝者去世后,受益人可以立即申请理赔,使用保险赔偿金交付其他继承所需费用。

图片来源:https://www.canada.ca/
第六、通过搭建加拿大祖母信托进行有序传承安排
晓丽父母在中国设立一个祖母信托(Granny Trust),父母做信托的委托人,受益人是加拿大税务居民的子女。相较于将资产直接赠与给晓丽或者通过遗产给到晓丽,通过设立祖母信托将资产分配给晓丽,不但可以通过信托管理资产获得一定的增值,而且晓丽作为受益人收到信托分配的资金不需要纳税,但需申报。
这其中受托人是非常重要的,他需要确保祖母信托不会被认定为加拿大居民信托,而且在祖母信托的后续管理中,受托人还需要执行做一些相应的工作确保祖母信托的有效性,比如通过相关文件可以体现向加拿大受益人分配的财产是来自于信托的资本项目,根据加拿大的税法规定,从祖母信托收到的来自收益项目的分配需要申报并缴纳税款,而来自资本项目的分配只申报不交税。
若晓丽父母去世,受托人还要确保该家族信托在加拿大依旧被视为祖母信托,延续祖母信托的有效性,而不会增加在加拿大的税收负担。通过祖母信托,不仅可以做到税务筹划,晓丽父母还能够实现将家族财富的传承变得可控,避免遗嘱传承等直接转让而带来的不确定性风险。
这里需要注意的是,如果为了规避税负,刻意在移民前将资产直接转让给非税务居民,之后如果搭建祖母信托,其资金来源和转移动机都可能成为加拿大重点税务稽查对象。
所以一方面是信托设立要早,提前5年甚至更之前就规划起来,避开一些规定,比如祖母信托的五年规则规定;二是设立初期受益人设置为非加拿大税务居民,等到信托设立满5年再加上或更改受益人为加拿大税务居民,以免引发滥用的风险,影响到祖母信托的设立。
税务规划和传承方案设计是个非常专业的事情,以上这些办法和工具都应在专业机构和专家的帮助下,借助他们的优势和经验来制定合理的方案,搭建符合家庭的架构,控制和管理各个阶段的风险,从而达到财富顺利传承的目的。
-本篇总结-

跨境财富税务规划和传承规划是一个复杂而重要的过程,它涉及不同国家诸多法律和税务问题。由于境外各国的税制有其特点和细节,了解这些税种的定义、征税对象以及适用的法律框架至关重要。因此,强烈推荐与专业人士合作,以确保您的规划符合法律要求,并最大化地保护和传承您的财富。
CANADA

添加佑合家微信好友
开启您的
卓越财富之旅

财富管理专家及高净值精英,佑合家诚邀您参与深度交流