


本系列文章旨在深入探讨不同国家的税收特点,并为跨境家庭提供详尽的税务风险防范指南,助力其在财富规划过程中充分关注并妥善应对相关税法问题,实现前瞻性的税务安排。这篇文章,我们将聚焦于英文的税务体系。
『英国税制综述』
英国作为一个君主立宪制国家,高度集权的政体决定了税收管理体制的高度集中。全国的税收立法权由中央掌握,中央政府征收几乎所有的税种,只有财产税由地方政府征收。
英国中央政府征收的税收包括以下三类:
(1)对所得的课税,包括个人所得税、企业所得税、石油收益税和社会保险税等;
(2)对商品和劳务的课税,包括增值税、消费税、关税等;
(3)对资本的课税,包括资本利得税等。
英国没有独立的税收法典。英国税法主要来源于成文法、欧盟法律、判例法和税务机关声明。税收的法律框架由一系列的议会法案构成。议会法案设定了税法的基本原则,法院负责法案解释。
专题一:
哪些人需要向英国交税?--英国税务居民
一般而言,前往英国的个人若满足以下任一条件将有可能被认定为英国税收居民:
(1)该个人在一个纳税年度内,至少在英国停留了183天;
(2)该个人的唯一住宅在英国,必须拥有、租用或居住在该住所至少共计91天,在上述91天中有30天属于同一纳税年度;
(3)在英国任意的365天内有全职工作并且至少其中的一天属于当前的纳税年度;
(4)在英国居住的时间内满足充分关联判定标准(sufficient ties test)并且有其他的联系,比如说工作或家人。

根据英国的法定居民综合测试(Statutory Residence Test,“SRT”)规定,如果出现以下任一情况,将自动判定为非居民:
(1)个人在一个纳税年度内在英国逗留时间少于16天(如果在前三个纳税年度未被认定为英国居民纳税人,则为46天)。
(2)个人在国外全职工作(平均每周工作时间至少有35小时),并且在英国逗留的时间少于91天(其中用于工作的时间不超过30天)。
专题二:
交哪些税?--涉英国家庭需关注的税种
1、个人所得税
英国个人所得税的应税收入主要包括:受雇所得工资和福利;自由职业者取得的利润(包括通过网站或 app 软件提供的服务);某些国家福利;大部分养老金(包括国家、公司和个人养老金及退休年金);租金收入;工作取得的津贴;信托所得;超过限额的储蓄利息等。
以下是不征税所得:
①自营职业首次取得的1000英镑收入免税;
②出租房产首次取得的1000英镑收入免税(除租房计划以外,租房计划即出租部分自住房屋并取得 7500 英镑以下的收入免税);
③来自免税账户的收入,如个人储蓄账户(ISA)和国民储蓄券;
④股息津贴项下的公司股票的股息;
⑤部分国家福利;
⑥保费债券或国家彩票中奖;
⑦房东出租部分自住房屋取得7,500英镑以下的租金。
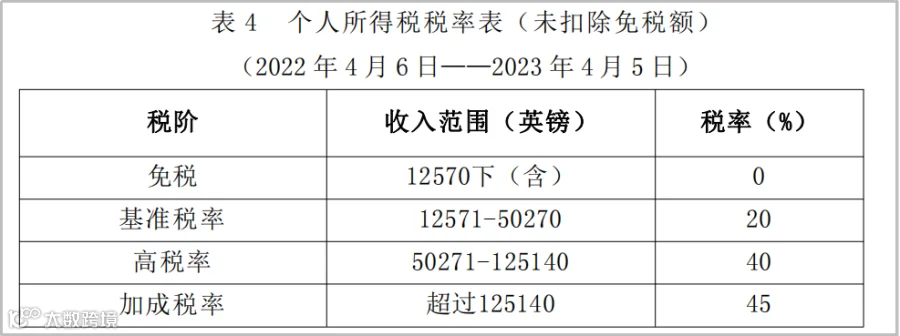
一般情况下,英国税收居民的个人所得税税率如下:
股息收入的税率如下:

2、企业所得税
英国企业所得税(Corporation Tax)亦称“公司税”或“法人税”,是对法人实体的利润所得征收的税种。居民企业就其来源于全球的利润,即所得和应税利得(如资本利得)缴纳企业所得税。
从 2023年4月1日起,英国的企业所得税不再实行单一的企业所得税税率。如果企业的利润超过25万(不含)英镑,适用一般税率,税率提高至25%;如果企业的利润所得小于等于5万英镑,适用小企业税率19%;如果企业的利润所得在5万英镑至25万英镑之间,将按一般税率纳税并减去边际减免额(Marginal Relief)。通过边际减免额,企业的实际税率在小企业税率和一般税率的区间内逐步提高。
3、资本利得税
资本利得税(Capital Gains Tax)是对处理资产取得的资本利得征收的一种税。英国居民就来源于英国境内外的资本利得缴纳该税。如果个人所得税适用高税率或者加成税率,其取得的住宅地产所得的资本利得税为28%,其他资产所得的资本利得税为20%;如果个人所得税适用基准税率,资本利得税的具体税率需要结合资本利得和应税收入的数额确定。

此外,对于夫妻间赠送和向慈善机构赠送、出售自住房屋等行为,通常不征收资本利得税。
4、遗产税(Inheritance Tax)
遗产税适用于个人去世时,留下的遗产(包括房产、货币和其他财产)。目前,遗产大于325000英镑时征收该税,此数额为“遗产税的起征点”。各年起征点可能存在不同。遗产税的适用税率为40%,如果将不小10%的遗产捐给慈善机构,适用税率减为36%。遗产税由遗嘱执行人或遗产管理人在死者去世后6个月内申报支付。

如逝者在去世七年前赠予财物且财物不是信托的一部分,可免予缴纳遗产税(7-year Rule),否则将依照距离去世的年份数量,按年限长短适用不同遗产税税率。
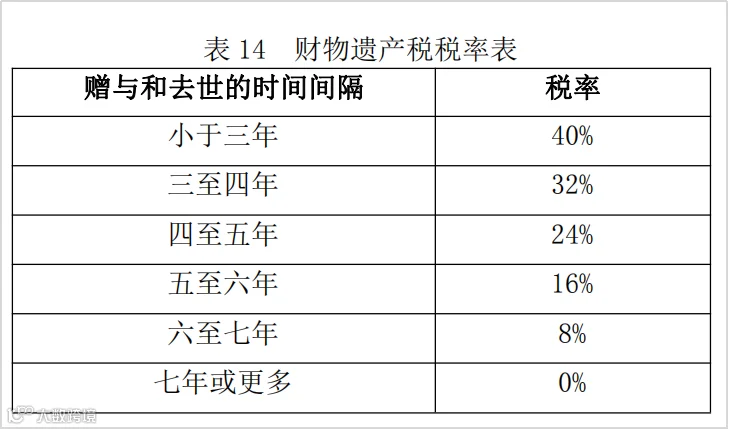
7年内赠送的礼物可能会被征税,具体取决于:礼物送给谁以及他们与被继承人的关系、礼物的价值和礼物赠送时间。哪些算作礼物以及如果被继承人以低于市价的价格将某物出售给其子女,那么差价也算作赠与的礼物。以下是HMRC官网的详细介绍。

被继承人在每个纳税年度,可以赠送总共价值 3,000 英镑的礼物,不计入遗产价值中,即年度免税额(annual exemption),可以向一个人赠送最高3,000英镑的礼物或金钱,也可以将3,000英镑分给几个人。
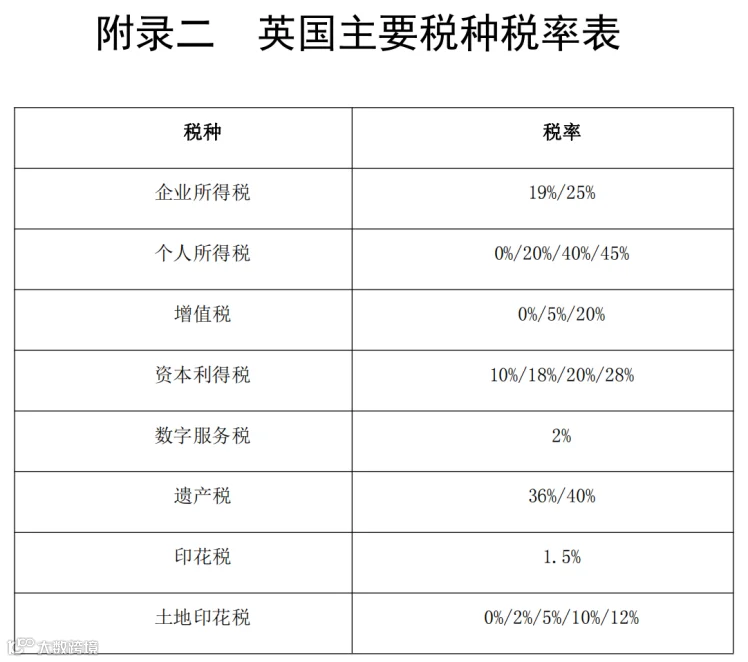
5、英国主要税种税率表
专题三:
涉英国家庭的税务风险防范和财务管理建议
第一,准确认定居民身份
自2013年4月6日起,英国开始实施法定居所判定标准(Statutory Residence Test, SRT)。这个标准具体包括三部分:自动英国判定标准(automatic UK tests)、自动海外判定标准 (automatic overseas tests)、充分关联判定标准(sufficient ties tests)。这个标准适用于个人所得税、资本利得税及相应的企业所得税等的纳税义务判定。
居民身份的认定直接影响到个人及企业在英国的纳税义务,对其税负水平高低起到重要的作用和影响。
第二,重视税务申报
英国个人所得税按纳税年度(4月6日至次年4月5日)申报。受雇所得的个人所得税由雇主从员工的周薪中代为扣除,每付一次薪水,扣除一次个人所得税,即 PAYE(Pay As You Earn)。每个员工都有一个 PAYE 号,雇主根据员工不同的税率代扣代缴相应税额,个人缴纳的税款可以在 HMRC 的网站上查询。个人如果除工资收入之外还有其他收入,则需要进行自行计算并按年度进行申报。
纳税人应当向HMRC进行正确的纳税申报,如果没有按期申报或者申报出现错误且没有正当理由的,会面临一定处罚。
第三,通过利用中英税收协定,寻求减少或免除特定税款的途径。
中英两国新税收协定于2014年1月1日起生效执行。目前有效的中英协定共 29 条,主体部分包含协定的适用范围、不同所得的税收管辖、消除双重征税、税收无差别待遇、协商程序、情报交换等内容。
第四,境内境外联动传承规划布局
以父母在境内、子女在英国的跨境家庭为例,探讨其财富传承规划,在规划过程中,需实现境内与境外的联动布局。境内资产的部分,重点从绿色流程(避免潜在的任何纠纷和繁杂的继承流程)和资产阳光化两方面考虑进行布局,旨在便利子女跨境继承及促进资金的有效流动。针对境外资产,应从税务优化和传承递延两个关键维度进行周密布局,旨在实现财富的可持续增值与长期传承。
第五,寻求专业机构与人士的帮助
税务规划与传承方案设计是一项高度专业化的任务,各类工具的应用需依托专业机构与专家的指导,利用其专业优势与丰富经验,制定科学合理的方案,构建符合家庭实际情况的架构,全面控制与管理各阶段潜在风险,以有效降低税收负担,确保财富得以顺利传承。
本篇结语
跨境财富税务规划和传承规划是一个复杂而重要的过程,它涉及不同国家诸多法律和税务问题,也不仅仅是单一工具的独立适用,更加重要的是统筹规划。由于境外各国的税制有其特点和细节,了解这些税种的定义、征税对象以及适用的法律框架至关重要。因此,建议寻求专业支持,结合家庭财富目标、身份规划以及商业环境,拟定具有个性化和针对性的计划与法税综合方案。以确保法税合规并最大化地保护和传承您的财富。
Britain


添加佑合家微信好友
开启您的
卓越财富之旅

财富管理专家及高净值精英,佑合家诚邀您参与深度交流