


在这个快节奏的时代,我们常常被日常琐事所困,但我们接待的委托人,总是有着温馨的故事,如同冬日里的一缕阳光,温暖着我们的心房。
佑先生与太太,两位的人生轨迹因共同的梦想与坚持而交织在一起。他们早年凭借不懈的努力和独到的商业洞察力,在商界开辟出一片属于自己的天地,积累了可观的财富。然而,在他们心中,真正的财富并非银行账户上的数字,而是家中那一对聪明伶俐的儿女。他们用心灌溉,用爱滋养,最终培育出了两颗璀璨的明珠。如今,这对儿女已在加拿大这片多元文化的土地上扎根,不仅各自拥有了幸福的家庭,还为佑先生夫妇带来了可爱的孙子女和外孙子女,让家族的血脉得以延续,情感得以升华。

随着时光流转,佑先生夫妇步入了退休生活。他们偶尔飞往加拿大,与远在他乡的子女及孙辈们团聚,享受那份难得的天伦之乐。虽然异国他乡的风景别具一格,但两位老人的心却始终牵挂着故土,这里有他们熟悉的一草一木,有他们难以割舍的乡愁。因此,他们选择在国内安度晚年,却也时刻心系海外的子孙。
为了将这份深沉的爱意传递给远隔重洋的后辈们,佑先生夫妇决定前来咨询。希望通过我们的协助,将家族的财富定期惠及每一位后代成员,无论他们身在何方。这不仅是一笔经济上的支持,更是一份跨越国界的情感纽带,连接着三代人的心灵,传递着家的温暖与力量。

佑先生夫妇深知专业指导的重要性,因此联系到了我们。作为专注于家族财富保全与传承领域的律师团队,我们深知每一个家庭的具体情况都是独一无二的,需要定制化的解决方案来满足他们的需求和愿望。
佑先生家庭的具体情境为:财富源自国内,而财富的传承目标则位于加拿大。通过深入了解佑先生夫妇的具体需求和期望,包括传承资产规模、分配方式等方面信息。我们运用专业的法律知识和丰富的实践经验,为他们设计了一套个性化的信托方案。这套方案不仅考虑了如何最大化地保护和传承家族财富,还兼顾了税务筹划、风险管理以及家族治理结构等多方面的因素。
在探讨涉加家庭的财富传承与税务规划解决方案之前,我们首先需要明确以下几个关键问题。
在构架跨境财富传承方案前,最重要的一点就是明确相关当事人的税收居民身份,因为这将对整个架构的税务有效性产生影响。
加拿大税收居民的判定通常有两种主要方法:
1. 个人在加拿大有住所或通常居住在加拿大的情况下,通常会被视为加拿大居民。
2. 非居民在某一日历年度中在加拿大境内停留至少183天,其在当年将被视同为加拿大的居民。

加拿大税法对税务居民认定复杂,一般来说,同加拿大保持居住联系和居留状态是判定居民身份的重要标准。关于加拿大税务居民判定标准的更多详细信息,您可以参考本文中提供的链接,以获取全面且准确的解读。
跨境家庭必知的境外税收特点和税务风险防范
(加拿大篇)
首先,作为加拿大税务居民,需就其全球范围内的所得向加拿大进行申报和纳税。按照加拿大税法,个体纳税人不但要交联邦所得税,而且要交省级所得税。联邦政府征收的个人所得税最高为33%,而各省的个人所得税最高为21%,两者加起来在某些年度占到了50%以上,相当于个人收入的一半。
其次,加拿大虽然没有赠与税和遗产税,但有视同出售触发的资本利得税。佑先生的后代们作为加拿大税务居民,不仅需要考虑继承过程中两个国家的税负,还要考虑财富传承至子女名下后,未来产生的收益需面临高额的加拿大税负以及子女名下的财产未来向第三代传承时,受“视同出售”规则的影响,仍会面临很高的税负。
最后,作为加拿大税务居民务必税务合规。加拿大有严格的税收征管制度。逾期申报或欠缴税款将被征收滞纳金及罚款。此外,加拿大税务局对于逃税和避税行为有严厉的打击措施,除经济处罚外,逃税和避税行为还可能带来法律的制裁。
解决方案
经过深入分析佑先生的家庭财产情况和他们的诉求,我们为佑先生一家定制了加拿大籍受益人家族信托服务项目,实际上加拿大为了吸引国外财富的流入,其允许外国人运用合法的税务筹划工具,其中Granny Trust(祖母信托)运用的较为广泛。
祖母信托这一命名听起来就充满了温情,年迈的祖父母通过设立信托,将自己辛勤积累的财产用于保障和支持家族成员的发展,实现家族财富的代际传承,这充分体现了祖父母对子孙的深切关爱。祖母信托属于加拿大的海外信托,是指非加拿大税务居民在加拿大境外设立的以加拿大居民为受益人的家族信托。
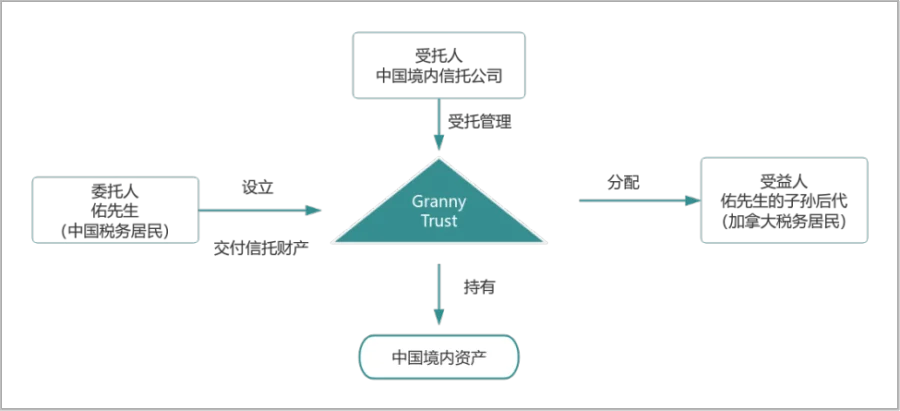
设立祖母信托的三个要件可归纳为:
1、委托人为非加拿大税收居民;
2、信托的管理与控制活动发生在加拿大境外,且在信托存续期间,信托财产始终不能来自于加拿大税收居民。
3、受益人包含加拿大税务居民。
本案例中,佑先生作为委托人设立,将其创造的中国境内财产置入家族信托,并将加拿大籍子女设为受益人。佑先生需要确保始终不成为加拿大税务居民,并且信托的经营与管理发生在中国境内,那么,该信托向其加拿大的子孙后代进行的利益分配,能够被认定为祖母信托而享受加拿大税务优惠功能。
税务合规处理
1、信托的税务优惠功能需委托人佑先生最好始终不成为加拿大税务居民
根据加拿大法律,如果委托人在设立信托后5年之内成为加拿大居民、或者在失去加拿大居民身份后5年之内设立信托的,该信托可能被视为加拿大事实居民信托或视同居民信托,那么税务优惠受到影响,受益人获得的信托利益会被征收相应的税费。所以,若委托人未来五年内有移民加拿大或去加拿大定居的计划,建议更换其他适合的委托人。
2、信托向子女分配时个人所得税的筹划
根据加拿大法律,加拿大居民从非居民信托收到的来自于信托产生的收益(Income)的分配,需要向加拿大申报并缴税;但如果收到的是来自于信托本金(Capital)的分配,则无需纳税,进行申报即可。因此,受托人向加拿大税务居民分配时,需进行适当处理并在分配决议等相关文件中体现分配的财产来自于信托本金,以期达到祖母信托税务优惠的效果。

需要提醒的是,加拿大籍受益人在使用中国银行账户收取信托分配的利益后,该金融账户的相关信息可能会通过CRS(共同申报准则)机制被交换至加拿大税务部门,因此,加拿大居民受益人应如实向加拿大税务部门申报这笔收入。
3、信托向后代分配财富时“遗产税与赠与税”的筹划

结 语
未来的日子里,无论是风雨还是晴天,我们都将伴随在每一个像佑先生夫妇这样的家庭身边,用法律的智慧和人文的关怀,为家族成员们的幸福生活提供坚实的保障与护航。因为我们相信,每一个精心规划的现在,都是对未来最美好的期许。
敬请关注我们的公众号,获取更多关于家族财富传承的精彩内容。此外,若您有任何关于家族财富传承的需求或疑问,欢迎随时与我们联系,我们将竭诚为您提供专业、细致且贴心的服务。
END


添加佑合家微信好友
开启您的
卓越财富之旅

财富管理专家及高净值精英,佑合家诚邀您参与深度交流