



笔者在这一系列文章中,
将为大家分析境外不同国家的税收特点,
提供税务风险防范指南,
便于跨境家庭在进行财富规划时,
关注到这些税法问题,提前做好安排。
今天是新加坡篇税务专题。
『新加坡税制综述』
新加坡按属地原则征税。任何人(包括公司和个人)在新加坡发生或来源于新加坡的收入,或在新加坡取得或被视为在新加坡取得的收入,都属于新加坡的应税收入,需要在新加坡纳税。
也就是说,即使是发生于或来源于新加坡之外的收入,只要是在新加坡取得,就需要在新加坡纳税。另外,在新加坡收到的境外赚取的收入,也须缴纳所得税,有税务豁免的除外(如:股息、分公司利润、服务收入等)。
新加坡现行主要税种有:公司所得税、个人所得税、消费税、房产税、印花税等。此外,还有对引进外国劳工的新加坡公司征收的劳工税。新加坡曾设有遗产税,但已于2008年2月15日取消。
新加坡的税务管理由国内税务局(IRAS)负责,该机构提供全面的税务服务,涵盖税收征管、纳税人教育、税务咨询以及反避税工作。

专题一:
哪些人需要向新加坡交税?--新加坡税务居民
根据新加坡税法规定,新加坡税务居民是指,在纳税年度的前一年在新加坡境内居住(合理的临时离境除外)、停留或者工作(作为公司董事的情况除外)达到或超过 183 天的个人。
个人应就其在新加坡境内提供服务获得的受雇所得纳税,而无论酬金是在新加坡境内还是境外支付。居民个人获得境外来源的受雇所得不必纳税,但如果国外来源所得是通过境内合伙企业获取的,则不适用于这种豁免。
专题二:
交哪些税?--涉新家庭需关注的税种
1、个人所得税
新加坡的税收居民个人应就其应税收入(Assessable Income)与个人扣除额的差额纳税。应税收入的受雇所得包括现金报酬、工资、薪金、休假薪资、董事费、佣金、奖金、退休补贴、额外待遇、通过雇员股份计划获得的收益和作为服务补偿的津贴等。
自雇和业务收入,是在新加坡进行贸易、个体经营、专业服务或职业活动的个人将就其获得的利润征税,至于个人是否从事贸易性质的活动,视具体情况而定。
个人所得税采取累进税率,最高边际税率从2024年开始提高。超过50万新元和不超过100万新元的应税收入将适用23%的税率,而超过100万新元以上的应税收入适用24%的税率。以下是2024纳税年度后个人所得税税率表。

个人扣除项目及免征额:准许新加坡个人居民进行个人扣除。以下是2023纳税年度部分扣除项目的列表:

2、企业所得税
根据新加坡法规,企业获得的以下收入需在新加坡纳税:
(1)来源于新加坡或在新加坡计提的收入;
(2)在新加坡境内取得的境外收入。
2005-2010年,新加坡企业所得税税率逐渐下降:
2005-2007年税率为20%;
2008-2009年税率为18%;
2010年以后,税率维持在17%。
其中正常应税所得中:
10,000新元以下的部分可享受75%的税收减免;
10,001-200,000新元的部分可享受 50%的税收减免;
剩余部分按17%的税率缴纳企业所得税。
以下是新加坡企业所得税税目及其相应税率:
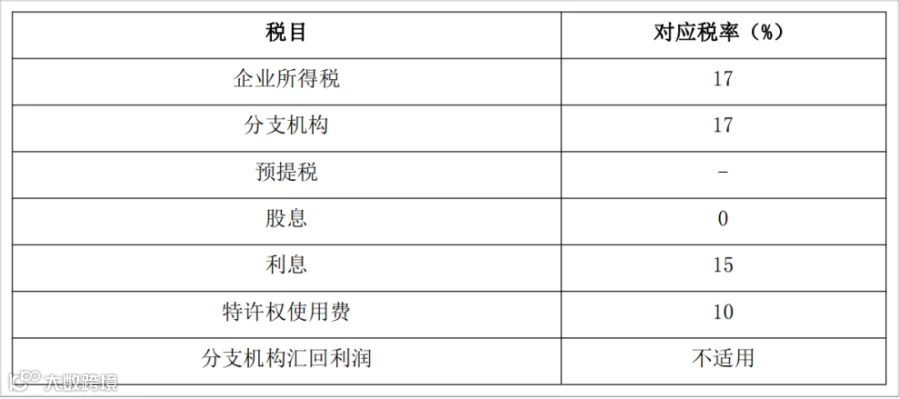
新加坡的企业所得税制度以其相对简单和稳定性而著称。根据《公司所得税法案》和《经济扩展法案》,新成立的新加坡居民企业前三年内可享受部分免税优惠。新加坡税收政策的核心理念在于确保企业和个人的税率保持竞争力。保持企业税率的竞争力将有助于新加坡继续吸引外资。
3、房地产税
新加坡的所有不动产都应征收房地产税,包括房屋、建筑物、酒店、土地和经济公寓等。对自用型住宅房地产及非自用型住宅房地产实施累进房地产税税率,对其他房地产,如商业及工业房地产,采用10%税率。业主自住型不动产的房地产税税率为0-23%的累进税率,非自用型住宅房地产税税率为11-27%的累进税率。
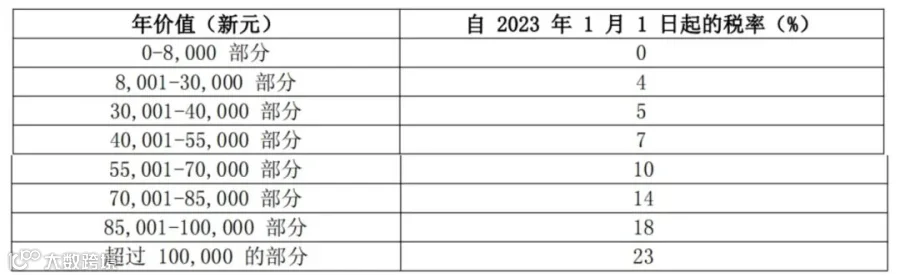
新加坡房地产税的应纳税额=房地产的年价值×税率。
房地产的年价值等于若将其出租预计可获得的年租金,扣除家具、设备的租金和维修费。房地产的年价值根据可比建筑的租金和相关数据分析确定,而并非基于其实际收到的租金收入。
每年12月,新加坡政府会向房地产所有权人寄送年度房地产税账单,通知其根据账单内容支付下一年的房地产税。缴税的截止日期为每年的1月31日。
4、额外买方额外印花税
新加坡的额外买方额外印花税(Additional Buyer's Stamp Duty,简称ABSD)是新加坡政府为了调控房地产市场,特别是对购买住宅房产的买家征收的一种税。ABSD最初于2011年12月引入,初始税率规定新加坡公民购买第二套房产的ABSD为12%,第三套为15%;永久居民购买第一套房产的税率为5%,第二套为15%。外国人及公司的税率分别为20%和25%。
此后,因持续的房产市场高温,新加坡政府多次上调ABSD税率,目前新加坡公民购买第二套和第三套房产的ABSD分别调高至20%和30%,外国人则从20%提升至30%,又从30%上调至60%。

历次ABSD调整均引起了市场及潜在购房者的关注,尽管新加坡大幅度提高了ABSD,但因为新加坡房产单价相对合理,加之稳定的市场环境及优异的地理位置等优势条件,部分外国买家仍然愿意进行投资。
同时,自2023年4月27日起,新加坡政府规定,所有将住宅房地产转移到生前信托(Living Trust)的交易,需支付65%的额外买方印花税。
5、其他
目前,新加坡对资本利得暂不征收税款。但在某些情况下,新加坡税务局会将涉及收购和处置不动产、股票证券的交易视为实质上的贸易活动。相应地,从此类交易中产生的收益也应纳税。此类收益是否应纳税视具体情况而定。
新加坡对部分特定金融工具产生的所得实行免税政策,这些金融工具包括标准储蓄、活期和定期存款等,其收益免征个人所得税。例如债券利息收入、年金、单位信托基金分配的收益,都属于此类所得。还有,居民个人在新加坡收到的所有国外来源的所得(通过合伙企业取得的除外)都是免税的。
专题三:
涉新家庭的税务风险防范和财富管理工具建议
新加坡以其世界一流的教育体系、低税收政策和来源地税收管辖权的税收优势、健全的法律和监管环境、经济和政治稳定、高素质居民、清新的绿色环境以及高品质的生活条件,这些都吸引着高净值客户选择移民或投资。然而,在实际操作过程中,复杂的税收体系和潜在的税务风险也需要引起高度重视。
一、税务透明时代下的跨境家庭税务合规
在税务透明时代下,跨境家庭需重视跨境税务信息的交换和反洗钱规定。
中新两国签署了《中华人民共和国政府和新加坡政府关于对所得避免双重征税和防止偷漏税的协定》第三议定书和《海外账户涉税信息自动交换之多边政府间协议》(CRS)税务信息交换协定,两国之间的税务信息交换更加透明和规范,有助于双方共同打击逃税和避税行为。

根据新加坡税法的规定,新加坡税务局有权在纳税人未缴纳税款但试图离开新加坡时,阻止其出境并征收税款。此外,根据规定,纳税人逾期缴纳税款或不缴纳税款将产生罚金,新加坡税务局还可能对其进行法律诉讼。
2023年8月新加坡破获了一起大规模洗黑钱案件,涉案金额高达28亿新元(约合150亿人民币),这是新加坡近年来最大的一宗洗钱案。这起洗钱案对新加坡的国际形象和声誉造成了负面影响,新加坡政府迅速成立了跨部门合作的反洗钱制度审查委员会,并采取了一系列措施以有效应对此次洗钱案带来的冲击。
比如审查外国人购买、持有当地房地产以及公司实体注册和运营;严格审查家族办公室和对冲基金,要求家族办公室提供更多信息,以提高监管要求和透明度,防范洗钱和恐怖融资活动。
鉴于税收法规和政策可能发生变化,投资或移民的个体应定期关注相关法律法规的最新动态,并根据专业顾问的建议及时调整策略,以更好地适应复杂的监管环境。
二、跨境家庭财富管理工具的建议
1、商业保险
跨境家庭配置商业保险,不仅仅是为了保障生活品质和投资理财,也是为了在所有权、控制权、受益权安排上提供法律上的保护。合理设计的商业保险架构,可以避免继承纠纷,与遗嘱和家族信托一起,成为有效的财富传承工具。根据“资产在哪里,配置就在哪里”、“人在哪里,配置就在哪里”的原则,在境内外都可进行商业保险的配置。
2、家族信托
家族信托作为财富管理工具和传承工具非常受到跨境家庭的欢迎,主要因为其具有风险隔离、资产增值、意愿延续、税务筹划及财富传承等优势。通过系统性地梳理和规划家庭成员身份、税务身份和海外资产,通过设立家族信托实现高效的财富传承、递延纳税时点或避免遗产税。
对于跨境家庭来说,离岸信托也是重点考虑搭建的财富管理架构,离岸信托具备“离岸”和“家族信托”的双重优势,以海底捞创始人张勇夫妇为例,将约1000亿市值的股份通过“离岸家族信托+BVI公司”持有,其中,张勇的家族信托Apple Trust持有海底捞47.84%的股份,而舒萍的家族信托Rose Trust持有14.85%的股份。
通过精心设计的股权架构和信托架构,实现了节约大额的税务成本、资产保护和有效的财富传承。这种安排不仅确保了家族成员的利益,还避免了直接持有大量股份可能带来的法律风险和税务问题。
3、新加坡家族办公室
在新加坡,家族办公室可以通过多种方式享受税收优惠。根据《1947年所得税法》("ITA"),新加坡政府提供了多项针对家族办公室的税收优惠计划,主要包括第13O款和第13U款。这些计划旨在鼓励家族办公室进行特定类型的投资,并通过合理的税务安排来减少税负,从而提高资金的使用效率。

近年来,新加坡家族办公室的设立门槛经历了多次调整,主要集中在资产管理和投资方向的要求上。最低资产管理规模的要求:2022年4月18日起,新加坡政府将13O家族办公室项目的最低资产管理规模从500万新币提升至1000万新币,并要求在两年内增加到2000万新币。2023年7月5日,进一步提高首年投资金额至2000万新币,并取消了缓冲期,即申请时需一次性到位且始终保持该金额。
设立门槛的提高,显示出新加坡政府对家族办公室的严格监管态度,高净值人士需更加关注税务与资金跨境合规、反洗钱等风险防范。
跨境财富税务规划和传承规划是一个复杂而重要的过程,它涉及不同国家诸多法律和税务问题,也不仅仅是单一工具的独立适用,更加重要的是统筹规划。由于境外各国的税制有其特点和细节,了解这些税种的定义、征税对象以及适用的法律框架至关重要。因此,建议寻求专业支持,结合家庭财富目标、身份规划以及商业环境,拟定具有个性化和针对性的计划与法税综合方案。以确保法税合规并最大化地保护和传承您的财富。
SINGAPORE


添加佑合家微信好友
开启您的
卓越财富之旅

财富管理专家及高净值精英,佑合家诚邀您参与深度交流