领取金额的多少到底是怎样来计算的?
Superannuation -- Pension Income Stream金额计算
目前年龄只要超过60岁,养老金进入Pension阶段, 您每年的养老金所产生的收益是免税的。通常来说客户只要退休了年龄超过60岁,就可以和您的养老金托管机构申请将养老金余额移动进入pension阶段。
养老金最终的收益金额取决于很多因素,比如退休前您雇主累积支付的养老金, 养老金机构对您养老金的投资收益水平等等。
您可以选择一次性全部取出或者按照某种规定算法,每年按照一定比列逐次取出。
如果退休时,您还有部分房贷没有付清,可考虑取出部分养老金付清您的mortgage。如果您暂时没有要用到大量的现金, 建议还是每年逐次递进取出,毕竟留在托管机构的养老金所产生的投资收益是免税的!
当然这里还有考虑到遗产交接的税务优化问题。死后养老金传承到下一代的手中, 通过相应的规划,是可以减少赋税甚至不用支付。这里面涉及到很多情况(继承人的年龄和死者的关系)和专业知识,在此我们不再赘述。
http://www.superguide.com.au/ 是一个值得推荐的网站,语言简洁明了,通俗易懂。

Age Pension -- 资产和收入额度判定
您在向政府申请养老抚恤金的时候,名下的资产和年度收入直接影响着您的抚恤金金额。收入和资产判定如果导致抚恤金额不同时,以抚恤金金额偏低的判定为准。赠予子女或亲戚的资产每年不能超过10K, 5年内不能超过30K。
如果超过了,将视为拥有此资产.公司和信托里股份和权益的部分在一定情况下,也要被计算在资产项进行核算。
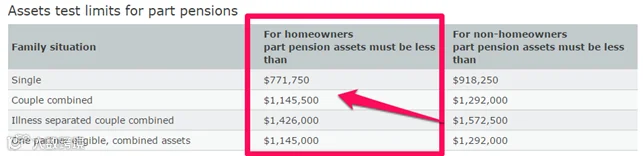
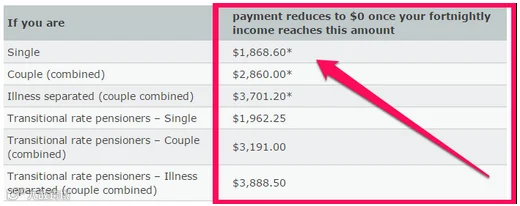
如下图澳洲官网信息(https://www.humanservices.gov.au/individuals/topics/assets/30621)所示, 以有自住房夫妇俩为例,如果两人都超过了66岁,并且家庭资产超过超过$1,145,500,那么就没有Age Pension领取了。如果夫妇两周收入在3K左右, 那么Age Pension也就快没有多少可以领取了。
具体可以拿到多少需要联系Centrelink约谈。