一、先给核心结论:赛道依然有红利,但不是人人都能赚钱,选对城市、控制成本、吃透 B 端渠道才能盈利
2026 即时零售大健康整体增速 32%,其中家用二类器械同城配送是平台重点扶持类目;但市场从蓝海转分层竞争,纯靠线上自然单躺赚的时代结束,必须线上仓配 + 线下批发双线运营才能稳住利润。
二、为什么 2026 依旧值得入局(四大核心支撑)
1. 政策 + 消费刚需双驱动
老龄化持续加深,家用血压计、制氧机、康复仪、创面耗材成为家庭常备品,应急类器械(雾化器、血糖仪)用户追求30-60 分钟即时送达,快递隔日达无法满足紧急需求;
药监放宽二类器械同城即时零售经营规范,前置仓合规备案流程简化,支持本地仓配模式发展;
社区门诊、养生馆、养老院小批量高频补货,B 端批发需求持续上涨,闪电仓天然适配小批量快速供货。
2. 头部平台持续倾斜流量扶持(京东健康 / 美团买药 / 饿了么)
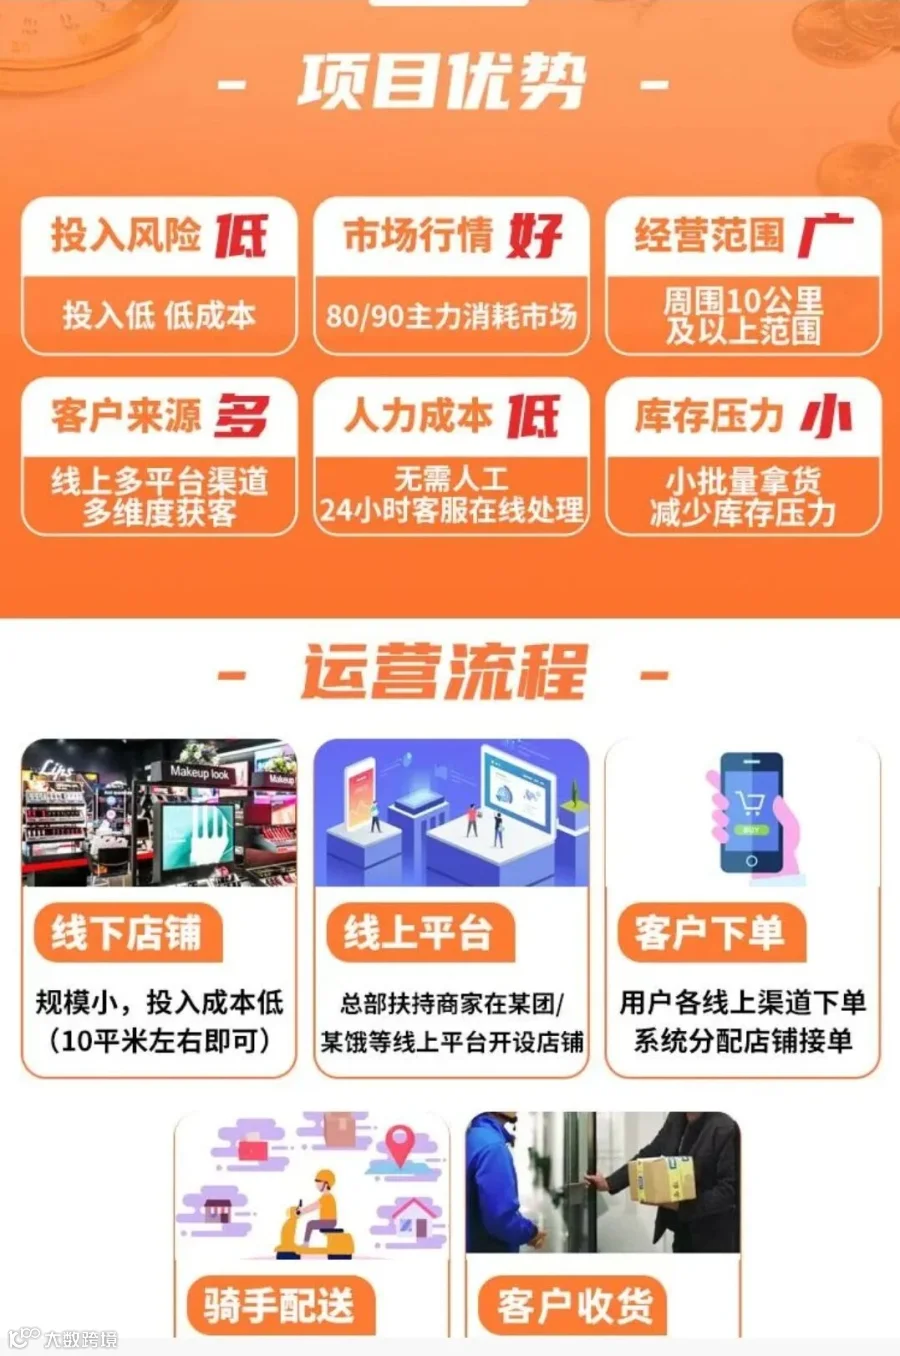
平台大力补贴医疗器械同城履约佣金,降低商家配送抽成;
搜索流量加权:用户搜 “家用制氧机、医用纱布” 优先展示本地闪电仓门店;
平台自带公域订单分发,不用商家全额自费投流,天然解决获客难题,新手不用从零做流量。
3. 盈利模型多元化,抗风险能力变强
不只靠线上零售差价,四重收益兜底:
线上 C 端即时订单:平台自然流量稳定复购;
线下 B 端供货:诊所、药店、养老机构批量走货,走量稳现金流;
区域分销:发展社区合作点位,赚下级进货佣金;
品牌厂商补贴:器械头部品牌动销、陈列、开业专项补贴。
4. 赛道竞争尚未饱和,下沉县域空白巨大
一二线城市少量玩家扎堆,但三四线城市、区县、县级市专业医疗器械闪电仓覆盖率不足 20%,多数区域无正规合规仓,区域独家保护政策能规避内卷。
三、2026 入局必须面对的 4 大难点(决定你能不能赚钱)
1. 合规门槛不能省,前期办证有成本
须办理《第二类医疗器械经营备案凭证》,场地面积最低 80㎡,不合规会面临停业,前期场地改造、办证需要时间和资金。
2. 纯线上单量不足以覆盖成本,单靠 C 端会亏损
2026 同行增多,线上单量被分流,租金、人工、配送车队是固定支出;只做线上散户,毛利覆盖不了固定开支,必须同步开发本地 B 端渠道才能保本盈利。
3. 库存损耗风险需要精细化管理
耗材、试纸、敷料有保质期,大批量囤货容易临期亏损;制氧机、理疗仪属于大件,仓储占用空间大,压货资金高,新手容易盲目备货造成资金积压。
4. 同城配送成本逐年上涨
人工、燃油成本提升,小件低客单价订单配送毛利被压缩,需要靠高客单器械(制氧机、呼吸机、康复设备)拉高单均利润,平衡配送损耗。
四、三类人适合 2026 做闪电仓(精准匹配)
本地有医疗资源人群(最优)
手里有药店、门诊、养老院、社区卫生服务站渠道,开业就能稳定 B 端走货,回本周期大幅缩短,区县单仓 12-18 个月回本。
预算 8-12 万,深耕同城的本地创业者
选择县城 / 地级市做单仓,避开一二线激烈竞争,专注同城即时配送 + 社区拓客,投入可控、风险低。
原有药店 / 养生馆实体店转型
原有门店改造为履约仓,复用现有证照、客源,无需额外租仓库,大幅降低租金成本,线上线下双向增收。

五、三类人不建议 2026 盲目入局
零本地资源、只想靠平台躺赚,不愿跑线下拓客;
预算不足 10 万,无法承担仓库租金、备货、配送团队固定开支;
无法满足合规仓储条件,不想办理医疗器械备案、规范台账。
六、2026 入局实操避坑方案(想做直接照做)
选址优先区县,避开一线核心城区
一二线租金高、竞争激烈;县城人口 30 万以上,单仓覆盖全城,区域独家经营,竞争极小。
备货分层,严控压货资金
70% 刚需耗材、家用监测小件(周转快、损耗低);30% 高客单康复器械,不盲目大批量囤冷门设备。
双线运营是生存核心
开业前 30 天优先拜访本地诊所、养老机构,签订长期供货协议,用 B 端流水覆盖固定成本,线上订单做额外利润。
依托头部平台加盟(如京东健康秒送仓)
统一供应链、全套资质指导、平台流量扶持,不用自己对接品牌货源,降低新手试错成本。
七、最终总结
短期(0.5-1 年):2026 医疗器械闪电仓依然能做、有稳定盈利空间,属于同城大健康优质刚需赛道;
长期趋势:单纯线上零售模式逐步淘汰,“线上即时配送 + B 端机构批发” 双轨模式才是长久生存解法;
行动建议:如果你有本地医疗渠道、15 万左右启动资金、能合规租赁仓储场地,现在入局时机正好;无资源、低预算则优先轻资产养生赛道过渡,不要贸然重资产开仓。